Después de meses de crecimiento de la morosidad, un indicador comenzó a mostrar una señal diferente. Los atrasos de entre 30 y 90 días del sistema financiero bajaron desde el 6,6% registrado en noviembre de 2025 hasta el 4,4% en julio de 2026. La caída, equivalente al 33%, todavía no alcanza para afirmar que el problema quedó atrás, pero puede anticipar un cambio de tendencia.
El dato surge de una presentación de la Cámara Argentina Fintech basada en información de la Central de Deudores del Banco Central. El relevamiento diferencia la mora temprana, que permite observar los incumplimientos más recientes, de los indicadores que acumulan deudas con más de 90 días de atraso.
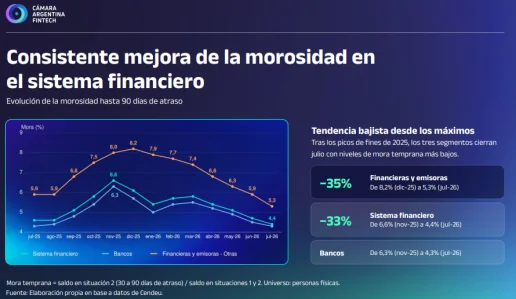
La mejora alcanzó a los distintos grupos de proveedores. En los bancos, la mora temprana bajó desde el 6,3% registrado en noviembre de 2025 hasta el 4,3% en julio de este año. Entre las compañías financieras y emisoras, el descenso fue del 35%: pasó del 8,2% en diciembre al 5,3% siete meses después.
El movimiento resulta relevante porque la mora temprana funciona como un indicador adelantado. Si disminuye la cantidad de créditos que ingresan en las primeras etapas de atraso, con el paso de los meses esa mejora debería trasladarse a los segmentos de mayor incumplimiento.
Sin embargo, el proceso no es inmediato. La Argentina todavía tiene 5,9 millones de personas con deudas que acumulan más de 90 días de demora y el 16,7% del saldo total del crédito permanece clasificado como irregular.
Por qué la mora todavía aparece elevada
Los distintos indicadores no muestran necesariamente una contradicción. La mora temprana mide los atrasos más recientes, mientras que la mora total incorpora una acumulación de deudas que puede remontarse varios años.
Dentro de la clasificación crediticia existe la denominada "situación 5", que agrupa créditos con más de un año de atraso, pero no establece un límite máximo de antigüedad. En esa categoría pueden convivir deudas que llevan poco más de doce meses impagas con otras acumuladas durante períodos mucho más extensos.
Su tratamiento también cambia según cada proveedor. Algunas entidades mantienen esos saldos en sus balances, mientras que otras venden o dan de baja las carteras. Esas decisiones pueden modificar el ratio aun cuando no se produzcan nuevos pagos.
La evolución del crédito también influye. Cuando las entidades aumentan sus colocaciones, el crecimiento del denominador puede amortiguar el porcentaje de mora. Si el otorgamiento se frena, como ocurrió ante el deterioro de la capacidad de pago, ese efecto se reduce y el indicador puede subir con mayor rapidez.
Por eso, observar únicamente la proporción total de saldos irregulares no permite conocer cuándo comenzó el problema ni qué está sucediendo con los créditos otorgados más recientemente.
Al excluir la situación 5, el porcentaje de crédito en mora baja del 16,7% al 12,4% para el conjunto del sistema. En los bancos pasa del 12,8% al 10,8%; en las fintech, del 24,4% al 17,4%; y entre los demás proveedores no bancarios, del 47,2% al 26,7%.
Esto no significa que las deudas antiguas deban ignorarse. Continúan representando obligaciones impagas y pérdidas para los proveedores. La diferencia metodológica sirve para separar el stock acumulado de la tendencia más reciente.
El caso Supervielle
La misma tendencia comenzó a aparecer en los balances de algunas entidades. En Supervielle, la formación de nuevos préstamos en situación irregular alcanzó su máximo durante el cuarto trimestre de 2025 y disminuyó en los dos trimestres siguientes. Al cierre del segundo trimestre de 2026 se encontraba alrededor de 20% por debajo de aquel pico.
El dato resulta más significativo que la evolución inmediata del stock. El ratio total de préstamos en situación irregular del banco apenas bajó del 5,6% al 5,5% entre el primer y el segundo trimestre de 2026, porque todavía conserva créditos que se deterioraron durante los meses anteriores.
En cambio, la caída en la formación de nuevos NPL —la cantidad de préstamos que pasa a situación irregular durante cada período— permite observar que el flujo de nuevos incumplimientos comenzó a moderarse. El banco también informó que las cohortes de créditos originadas desde el cuarto trimestre de 2025 presentan un comportamiento considerablemente mejor.
El costo de riesgo acompañó esa evolución. Este indicador, que refleja cuánto debe destinar la entidad a cubrir las pérdidas esperadas por créditos potencialmente incobrables, bajó del 10,4% en el cuarto trimestre de 2025 al 6% en el primero de 2026 y al 5,6% en el segundo.
El caso de una entidad no permite extrapolar el comportamiento a todo el sistema. Sin embargo, ofrece un ejemplo concreto del fenómeno que muestran los datos agregados: el stock de mora continúa afectado por el deterioro acumulado, pero la generación de nuevos créditos problemáticos comenzó a bajar. Si la tendencia se sostiene, debería reflejarse gradualmente en los indicadores generales durante los próximos meses. Los datos fueron publicados por la entidad en su reporte del segundo trimestre de 2026.
Cuántos argentinos tienen deudas atrasadas
En julio de 2026, 20,9 millones de personas tenían algún crédito formal en la Argentina. De ese universo, 15 millones se encontraban en situación regular y 5,9 millones registraban atrasos superiores a 90 días.
Las categorías pueden superponerse porque una persona puede operar con más de un proveedor. En total, 2,5 millones tenían algún atraso con bancos, 2,6 millones con fintech y otros 2,6 millones con proveedores no financieros.
Los montos muestran diferencias importantes. Entre las personas con deudas bancarias en mora, la mediana alcanzaba $1.661.000 y el promedio superaba los $5,1 millones. En las fintech, la mediana era de $418.000 y el promedio llegaba a poco más de $1 millón. Entre los otros proveedores no financieros, las cifras se ubicaban en $436.000 y $1,1 millones, respectivamente.
La distancia entre la mediana y el promedio muestra que existe un grupo más reducido con deudas muy elevadas que empuja hacia arriba el valor medio.
Otra cifra permite matizar la idea de un sobreendeudamiento generalizado: el 83% de las personas en mora tiene dos o menos créditos impagos. Dentro de ese grupo, 3,8 millones —el 64% del total— registran solamente un crédito atrasado y otros 1,1 millones tienen dos.
La situación se vuelve considerablemente más compleja a medida que se acumulan incumplimientos. La deuda mediana pasa de $310.000 entre quienes tienen un solo crédito impago a $8,2 millones entre quienes concentran seis o más. La diferencia entre ambos extremos es de casi 27 veces.

Entre quienes tienen atrasos simultáneos con bancos, fintech y otros proveedores, la mediana asciende a $4,4 millones, frente a los $623.000 registrados en el conjunto de las personas con mora.
El primer impago también comenzó a bajar
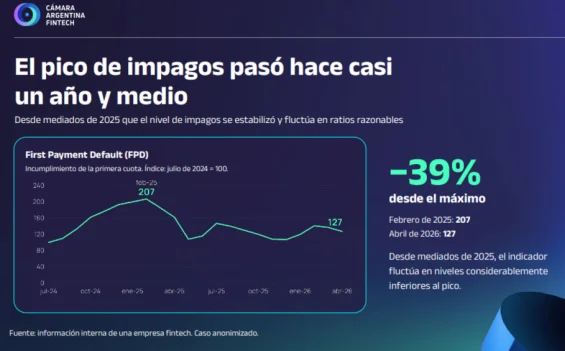
La presentación incorporó otro indicador que refuerza la lectura favorable, aunque corresponde al caso anonimizado de una sola empresa y no puede extrapolarse automáticamente a todo el mercado.
Se trata del First Payment Default, que mide el incumplimiento de la primera cuota. El índice alcanzó un máximo de 207 puntos en febrero de 2025 y bajó hasta 127 puntos en abril de 2026, una reducción del 39%.
Según los datos, desde mediados de 2025 el indicador se estabilizó en niveles considerablemente inferiores al máximo. La cifra acompaña la evolución de la mora temprana del conjunto del sistema, pero debe interpretarse con cautela porque no representa a todos los proveedores.
El debate sobre las tasas
La mora también impulsó la presentación de proyectos para intervenir sobre las condiciones del crédito. Actualmente, hay 60 iniciativas en el Congreso Nacional, entre ellas propuestas para establecer topes a las tasas, limitar intereses punitorios, fijar máximos sobre el costo financiero total o imponer reestructuraciones.
El sector advierte que un límite demasiado bajo puede abaratar el financiamiento para quienes continúan siendo elegibles, pero excluir a los perfiles que presentan mayor riesgo.
La presentación cita tres antecedentes regionales. En Chile, una reducción del 9% de las tasas en determinados créditos bancarios de consumo estuvo acompañada por una caída del 19% en la cantidad de préstamos. La reforma habría excluido a 197.000 deudores y reducido entre 3,6% y 11,4% la probabilidad de acceder al crédito.
En Perú, la imposición de tasas máximas para créditos de consumo y pequeñas empresas podría haber excluido a 216.000 personas durante los primeros 18 meses. El impacto se concentró principalmente en clientes de menores ingresos, mujeres y trabajadores con ingresos volátiles.
Colombia muestra el movimiento contrario. La flexibilización del tope para microcréditos en 2007 habría elevado entre 41,8% y 57,7% la cantidad de nuevos préstamos, mientras los montos otorgados crecieron entre 27,5% y 75,7%.
Los antecedentes forman parte de la posición de la industria y no eliminan la discusión sobre el costo del financiamiento, la transparencia de las condiciones o la protección de los usuarios. El desafío consiste en mejorar esas condiciones sin cerrar el acceso formal a quienes presentan mayor riesgo.
Una mejora que todavía debe confirmarse
La mora continúa siendo uno de los principales problemas del mercado de crédito argentino. Casi seis millones de personas registran atrasos superiores a 90 días y una parte de ellas acumula compromisos con diferentes proveedores.
Sin embargo, la evolución más reciente ofrece una primera señal favorable. La mora temprana bajó de manera sostenida desde los máximos de fines de 2025 y el incumplimiento de las primeras cuotas también muestra una reducción en el caso analizado.
La tendencia necesitará sostenerse durante los próximos meses para trasladarse a los indicadores de mayor duración. También dependerá de la recuperación de los ingresos, las condiciones macroeconómicas, la capacidad de refinanciar deudas y la disponibilidad de información más actualizada.
El dato alentador no es que la mora haya desaparecido. Es que la cantidad de créditos que ingresa en sus primeras etapas de atraso empezó a bajar. Para el sistema financiero, esa es la cifra que puede anticipar lo que ocurra después.