Zona norte en CABA se convierte en el nuevo hub de oficinas: el mapa corporativo que miran las empresas
Belén FernándezSubeditora

Belén FernándezSubeditora
El mercado de oficinas de Buenos Aires atraviesa una etapa de recuperación selectiva. Después de años marcados por la pandemia, el trabajo híbrido y una elevada disponibilidad, las empresas volvieron a ocupar metros cuadrados, pero con una condición cada vez más clara: buscan calidad, ubicación y espacios que respondan a nuevas necesidades corporativas.
Ante este escenario la zona norte de CABA sobresale con un boom de demanda. Núñez, Saavedra y Palermo lideran la demanda.
Los números del tercer trimestre de 2026 muestran esa transformación. La absorción continúa siendo positiva, la vacancia se reduce y la demanda se concentra en los mejores edificios y corredores de la Capital Federal.
Según CBRE, la absorción neta alcanzó los 12.392 m² durante el trimestre y se mantuvo positiva por cuarto período consecutivo. La vacancia bajó del 13,8% al 13,1%, el nivel más bajo desde el inicio del actual ciclo de recuperación, en 2020.
El mercado dejó atrás la etapa de deterioro generalizado y entró en una fase en la que la calidad del producto comienza a definir cada vez más el comportamiento de la demanda.
"La demanda mantiene una clara preferencia por oficinas premium. Durante este trimestre, esa búsqueda se reflejó especialmente en Catalinas y Palermo, dos de los submercados que más contribuyeron a la reducción de la vacancia", señaló Marcos Ballario, Coordinador de Investigación de Mercado de Cushman & Wakefield Argentina.
El dato más contundente aparece cuando se observa qué ocurre dentro del promedio general.
Para CBRE, Zona Norte CABA registró una absorción neta de 16.422 m² durante el tercer trimestre, muy por encima del resultado del mercado total. La consecuencia se refleja en la vacancia: apenas 1,6%, frente al 13,1% del mercado de oficinas Clase A y A+ de Buenos Aires.
Palermo agregó 2.961 m² de absorción neta y Polo Saavedra otros 1.256 m², consolidando a los corredores de mayor calidad como los principales focos de actividad.
En el relevamiento de Cushman & Wakefield, por su parte, Catalinas-Plaza Roma lideró la absorción dentro del área céntrica, con 8.957 m², seguido por Retiro-Plaza San Martín, con 2.126 m². Fuera del centro, Palermo sumó 6.820 m² de absorción neta.
La concentración geográfica de la demanda es una de las señales más importantes que deja el trimestre. Ya no se trata solamente de que las empresas estén volviendo a las oficinas: están seleccionando dónde quieren hacerlo.
"La dinámica marca, además, una profundización de la segmentación del mercado. Mientras los submercados con edificios de mayor calidad y mejor ubicación registran niveles de vacancia significativamente inferiores al promedio, otras zonas todavía enfrentan una mayor disponibilidad", explicó Matías Pagano, Research Manager de CBRE.
La diferencia entre los corredores es significativa. Mientras Zona Norte CABA presenta una vacancia de 1,6%, Puerto Madero se ubica en 9,6% y el Corredor Libertador GBA en 8,9%. En el otro extremo, 9 de Julio llega a 26,2%, el Corredor Panamericana a 22,5% y Microcentro a 16,2%.
La recuperación de la ocupación todavía no se traduce en un aumento generalizado de los alquileres.
CBRE ubicó la renta promedio solicitada en US$21,26 por m² mensuales, frente a US$21,71 del trimestre anterior. Cushman & Wakefield la ubicó en US$22,9, mientras que Newmark registró US$22,6.
La explicación, en parte, está en la composición de la oferta. En algunos corredores con alta demanda, los valores son considerablemente superiores. Cushman & Wakefield ubica a Palermo en US$27,9 y Libertador CABA en US$27,7. En el extremo opuesto, Microcentro registra US$16,06 y 9 de Julio US$17,90.
El otro dato que miran los jugadores del mercado es la oferta futura. Durante el tercer trimestre no ingresaron nuevos edificios al inventario relevado por CBRE ni por Cushman & Wakefield. En el caso de CBRE, el stock de oficinas Clase A y A+ permaneció en 2,32 millones de m2.
Con la absorción avanzando y sin grandes incorporaciones inmediatas, la disponibilidad de oficinas premium puede convertirse en uno de los principales límites de la recuperación.
"Para las empresas que buscan oficinas premium, la disponibilidad en la ubicación elegida empieza a ser un factor cada vez más relevante. Si se mantiene el ritmo de ocupación y no ingresan nuevos edificios, anticipar la búsqueda será clave para evaluar alternativas que respondan a sus necesidades", explicó Martin Potito, director de Brokerage de Cushman & Wakefield Argentina.
El pipeline de Newmark, sin embargo, muestra que la oferta futura no desapareció. La consultora identifica 66.386 m² rentables en construcción, distribuidos entre Alem y Córdoba, en Catalinas-Retiro, y los proyectos HIT 19 y BIND, en Corredor Norte CABA.
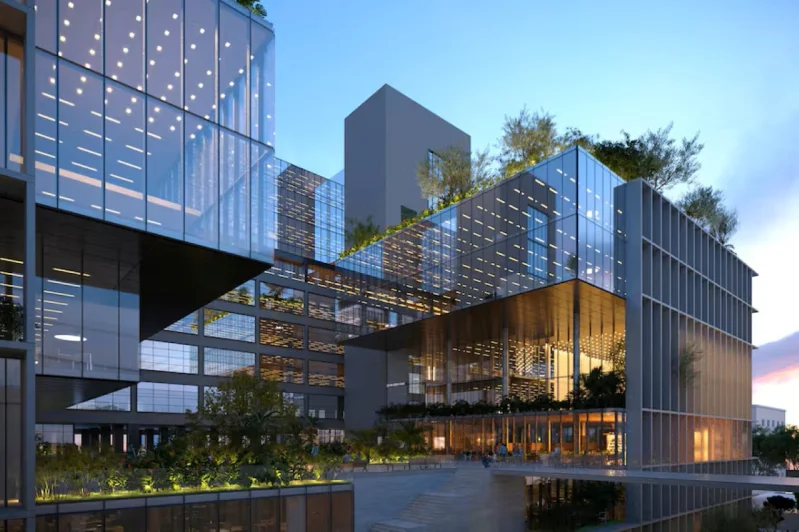
CBRE también detecta nuevos metros en camino: Palermo incorporaría 17.063 m² durante el cuarto trimestre de 2026, mientras que el Corredor Panamericana sumaría 10.000 m² en 2027. A partir de 2028, Polo Saavedra concentraría cerca de 69.000 m² en desarrollo.
El tercer trimestre deja así un mercado de oficinas cada vez más segmentado. Por un lado, los edificios premium y los corredores mejor posicionados registran absorción, menores niveles de vacancia y una demanda más firme. Por otro, persiste una oferta significativa en zonas y activos menos competitivos.
Newmark resume esa transformación al señalar que "la calidad edilicia, la eficiencia de las plantas, la ubicación y las condiciones comerciales ganan peso en las decisiones de ocupación".
El dato relevante para el negocio inmobiliario es que la recuperación no parece estar impulsada simplemente por una vuelta masiva al trabajo presencial. Las empresas están utilizando el mercado para redefinir qué oficina necesitan y dónde quieren estar.
Y, a medida que los metros más buscados comienzan a escasear, esa selección puede empezar a trasladarse también al precio y a las decisiones de los desarrolladores.