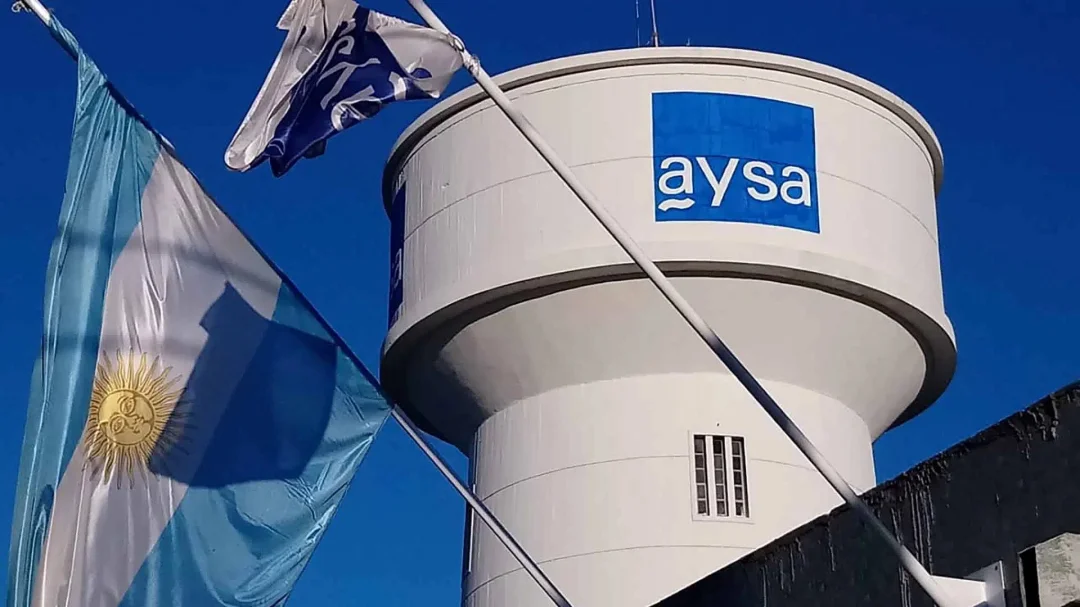
La privatización de Agua y Saneamientos Argentinos (AySA) avanzó con una oferta de US$340,2 millones por el 90% del paquete accionario. El consorcio integrado por Rowing, Arcos, Transclor y PHX superó los US$285 millones presentados por el grupo encabezado por Roggio y quedó mejor posicionado para tomar el control de la empresa. La apertura de las propuestas económicas todavía debe dar paso a la evaluación y la adjudicación.
Detrás de la mayor oferta aparecen Walter Román, vinculado a Rowing, y Mauricio Filiberti, dueño de Transclor. La propuesta combina actividades de ingeniería e infraestructura, provisión de insumos para potabilización, un operador brasileño y un vehículo de inversión extranjero. El 10% restante de AySA continuará en manos de los trabajadores mediante el Programa de Propiedad Participada.
Para el Gobierno, el objetivo económico de la operación excede el precio de las acciones. Según fuentes oficiales, la prioridad de la gestión es que el Tesoro deje de financiar a la compañía y que el futuro operador privado aporte los recursos necesarios para las obras. Es una apuesta por trasladar las obligaciones de inversión y operación, mientras el Estado conserva las funciones de regulación y control.
La empresa que recibiría el consorcio muestra una situación distinta de la imagen de una compañía exclusivamente sostenida por transferencias públicas. En el primer semestre de 2026 registró una ganancia neta de $232.483 millones y generó efectivo con su operación. Sin embargo, el balance también revela aportes estatales, obligaciones de corto plazo y un cambio patrimonial que explica buena parte de la mejora contable.
Los empresarios detrás de la oferta
Walter Román llega a la operación desde la infraestructura y la logística. Según fuentes del sector, comenzó a trabajar en la empresa familiar en 1980 y desarrolló su propio camino después de que los cuatro hermanos separaran sus nego
cios en 1996. Rowing continuó las actividades de Román Ingeniería y se especializó en construcción, mantenimiento y operación de redes y servicios urbanos.
Su actividad incluye infraestructura eléctrica, telecomunicaciones, gas, agua y saneamiento. En 2015, Román creó Equo Capital, con participaciones en logística, salud, tecnología y desarrollos inmobiliarios. Las empresas en las que participa reúnen, según las mismas fuentes, más de 8.000 empleados directos. La cifra corresponde al conjunto de sus participaciones y no exclusivamente a Rowing.
Filiberti, por su parte, aporta una relación previa con el negocio del agua a través de Transclor. La compañía produce insumos para potabilización y abastece a las plantas de AySA. El empresario también participa junto con José Luis Manzano y Daniel Vila en el control de Edenor.
La presencia de un proveedor dentro del eventual grupo de control abre un aspecto relevante para la futura gestión: cómo se organizarán las compras y qué controles se aplicarán a las operaciones entre empresas vinculadas.
El consorcio se completa con Arcos Saneamento e Participações, como operador técnico brasileño, y PHX AQUA AR B.V., como vehículo de inversión. Del otro lado de la licitación quedó el grupo Roggio, con antecedentes en el sector a través de Aguas Cordobesas.
El precio de las acciones y las obligaciones de inversión
La diferencia entre las ofertas fue de US$55,2 millones, equivalente a una ventaja del 19,4% sobre la propuesta de Roggio. La licitación se realizó sin base y ambas propuestas habían superado la primera etapa.
Según fuentes del sector, el desembolso previsto entre la adquisición y las inversiones comprometidas ronda los US$2.340 millones: aproximadamente US$340 millones por las acciones y US$2.000 millones bajo el contrato de concesión. Son destinos y plazos diferentes; el precio de compra no debe confundirse con los recursos que se ejecutarán durante la gestión del servicio.
Economía informó que el programa obligatorio para 2027–2031 asciende a $2,89 billones, a valores de diciembre de 2025 y sin IVA, y lo presentó como obligaciones por más de US$2.000 millones. El detalle contempla aproximadamente $1,13 billones en obras, $1,15 billones en mantenimiento, $315.761 millones en mejoras y $296.166 millones en operación.
Las fuentes del sector también estiman un valor empresarial cercano a US$447 millones, incluyendo deuda, y señalan que unos US$70 millones deberán ser honrados por los actuales accionistas. Esa estimación es distinta del precio ofrecido por el paquete estatal: no representa lo que el Tesoro recibiría por la venta.
En su evaluación del negocio, las mismas fuentes identifican un atraso tarifario del 10,6% medido en dólares respecto de lo acordado. Se trata de una estimación del sector, no de un aumento tarifario anunciado.
Una ganancia que necesita explicación
El balance a junio muestra ingresos netos por servicios de $875.586 millones, frente a $918.815 millones en el primer semestre de 2025. Como las cifras están expresadas en moneda homogénea de junio de 2026, la comparación implica una caída real del 4,7%.
Pese a esa reducción, AySA pasó de una pérdida operativa de $35.629 millones a una ganancia operativa de $188.472 millones. El resultado neto, después de resultados financieros y por tenencia, ascendió a $232.483 millones, frente a $3.618 millones un año antes.
El salto tiene un componente contable decisivo. A fines de 2025, la sociedad restituyó al Estado bienes afectados a la concesión, como parte de la reorganización previa a la privatización. El balance aclara que la restitución no implicó una entrega física ni una interrupción de su uso: AySA continúa utilizándolos para prestar el servicio.
La operación modificó los cargos por depreciación, que bajaron de $212.440 millones en el primer semestre de 2025 a $1.724 millones en 2026. La diferencia, de $210.716 millones, equivale aproximadamente al 94% de la mejora del resultado operativo.
Esto obliga a distinguir la evolución contable de la eficiencia del negocio. La ganancia aumentó con fuerza, pero no puede atribuirse íntegramente a una mayor facturación o a una reducción de los desembolsos necesarios para operar.
La restitución también es relevante para entender qué se vende: la compra de las acciones no equivale a adquirir en propiedad toda la infraestructura que utiliza la concesionaria.
Caja, aportes públicos y deudas
La generación de efectivo ofrece otra perspectiva. AySA obtuvo $257.312 millones de flujo operativo durante el semestre, frente a $262.017 millones un año antes. En moneda homogénea, la caída fue del 1,8%.
Durante ese período pagó $190.680 millones por bienes de uso e intangibles. La operación produjo, por lo tanto, más efectivo que esos desembolsos de inversión, aunque la diferencia no contempla todos los movimientos financieros.
La empresa también recibió $34.465 millones en efectivo por transferencias del Estado nacional. El balance reconoce $40.871 millones de transferencias en el patrimonio, una medición distinta que no debe sumarse a los cobros. Los datos muestran que el objetivo de prescindir del financiamiento estatal todavía no se había concretado por completo.
Al cierre de junio, AySA tenía $14.858 millones en caja y bancos y $75.871 millones en inversiones financieras corrientes. Sus deudas con proveedores ascendían a $395.218 millones y los préstamos y otros pasivos financieros, sumando corto y largo plazo, alcanzaban $51.998 millones.
El pasivo total era de $796.238 millones, pero esa cifra incluye obligaciones comerciales, laborales, fiscales y previsiones: no es exclusivamente deuda financiera.
Otro punto de atención es el capital de trabajo. Los activos corrientes sumaban $495.265 millones y los pasivos corrientes, $627.338 millones, lo que arroja una diferencia negativa de $132.073 millones. Esa estructura exige gestionar vencimientos y cobranzas, aunque por sí sola no implica una imposibilidad de pago.
El desafío después de la adjudicación
Según Economía, las obligaciones de expansión contemplan alcanzar en 2031 una cobertura del 75,3% en agua y del 63,9% en cloacas. Al finalizar el período inicial de concesión, los mínimos deberán llegar al 90% y al 75%, respectivamente.
El desafío del eventual nuevo operador será sostener la generación de caja, atender las obligaciones existentes y ejecutar el programa comprometido. Para el Estado, la prueba será que la transferencia del control se traduzca en menor necesidad de financiamiento público y en el cumplimiento de las metas del servicio.
La oferta pone un precio al paquete accionario. El negocio que hay detrás combina ingresos por tarifas, inversiones, mantenimiento y una concesión de largo plazo. Su resultado dependerá de cómo se articulen esas obligaciones con la capacidad financiera del consorcio y el control regulatorio.