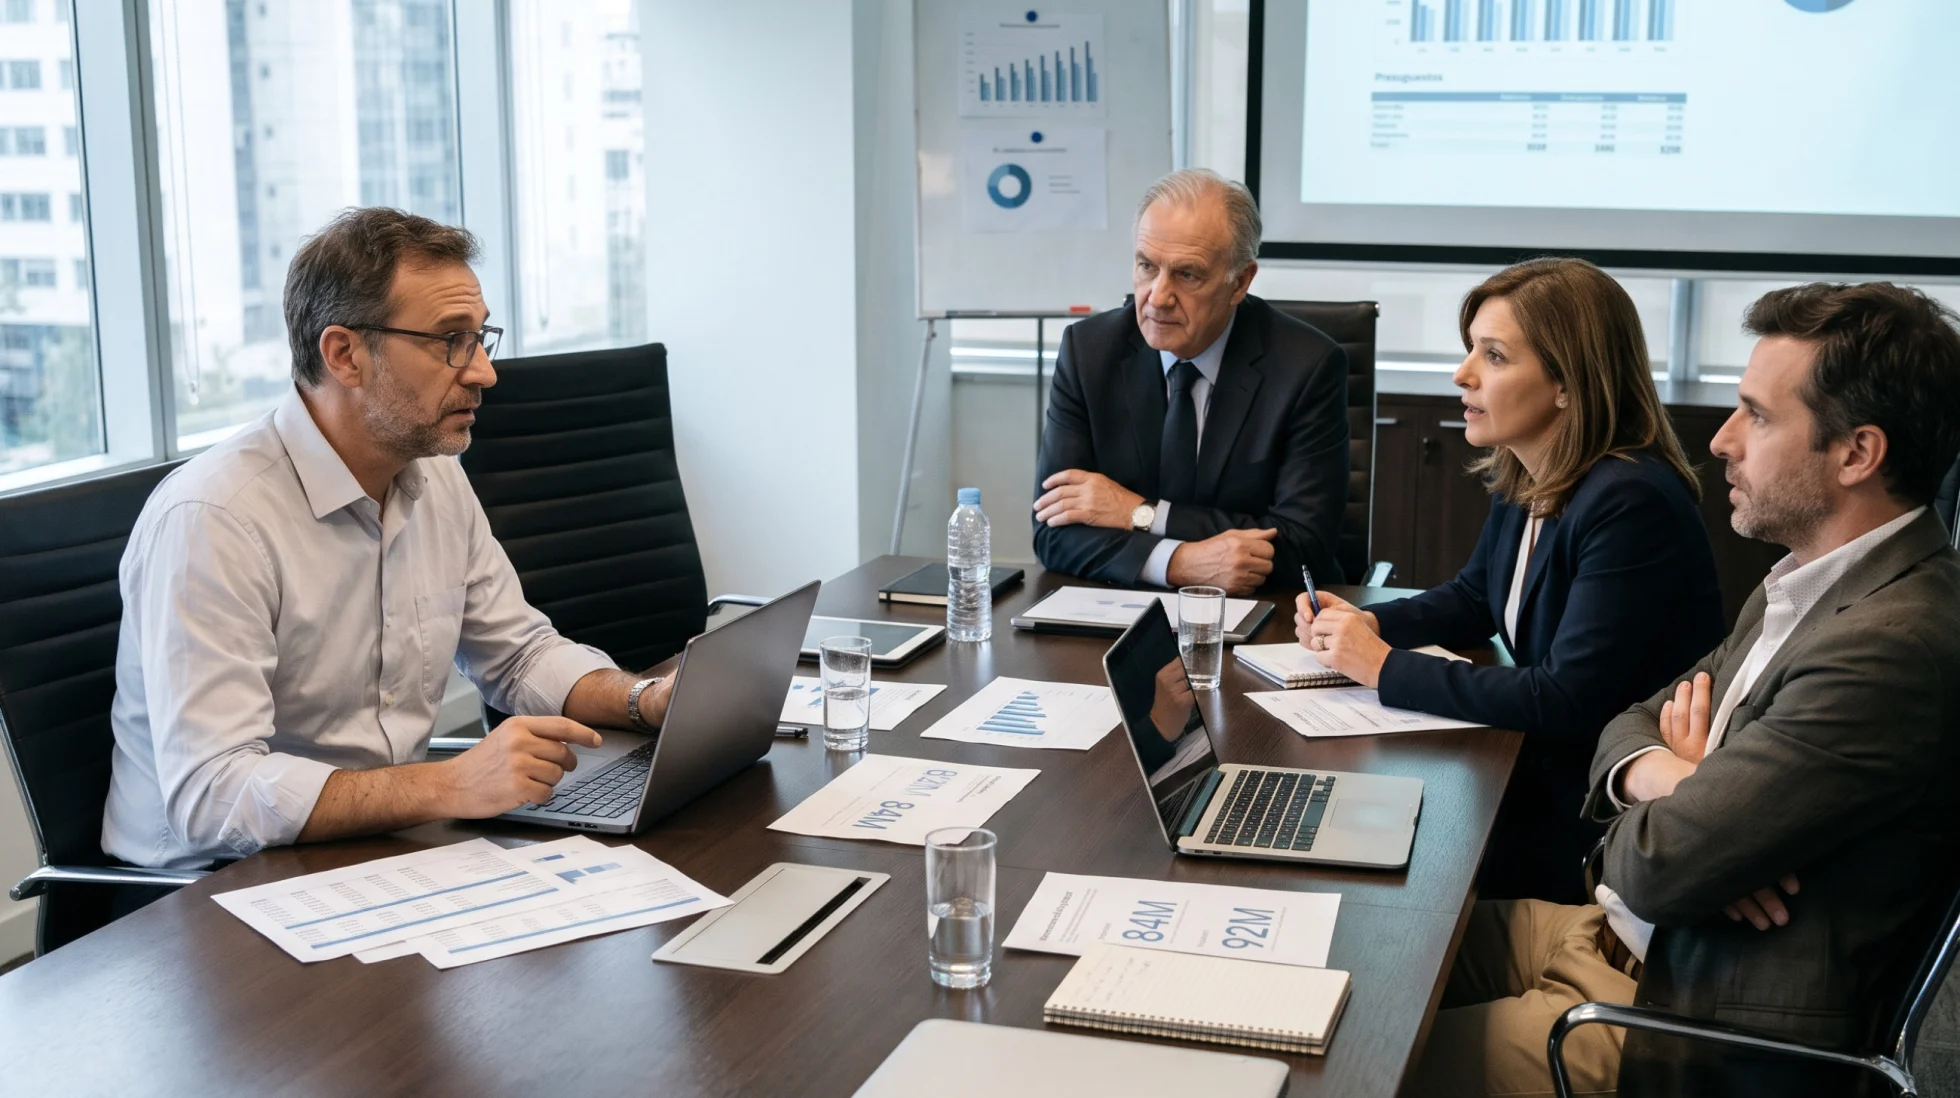
"Con US$ 80 millones puedo comprometerme", afirmó Martín, el CFO, sin mirar sus notas. El presidente del directorio, Germán, apoyó los brazos sobre la mesa. "¿Ochenta? Venimos de un buen año", observó. Martín conocía ese tono. Había revisado durante semanas el pipeline de oportunidades, los precios y la capacidad comercial. Ochenta millones no era una cifra cómoda. Era la que podía defender. "Es lo que veo hoy", respondió Martín. "Yo veo una compañía que puede dar más. Trabajemos con US$ 84 millones", sostuvo Germán.
Hubo unos segundos de silencio. Martín volvió a mirar la planilla. Nada había cambiado desde hacía diez minutos. No había nuevos clientes, mejoras de margen ni adquisiciones. «Bien. Ochenta y cuatro», propuso Martín y salió de la reunión con un objetivo nuevo, pero con exactamente la misma información.
Dos días después, Martín se reunió con Laura, directora del negocio. «El número es US$ 84 millones. Necesito que lo hagamos posible", le indicó. Laura frunció el ceño. "¿Ochenta y cuatro es el forecast o el objetivo?", preguntó. Martín demoró demasiado en responder. "Es el número", contestó. Laura entendió el mensaje. Sabía que algunas cuentas importantes llegaban débiles al segundo semestre, pero también conocía las reglas implícitas de una reunión presupuestaria. Si proponía exactamente lo que le habían pedido, podía parecer defensiva. "Entonces, nosotros deberíamos gestionar para US$ 88 millones", sostuvo Laura. Martín la miró. "¿Tenés algo nuevo que justifique otros cuatro millones más?", preguntó. "No. Pero si vamos por 84, no podemos administrar para 84", argumentó Laura.
La frase pareció sensata. Nadie la discutió. Una semana más tarde, Laura presentó los US$ 88 millones a Federico, gerente comercial. "Necesito que distribuyas esta cifra por región y por vendedor", le pidió. Federico recorrió sus archivos en silencio. "Si reparto 88 millones, no llegamos a 88 millones", advirtió. "¿Cómo?", preguntó Laura. "Siempre se cae algo. Una licitación se posterga, alguien pierde una cuenta, otro entra tarde. Necesito aire", explicó Federico. "¿Cuánto?", quiso saber Laura. «Noventa y dos», respondió Federico. Laura levantó la vista. "Eso es un 15% por encima del número original", señaló. "Y es la única forma de protegerlo", replicó Federico.
Minutos después, las cuotas individuales de los vendedores sumaban US$ 92 millones. La planilla era impecable. Había responsables, fechas, regiones y curvas mensuales. La cifra parecía ahora más precisa que nunca. También era aquella en la que menos personas creían.
Martín, el CFO, estimó cuánto puede vender realmente la compañía; Germán, presidente del Directorio, presionó para elevar esa previsión; Laura, directora del negocio, convirtió esa expectativa en un objetivo más ambicioso; y Federico, gerente comercial, distribuyó entre los vendedores una cuota aún mayor para compensar las operaciones que podrían caerse y proteger el cumplimiento de la meta. Cada uno respondió a una lógica distinta, pero, en el proceso, la cifra aumentó sin que apareciera información nueva que justificara ese crecimiento.
Martín descubrió el problema cuando recibió el consolidado final. Tres semanas antes él había considerado defendibles US$ 80 millones. Ahora, la organización tenía asignados US$ 92 millones. Pidió una reunión. "Explíquenme de dónde salieron los 12 millones", exigió Martín. Laura habló de ambición. Federico, de cobertura. Martín insistió: "No. Quiero saber qué cambió en el negocio", aclaró. Nadie respondió de inmediato. No había nuevos clientes, mayor capacidad instalada ni una mejora demostrable de la conversión de oportunidades detectadas en negocios reales. Había, sobre todo, una secuencia de decisiones jerárquicas. Cada nivel había recibido una cifra y había agregado presión.
Entonces, Martín entendió que había interpretado mal el problema. No estaban discutiendo cuánto podía vender la compañía. Estaban negociando cuánto riesgo debía absorber cada nivel. El presupuesto había dejado de ser una estimación y se había convertido en una cadena de compromisos.
La literatura sobre sistemas de control conoce bien este fenómeno. Kenneth A. Merchant, profesor emérito de Contabilidad de la University of Southern California y especialista en sistemas de control de gestión, mostró cómo los presupuestos vinculados a la evaluación y los incentivos pueden generar budgetary slack o "colchoncito presupuestario": los responsables no siempre revelan su mejor estimación cuando saben que esa cifra luego se utilizará para juzgarlos.
Joseph G. Fisher, James R. Frederickson y Sean A. Peffer, investigadores de la contabilidad de gestión que estudiaron la negociación presupuestaria y sus efectos sobre las decisiones de los responsables, agregaron otra pieza: la asimetría de información. Quien está más cerca de la operación sabe más que su superior, pero también tiene razones para administrar cuánto de ese conocimiento revela.
En el caso de Martín aparecía, además, otro mecanismo. Federico no solo pensaba en el año en curso. «Si este equipo entrega 92, ¿con qué número creés que vamos a arrancar la discusión del presupuesto del año siguiente?», le preguntó Federico a Martín más tarde. Ese temor tiene nombre: target ratcheting. Cuando el desempeño actual se transforma en la base automática del objetivo futuro, el buen desempeño puede empezar a sentirse como una penalización diferida. Jan Bouwens, profesor de Contabilidad de la Universidad de Ámsterdam e investigador de los sistemas de control de gestión, y Peter Kroos, investigador en contabilidad de gestión y coautor de estudios sobre incentivos y objetivos de desempeño, encontraron evidencia de que, bajo esas condiciones, algunos responsables moderaban su esfuerzo cuando sabían que superar ampliamente la meta endurecería el objetivo del período siguiente.
El problema, entonces, no era la falta de ambición. Era pedirle a una única cifra que hiciera demasiadas cosas: anticipar el futuro, desafiar a la organización, distribuir recursos y evaluar personas.
Martín cambió la pregunta en la siguiente reunión. "Olviden por un momento el bonus, el presupuesto y lo que vamos a presentar al directorio. Si esta cifra no tuviera ninguna consecuencia para ustedes, ¿cuánto creen realmente que vamos a vender?", preguntó Martín.
La sala cambió. Desaparecieron algunas oportunidades. Otras recibieron probabilidades más realistas. Los gerentes discutieron clientes en lugar de compromisos. El número terminó cerca de US$ 82 millones. "Perfecto. Ese es nuestro forecast", concluyó Martín. Después señaló el 88. «Este es el objetivo», precisó. Finalmente, marcó el 92. "Y esto es una aspiración. Pero, para llegar ahí, tenemos que explicar qué vamos a hacer distinto", advirtió.
Por primera vez, los tres números podían coexistir sin fingir que significaban lo mismo. Jeremy Hope (1948-2011), investigador especializado en gestión del desempeño, y Robin Fraser, consultor de gestión, construyeron buena parte de su crítica al presupuesto tradicional sobre esta tensión: cuando la planificación, los objetivos, la evaluación y los incentivos quedan atrapados dentro de una misma cifra fija, el sistema puede producir negociación estratégica y gaming, es decir, conductas orientadas a mejorar el resultado aparente, en lugar de generar información de mayor calidad.
Semanas después, Martín volvió al directorio con tres números. La conversación fue menos cómoda, pero mucho más útil. Ya no podían esconder la distancia entre el futuro probable y el futuro deseado. Ahora debían discutir cómo cerrarla. Porque una organización no conoce mejor el futuro cuando cada nivel agrega otro 5% de presión a la cifra. Lo conoce mejor cuando puede distinguir entre lo que cree que va a ocurrir, lo que quiere lograr y lo que tendría que cambiar para acercar ambas cosas.
Cuando el presupuesto sube sin que aparezca información nueva, no aumenta el conocimiento. Aumentan el compromiso y la presión. Ese es el verdadero riesgo: que la cifra crezca mientras la calidad de la información disminuye.
Esta historia es ficticia. Ninguno de sus personajes representa a una persona u organización en particular. Pero quizá esa sea la parte menos importante. Lo verdaderamente relevante es preguntarse si el mecanismo que describe resulta familiar. Porque tal vez también en tu organización el forecast, el target y la aspiración estratégica convivan dentro de una única cifra.
Y quizá valga la pena hacer una pregunta incómoda la próxima vez que un presupuesto aumente al atravesar la jerarquía: ¿Qué información nueva apareció en cada escalón? Si la respuesta es ninguna, probablemente el presupuesto esté subiendo mientras la calidad de la información baja.
*Javier Raya es profesor en Sistemas de Dirección y Control, director ejecutivo y miembro del Consejo Directivo en IAE Business School
Referencias
Merchant, K. A. (1985). Budgeting and the propensity to create budgetary slack. Accounting, Organizations and Society, 10(2), 201-210.
Fisher, J. G., Frederickson, J. R., & Peffer, S. A. (2002). The effect of information asymmetry on negotiated budgets: An empirical investigation. Accounting, Organizations and Society, 27(1-2), 27-43.
Bouwens, J., & Kroos, P. (2011). Target ratcheting and effort reduction. Journal of Accounting and Economics, 51(1-2), 171-185.
Hope, J., & Fraser, R. (2003). Beyond Budgeting: How Managers Can Break Free from the Annual Performance Trap. Harvard Business Press.