A horas de conocerse el primer resultado de las elecciones generales en Brasil, los mercados regionales se preparan para un escenario de alta volatilidad que tendrá repercusiones directas en la Argentina. Esto porque la ajustada diferencia que marcaron hasta el viernes los sondeos entre el presidente Inacio "Lula" Da Silva, que va por un cuarto mandato, y Flavio Bolsonario, hijo del ex mandatario Jair (hoy preso), indica que los comicios de hoy son el primer capítulo de la contienda electoral. Si se confirma esa tendencia, recien el 25 de octubre el resultado será definitvo.
Eso significa que la incertidumbre se extenderá para los mercados e incluso incrementará la tensión si, tal como se espera, Lula aventaja a Bolsonaro. El gobierno del PT llega a las elecciones con una economía que crece menos que lo esperado y está atravesada por tensiones fiscales. El país enfrenta un gasto público rígido, con más del 90% del presupuesto comprometido en partidas obligatorias, y una deuda que exige un superávit primario cercano al 2% del PBI para estabilizarse. Sin embargo, el resultado primario actual se mantiene por debajo de ese nivel, mientras que la carga de intereses ronda el 9% del producto. A esto se suma la tasa de referencia Selic se sostiene en niveles elevados, lo que encarece el financiamiento y transmite rápidamente sus efectos a la deuda pública, dado que gran parte de los títulos están indexados a la política monetaria.
Este escenario de fragilidad fiscal y tasas altas condiciona la reacción de los mercados frente a las elecciones: una consolidación creíble podría abrir espacio para una baja de tasas y mejorar la confianza, mientras que un deterioro fiscal reforzaría la volatilidad cambiaria y financiera.
Tanto desde la city porteña como desde Wall Street, los operadores siguen las instancias políticas en Brasil con suma atención. Tanto J.P. Morgan como Goldman Sachs coinciden en que la trayectoria fiscal del próximo gobierno brasileño será el factor decisivo para definir el rumbo de los activos financieros y la competitividad comercial. La elección presidencial, que se resolverá en dos vueltas si ningún candidato supera el 50% de los votos, se combina con la renovación del Congreso, un elemento clave para la capacidad de implementar reformas.
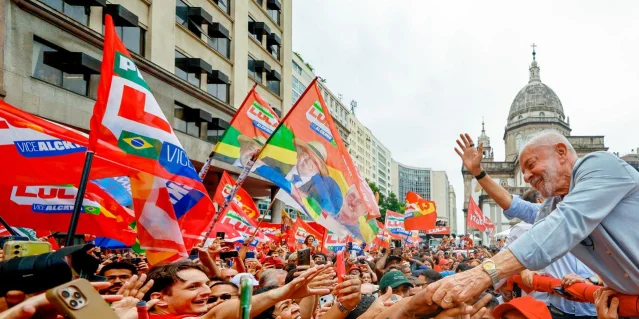
En ese sentido, los diagnósticos de los bancos internacionales son claros: el déficit fiscal total ronda el 10% del PBI, por el alto impacto de la tasa de interés, por lo que una consolidación fiscal creíble podría abrir la puerta a una baja de tasas, con ahorros fiscales de entre 2 y 3,7 puntos del PBI. Según calculan, si el próximo gobierno logra ordenar las cuentas públicas, el dólar podría bajar hasta los 4,80 reales mientras que si la situación fiscal empeora, la devaluación de la moneda brasileña podría hacer que vuelva a rondar los 6 reales. Ese movimiento podría ser crucial para la Argentina.
Es que, de este lado de la frontera, más allá del impacto político de un triunfo de Lula, enfrentado políticamente con Javier Milei, o de Bolsonaro, el candidato que apoya el presidente argentino, el impacto se transmitirá por tres canales principales. El primero es el comercio bilateral: Brasil es el principal socio comercial, con el 12,8% de las exportaciones argentinas y el 21,7% de las importaciones en los primeros ocho meses de 2026. La industria automotriz concentra gran parte del intercambio, junto con trigo y lácteos. Un crecimiento brasileño cercano al 1% en 2027, como estima J.P. Morgan, podría limitar la demanda de productos argentinos incluso si los mercados reaccionan positivamente a la elección. El segundo canal es cambiario: si el real se deprecia y el peso argentino no acompaña, los productos locales se encarecen en términos relativos, mientras que los bienes brasileños ganan competitividad. En sentido contrario, un real más fuerte favorecería a los exportadores argentinos, siempre que los costos internos no neutralicen la ventaja. El turismo también refleja esa dinámica: un real débil abarata Brasil para los argentinos y encarece Argentina para los brasileños, mientras que una apreciación invierte los incentivos.
El tercer canal es financiero. Un episodio de aversión al riesgo en Brasil podría contagiar a los activos argentinos si los fondos reducen exposición a la región. Sin embargo, el efecto no sería mecánico ni proporcional: dependerá de los fundamentos fiscales y monetarios locales y de las condiciones globales de liquidez. Un resultado que los mercados perciban como favorable en Brasil -un triunfo de Bolsonaro- podría mejorar el ánimo hacia América latina y beneficiar indirectamente a la Argentina, aunque también aumentaría la competencia por capitales si los inversores encuentran oportunidades más atractivas en tasas o acciones brasileñas.
Analistas locales refuerzan esta visión. Eric Ritondale, de Puente, señaló que el real es el canal más inmediato de transmisión, aunque el impacto sobre el peso argentino sería moderado. Pedro Siaba Serrate, de PPI, destacó que una victoria de Bolsonaro podría atraer "mucho flujo" hacia Brasil, apreciando el real y mejorando la posición relativa argentina. Desde Abeceb advierten que el riesgo para el comercio proviene más de la macro brasileña que de la política: un ajuste fiscal que reduzca actividad podría afectar la demanda de productos argentinos.
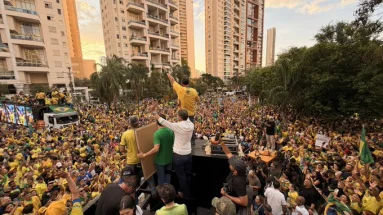
Las acciones brasileñas también ofrecen un termómetro. J.P. Morgan las considera baratas y con posicionamiento reducido, con potencial de suba del 50% si se corrigen las cuentas públicas y caída del 21% si se deterioran. Goldman Sachs distingue entre sectores: mientras el Bovespa acumula una suba del 13% en el año, las acciones domésticas sensibles a las tasas permanecen estables o en baja. Estos segmentos, con exposición dos o tres veces mayor a los movimientos de tasas, podrían beneficiarse si la disciplina fiscal permite una reducción significativa del costo del dinero.
En cualqueir caso, hoy se inicia un proceso que seguirá más allá de octubre. La reacción inicial de los mercados dependerá de las políticas concretas, la composición del Congreso y la credibilidad del ajuste fiscal. Para la Argentina, habrá dos tiempos para acusar el impacto: uno inmediato, a través del real, los bonos y las acciones; y otro más lento, vía crecimiento brasileño, crédito y comercio. Las elecciones recién empiezan.