La discusión sobre el regreso de la Argentina al radar de los grandes inversores internacionales tiene una pregunta central: si el país ya puede considerarse una alternativa de inversión de largo plazo o si todavía funciona, para buena parte del mercado, como una oportunidad táctica sujeta a cambios rápidos en las condiciones económicas y políticas.
Para Pablo Goldberg, Managing Director, jefe de Research y Portfolio Manager de Deuda de Mercados Emergentes en BlackRock, la respuesta depende de una variable que atravesó buena parte de la historia reciente argentina: la volatilidad. Durante su participación en el 62° Coloquio de IDEA, el ejecutivo puso el foco en la previsibilidad, el desarrollo del mercado de capitales local, la calidad institucional y el desafío de recuperar el grado de inversión.
"En acciones uno mira retorno sobre riesgo, pero también a nivel país se puede aplicar para analizar la macro. En 2011, Argentina tenía el peor escenario de previsibilidad, ya que era muy volátil. Mientras Argentina no baje su volatilidad seguirá siendo un trade", afirmó. En ese punto, Goldberg planteó que Argentina todavía carga con el peso de su propia historia.
El costo de la historia argentina frente al mercado
La memoria de los inversores ocupa un lugar central en cualquier análisis crediticio. Los antecedentes de crisis, defaults, cambios regulatorios y fuertes oscilaciones macroeconómicas forman parte de las variables que determinan cuánto riesgo está dispuesto a asumir el capital y qué retorno exige a cambio.
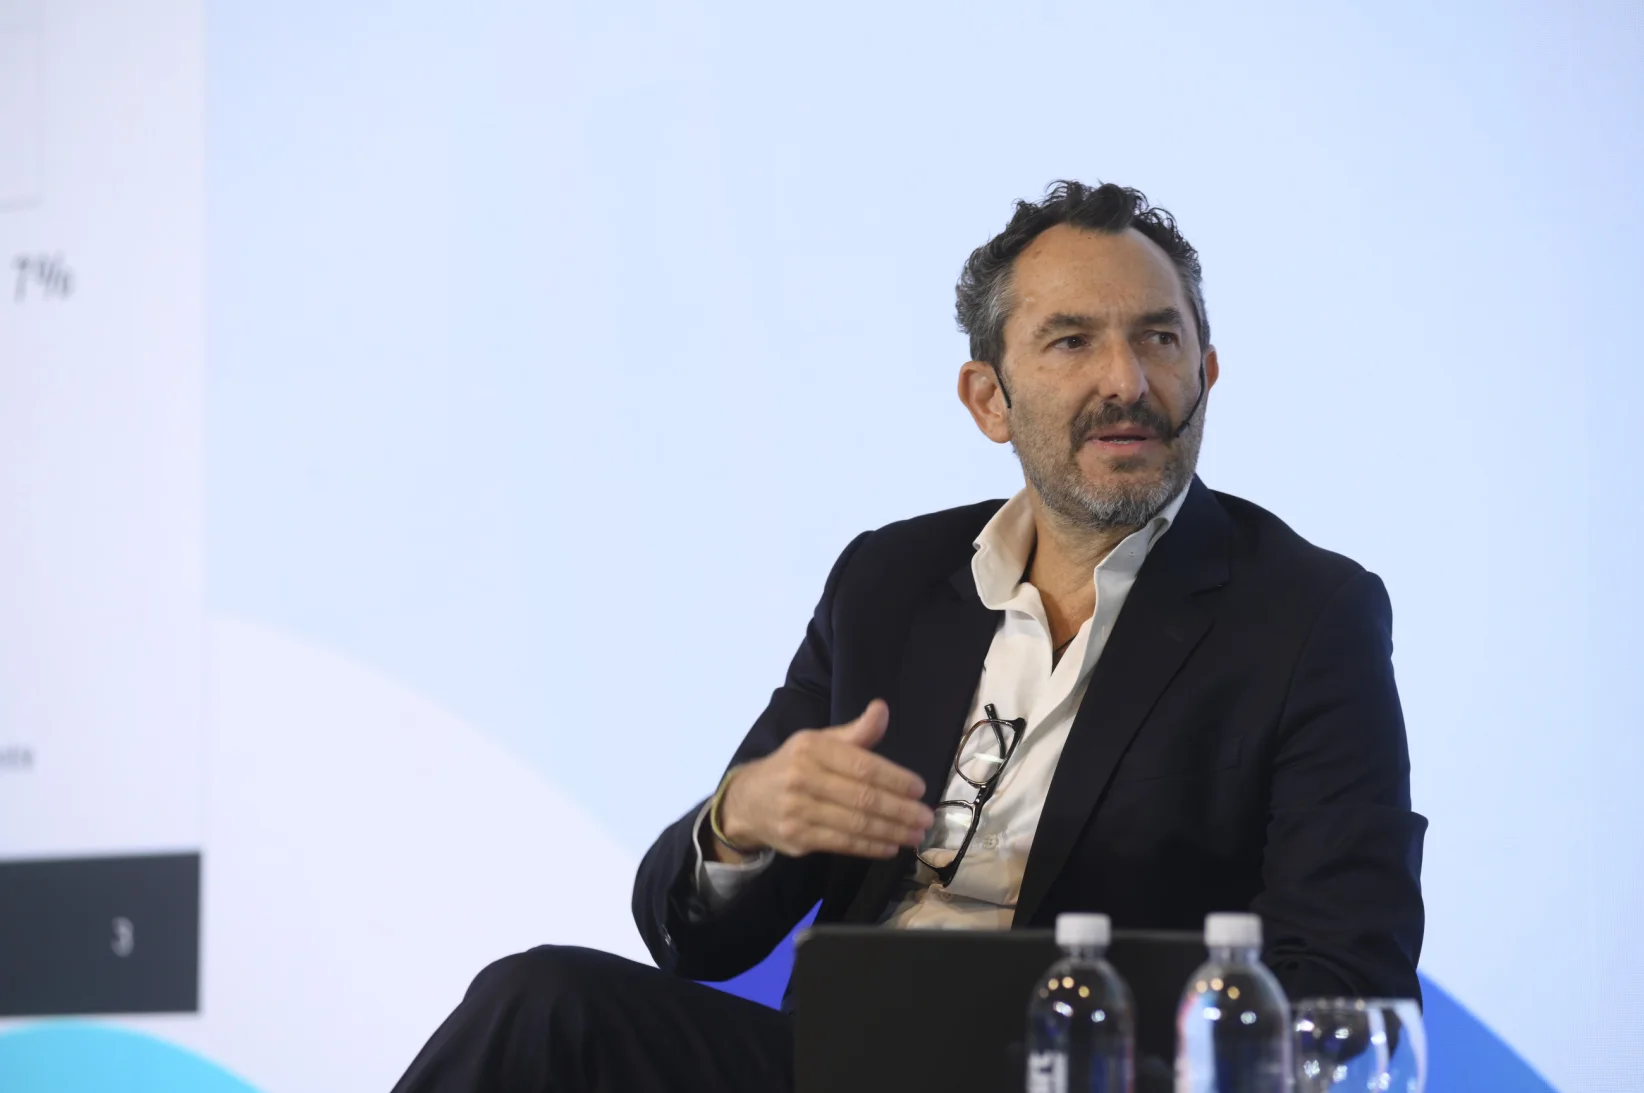
"El pasado es algo que pesa. El análisis crediticio de Moody’s en Argentina demuestra que, en el factor riqueza, debería tener un rating de grado de inversión. Cuando empezamos a poner la historia, Moodys le quita 3 escalones. El pasado te condena de alguna manera, y romper con la volatilidad es necesario para generar confianza", explicó Goldberg.
"El pasado te condena de alguna manera, y romper con la volatilidad es necesario para generar confianza"
Pablo Goldberg, Managing Director en BlackRock.
Por eso, la reconstrucción de la confianza exige algo más que una mejora puntual de los indicadores. Para los inversores de largo plazo importa la persistencia de las reglas y la capacidad de sostenerlas frente a cambios políticos. Goldberg vinculó esa condición con el comportamiento del propio capital argentino.
Los grandes fondos internacionales observan las decisiones de quienes conocen el país de primera mano y utilizan esa señal como una referencia adicional. "Los inversores internacionales miran a los locales. Si el que tiene más información, no invierte ¿por qué debería venir inversión desde afuera?", señaló.
El mercado de capitales local, una deuda pendiente
Durante décadas, las empresas y el propio Estado recurrieron con frecuencia al financiamiento en moneda extranjera. Esa dependencia expuso al país a descalces entre los ingresos que genera en pesos y las obligaciones que debe afrontar en dólares. Goldberg relacionó esa vulnerabilidad con la escasa profundidad del mercado financiero local. "Esta historia es cíclica, y genera vulnerabilidades", sostuvo.
La construcción de un mercado de capitales doméstico con mayor escala permitiría ampliar las fuentes de financiamiento en moneda local y reducir la exposición de compañías y del sector público a shocks externos.
"Cuando miramos un corporativo estamos mirando cuál es la capacidad de controlar deuda en el mercado de capitales. Si algunos corporativos se endeudan en moneda extranjera, no se quiere el descalce monetario que tienen los soberanos. La estabilidad es importante a nivel país, ya que condiciona al corporativo", explicó Goldberg.
Las reglas y el rol de las instituciones
El debate sobre la inversión también llevó la conversación hacia las reglas monetarias y el funcionamiento institucional. En la Argentina, la discusión acerca del papel del Banco Central, la emisión monetaria y los límites que deben establecerse sobre determinadas políticas atravesó distintos gobiernos y ciclos económicos. Para Goldberg, el punto relevante no reside solamente en la existencia formal de normas. La cuestión central pasa por su cumplimiento.
"El rol del BCRA son las reglas, y el respeto a las mismas. En Argentina, se está estableciendo que imprimiendo moneda no se genera riqueza, por lo que la institucionalidad resulta muy importante", afirmó.
El grado de inversión, uno de los objetivos que marcarían un cambio
Entre todas las variables mencionadas, Goldberg destacó una meta que podría modificar de manera relevante la percepción externa del país: recuperar el grado de inversión.
"Tal como Uruguay, Paraguay, Colombia. En Latam, hay casos de éxito. Empezar a bajar la penalidad del pasado, y que haya una sensación de quiebre entre el pasado y el futuro. Empujar hacia afuera la restricción a los dólares ayuda a aumentar los ratios externos. Se debe generar un mercado de capitales local importante", sostuvo. "El mercado de capitales ofrece buenas oportunidades si Argentina mejora su perfil crediticio", afirmó Goldberg.
El desafío de convertirse en un país "aburrido"
Financieramente hablando, ser una economía "aburrida" puede convertirse en una virtud. Significa que los inversores no esperan alteraciones drásticas de reglas, saltos abruptos en las variables macroeconómicas o cambios repentinos en el marco que afecta sus decisiones.
Consultado sobre qué debería hacer el país durante los próximos 20 años para alcanzar esa condición, Goldberg volvió al mismo punto que abrió la conversación. "Bajar la volatilidad, en principio. Hay países que tienen cambios de banderas políticas alternantes, que no cambian las reglas de juego, preservando la estabilidad macroeconómica. Por acá viene el camino. No hay que estar constantemente repensando", sostuvo.
Argentina también enfrenta una combinación particular de riesgos. Por un lado, su ubicación y sus recursos le otorgan una exposición geopolítica relativamente baja frente a otras regiones. Por otro, la historia política y económica interna todavía pesa sobre las evaluaciones de riesgo.
"Si nos olvidamos de la historia de defaults en Argentina, tendría un grado de inversión, pero el riesgo político doméstico es alto, aunque el geopolítico sea bajo. Todas esas vulnerabilidades pesan. El mundo está cambiando, y con él, también las tasas. Argentina se mete en la competencia, trata de dejar su pasado de volatilidad atrás", planteó Goldberg.
Energía, capital extranjero y la condición que todavía falta
Al analizar el interés internacional por el país, Goldberg identificó tres variables que orientan parte de las decisiones globales de inversión: energía, riesgo geopolítico y estabilidad macroeconómica. "El mundo busca energía, bajo riesgo geopolítico y estabilidad macroeconómica. Debe trabajar en este último punto", afirmó.
La Argentina cuenta con dos de esos componentes como argumentos de peso. Sus recursos energéticos y su posición geopolítica le permiten captar atención en un contexto internacional atravesado por la búsqueda de nuevas fuentes de abastecimiento y seguridad energética.
La tercera condición aparece como la principal tarea pendiente. La estabilidad macroeconómica determina cuánto de ese interés puede convertirse en capital de largo plazo. Sin esa previsibilidad, una oportunidad estructural puede quedar limitada a operaciones tácticas o apuestas de corto plazo, sostiene el especialista.