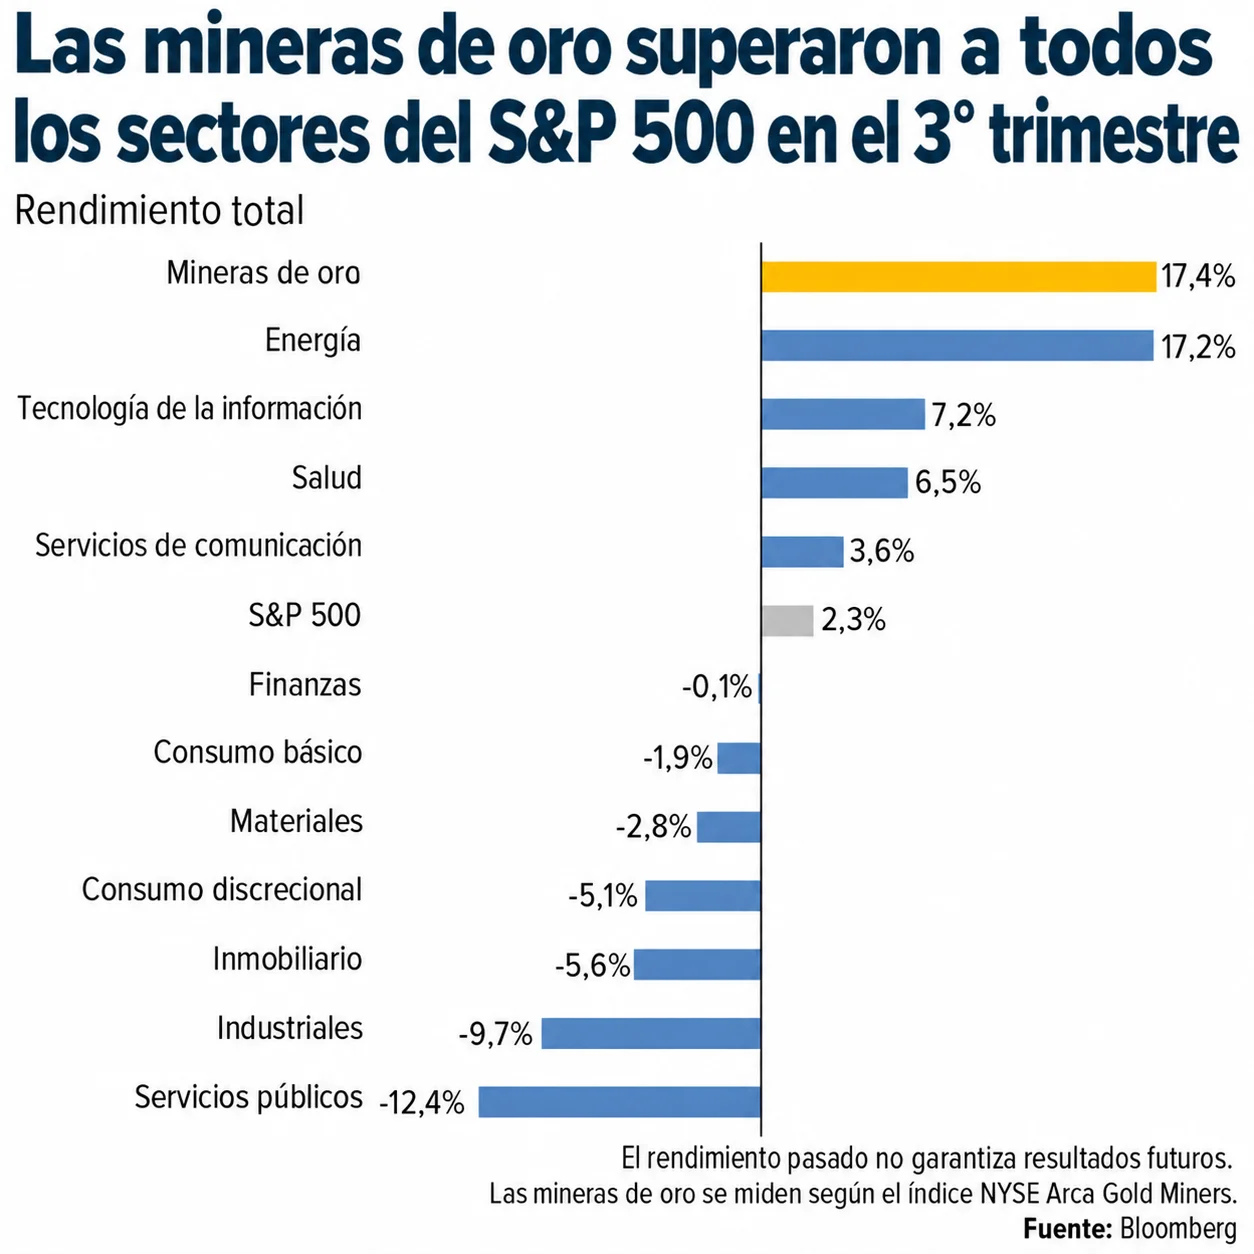
Las mineras de oro cerraron el tercer trimestre con una rentabilidad total del 17,4%, medida por el índice NYSE Arca Gold Miners. Con ese resultado, superaron incluso al sector energético, que avanzó 17,2%, y quedaron muy por encima del 2,3% registrado por el S&P 500. El resultado es todavía más llamativo porque coincidió con un septiembre complicado para el oro.
El metal precioso cayó 6,3% durante septiembre y algunos medios financieros no tardaron en poner en duda su condición de activo refugio. Sin embargo, un solo mes rara vez muestra el panorama completo. Al ampliar la mirada al trimestre, la situación de las compañías mineras fue muy distinta.
La diferencia se vuelve aún más evidente al observar el recorrido de largo plazo. En los últimos cinco años, el NYSE Arca Gold Miners generó una rentabilidad cercana al 240%, frente al 137% acumulado por el propio oro. Aun así, estas compañías siguen ocupando un lugar marginal dentro del mercado bursátil global.
La presión de los bonos sobre el oro
Septiembre estuvo dominado por la suba de las tasas de interés. El 16 de ese mes, la Reserva Federal de Estados Unidos las aumentó por primera vez en más de tres años y dejó abierta la posibilidad de nuevos ajustes. Dos días antes, el rendimiento de los bonos del Tesoro estadounidense a 10 años había superado el 5% por segunda vez desde la crisis financiera de 2008.
El movimiento también se sintió fuera de Estados Unidos. Los rendimientos de la deuda soberana subieron en distintos mercados y, en el Reino Unido, el bono gubernamental a 30 años superó el 6% el 1 de octubre, su nivel más alto desde 1998. Ese escenario suele jugar en contra del oro, ya que el metal no paga intereses. Si un bono del Tesoro a dos años ofrece un rendimiento cercano al 5%, mantener un activo que no genera renta se vuelve relativamente menos atractivo.
Para entender mejor esa presión, hay que mirar el rendimiento real. Esa tasa cerró septiembre en 2,93%, su nivel más alto desde noviembre de 2008. Solo durante ese mes subió alrededor de medio punto porcentual y acumuló un avance de un punto porcentual desde comienzos de año.
A ese factor se sumó la fortaleza del dólar. El índice que mide el desempeño de la moneda estadounidense avanzó más de un 2% en septiembre. Como el oro cotiza en dólares, una moneda más fuerte lo encarece para los compradores de otros países.
La combinación de tasas elevadas y un dólar fortalecido dejó un escenario particularmente desfavorable para el metal. Septiembre ya suele ser, históricamente, su mes más débil del año, pero esta vez registró su peor desempeño en ese período en una década. Sin embargo, la relación entre rendimientos reales elevados y las caídas del oro no siempre se cumple. En 2013, por ejemplo, las tasas reales aumentaron en alrededor de 1,5 puntos porcentuales y el metal perdió un 28%, uno de sus peores resultados anuales en décadas.
Otros períodos muestran una dinámica diferente. Entre 2005 y 2007, los rendimientos reales se ubicaron entre 2% y casi 3%, niveles similares a los actuales, y aun así el precio del oro prácticamente se duplicó. En 2022, esas tasas pasaron de valores fuertemente negativos a terreno positivo, con una suba de más de 2,5 puntos porcentuales, mientras que el metal terminó el año casi sin cambios. Después comenzó una de las mayores rachas alcistas de su historia, incluso con rendimientos elevados.
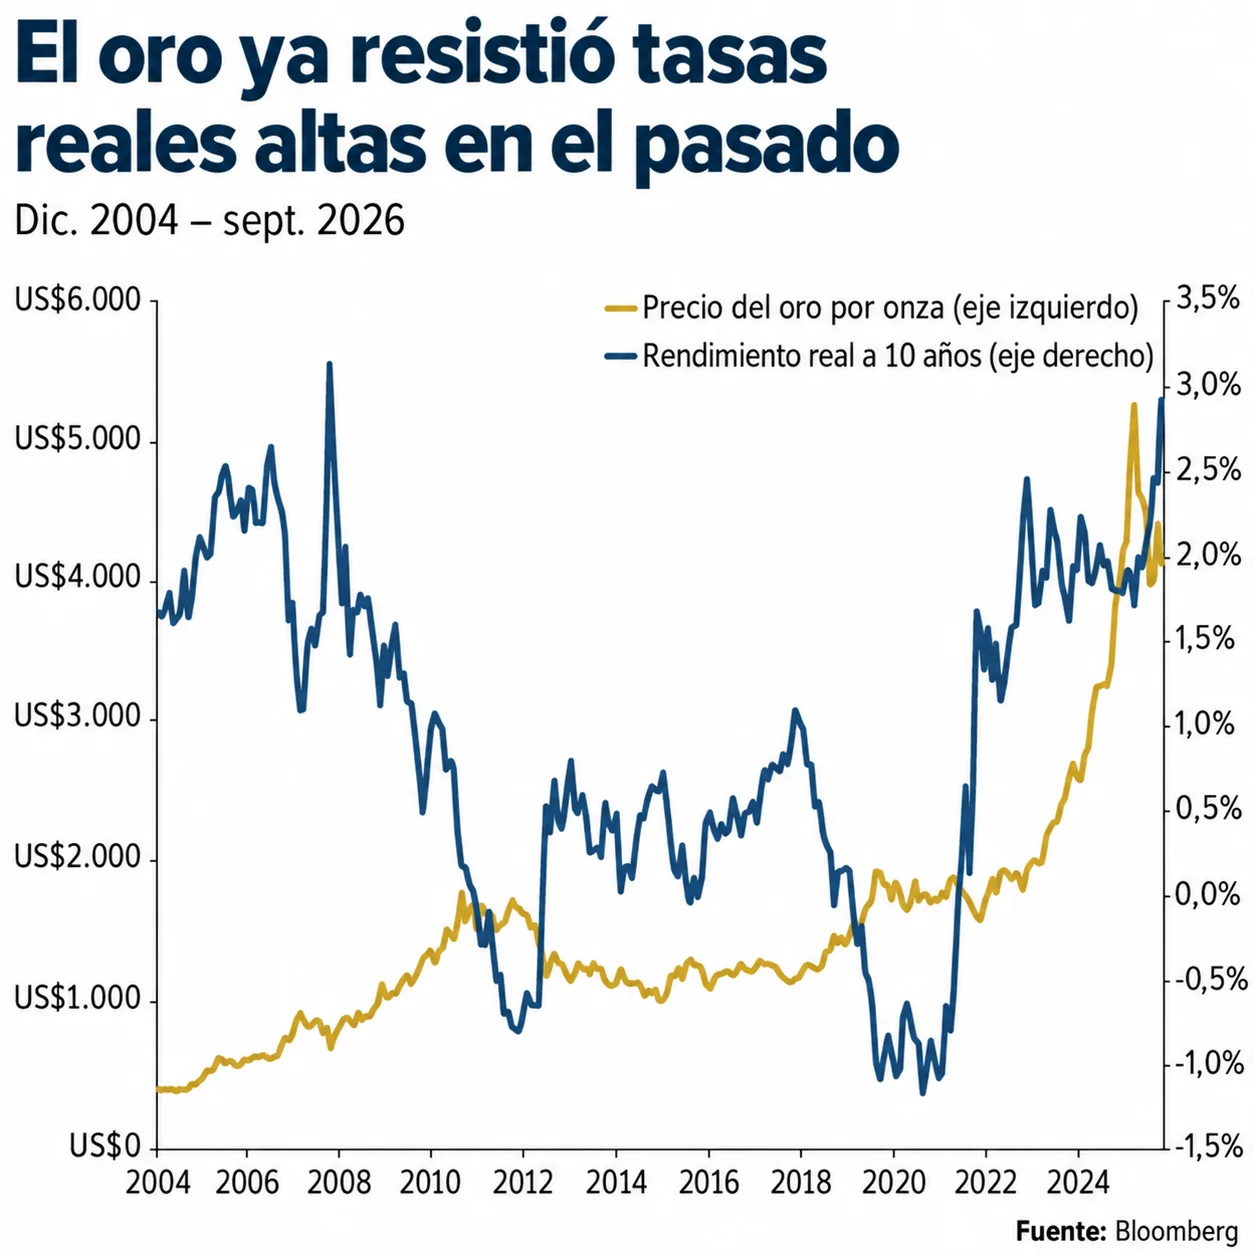
Una de las claves para explicar esas diferencias está en quién compra. En 2013, los inversores occidentales redujeron sus posiciones. Esta vez, en cambio, algunos de los mayores compradores mantuvieron sus tenencias y siguieron incorporando oro. Eso ayuda a entender por qué, pese a la caída de septiembre y al aumento de un punto porcentual en los rendimientos reales, el oro acumulaba una baja de apenas 4% en el año hasta el 2 de octubre.
La demanda que sostuvo al metal
Desde hace tiempo sostengo que el precio del oro está impulsado por dos fuerzas principales: el miedo y el amor. El primero refleja cómo reaccionan los inversores ante factores como la inflación, las tasas de interés y las decisiones de los gobiernos. El segundo está vinculado a la compra de metal como forma de ahorro o regalo, sobre todo en mercados como China e India.
Durante septiembre, la demanda asociada al miedo perdió fuerza. En cambio, las compras vinculadas al ahorro y a la acumulación de reservas se mantuvieron firmes, en particular entre los bancos centrales.
El banco central de China compró más de 20 toneladas de oro en agosto, su mayor adquisición mensual desde 2023, y extendió a 22 meses consecutivos su racha de compras. Además, el país importó un récord de 1.141 toneladas en los primeros ocho meses del año, una cantidad que ya superó todo lo registrado en 2025.
Otros bancos centrales siguieron el mismo camino. Polonia continuó aumentando sus reservas y Corea del Sur planea volver a comprar oro en diciembre por primera vez desde 2013. Una de las razones detrás de ese interés es la búsqueda de activos que ofrezcan mayor seguridad para las reservas. Tras el congelamiento de activos rusos en 2022, varios países empezaron a valorar más aquellos instrumentos que no pueden quedar inmovilizados por decisión de otro gobierno.
La demanda china también podría experimentar un impulso estacional. La Semana Dorada, que tradicionalmente marca el inicio de uno de los períodos de mayor compra de oro del país, empezó la semana pasada.
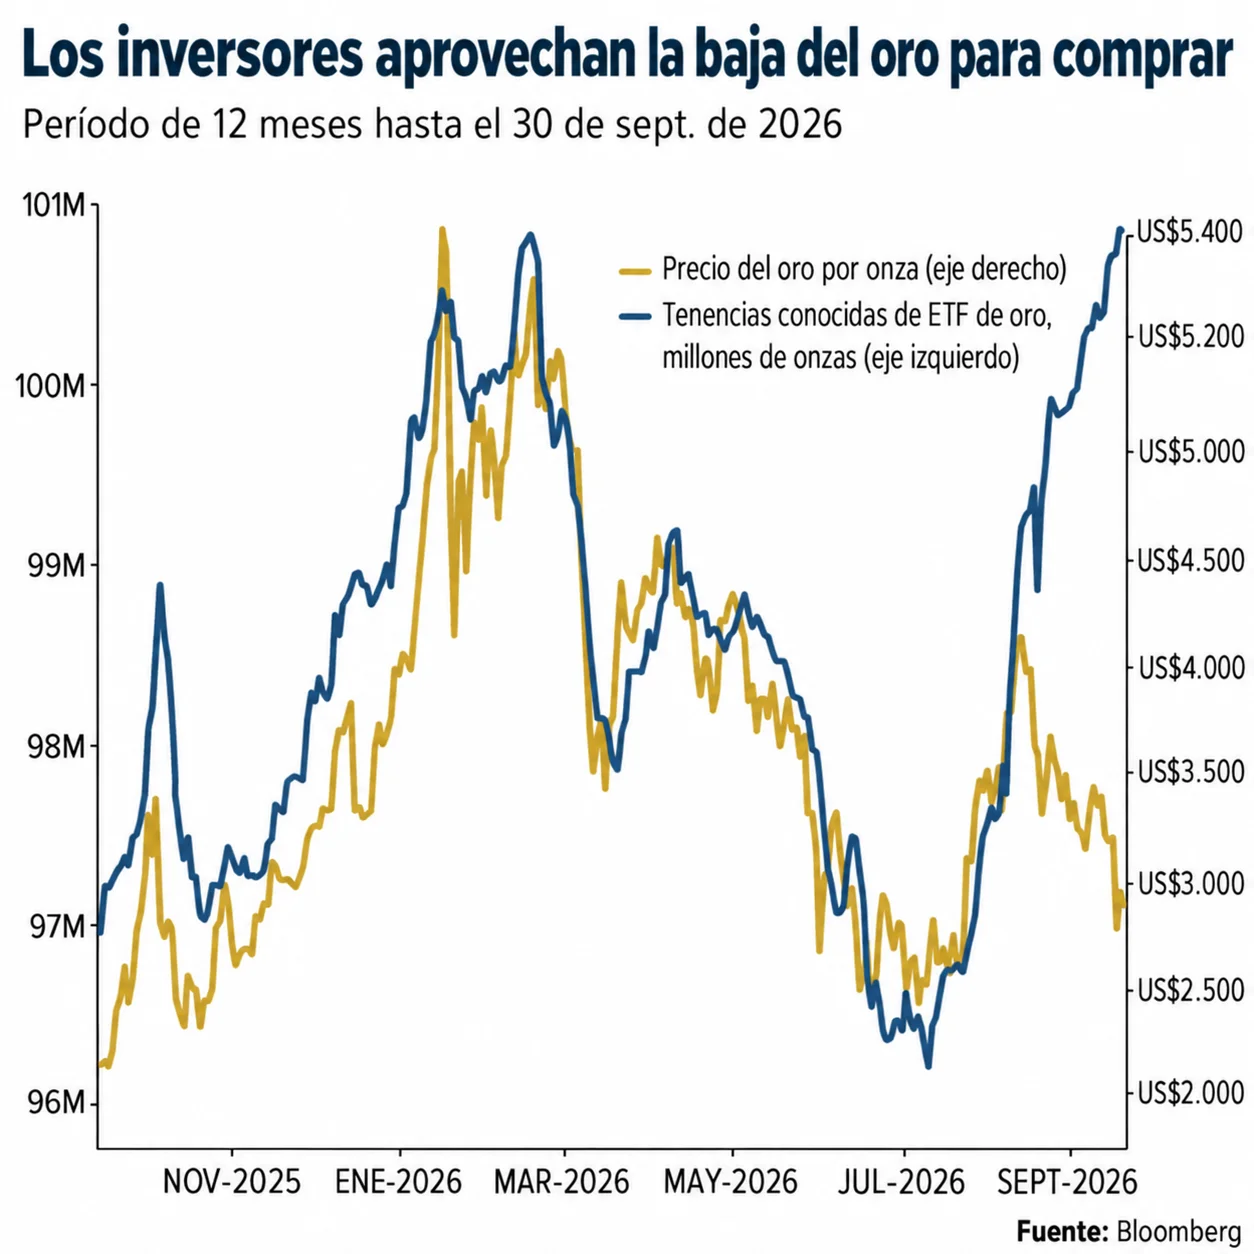
Los inversores particulares tampoco se retiraron del mercado. Durante buena parte del último año, el volumen de oro acumulado en fondos cotizados en bolsa, conocidos como ETF, siguió de cerca los movimientos del precio. Sin embargo, esa relación empezó a cambiar a fines de agosto. Mientras el valor del metal cayó de alrededor de US$ 4.650 por onza troy a US$ 4.157, las tenencias de los ETF siguieron creciendo hasta alcanzar aproximadamente 100,9 millones de onzas troy. Cada una equivale a unos 31,1 gramos. El volumen acumulado igualó así el máximo registrado el año pasado.
Los ETF de oro físico que cotizan en Estados Unidos recibieron US$ 3.800 millones en septiembre, tras captar US$ 7.900 millones en agosto. Que los inversores sigan comprando mientras el precio cae muestra que la confianza en el activo continúa firme.
Por qué las mineras todavía pasan inadvertidas
Las acciones mineras representan alrededor del 2% de los mercados bursátiles mundiales, su menor participación en 55 años. Además, las 50 mayores compañías de oro del planeta, en conjunto, tienen una valuación inferior a la de Nvidia.
Los números de estas empresas también muestran una mejora considerable. El flujo de caja libre por acción se multiplicó por 10 desde 2020. Al mismo tiempo, el rendimiento por dividendos del sector ronda el 12%, el nivel más alto de cualquier sector, según Jeff Clark, de Paydirt Prospector. En otras palabras, las mineras están generando mucho dinero en relación con el precio que los inversores pagan por sus acciones.
Las grandes compañías del sector parecen haber tomado nota. La competencia por activos volvió a intensificarse y una de las operaciones recientes fue una oferta de US$ 27.000 millones por Northern Star, rechazada la semana pasada porque la empresa consideró que el monto era demasiado bajo.

El contraste con el resto del mercado también es importante. Las bolsas se mantienen cerca de máximos históricos, pero gran parte de esas ganancias depende de un grupo reducido de gigantes tecnológicos. JPMorgan advirtió recientemente que invertir en un fondo que replica un índice no implica necesariamente tener una cartera diversificada. Por ahora, el mercado de bonos seguirá siendo uno de los principales factores a observar. La inflación de agosto en Estados Unidos quedó por debajo de lo esperado y los operadores redujeron sus apuestas sobre una nueva suba de tasas de la Fed en octubre.
También comienza una etapa del año que, históricamente, fue más favorable para el oro. Durante la última década, el metal registró una ganancia promedio cercana al 1,6% en octubre, mientras que diciembre y enero fueron sus dos meses de mayor actividad. El rendimiento pasado no garantiza que ese comportamiento se repita, aunque el período coincide con una temporada en la que suele aumentar la demanda.
El oro atravesó un año volátil y es probable que las fluctuaciones continúen. Por eso, siempre recomendé destinar un 10% de la cartera a este activo, dividido entre un 5% de oro físico y otro 5% de acciones de mineras de alta calidad, con ajustes periódicos para mantener esa proporción. Un mes difícil no debería ser suficiente para abandonar una posición pensada para el largo plazo.
*Esta nota fue publicada originalmente en Forbes.com.