Después de una jornada de fuertes pérdidas por el triunfo de Lula da Silva en Brasil, los activos financieros de ambos países comenzaron a recuperar terreno. Sin embargo, los inversores siguen atentos a las señales fiscales del Gobierno brasileño y a las dudas sobre la economía argentina.
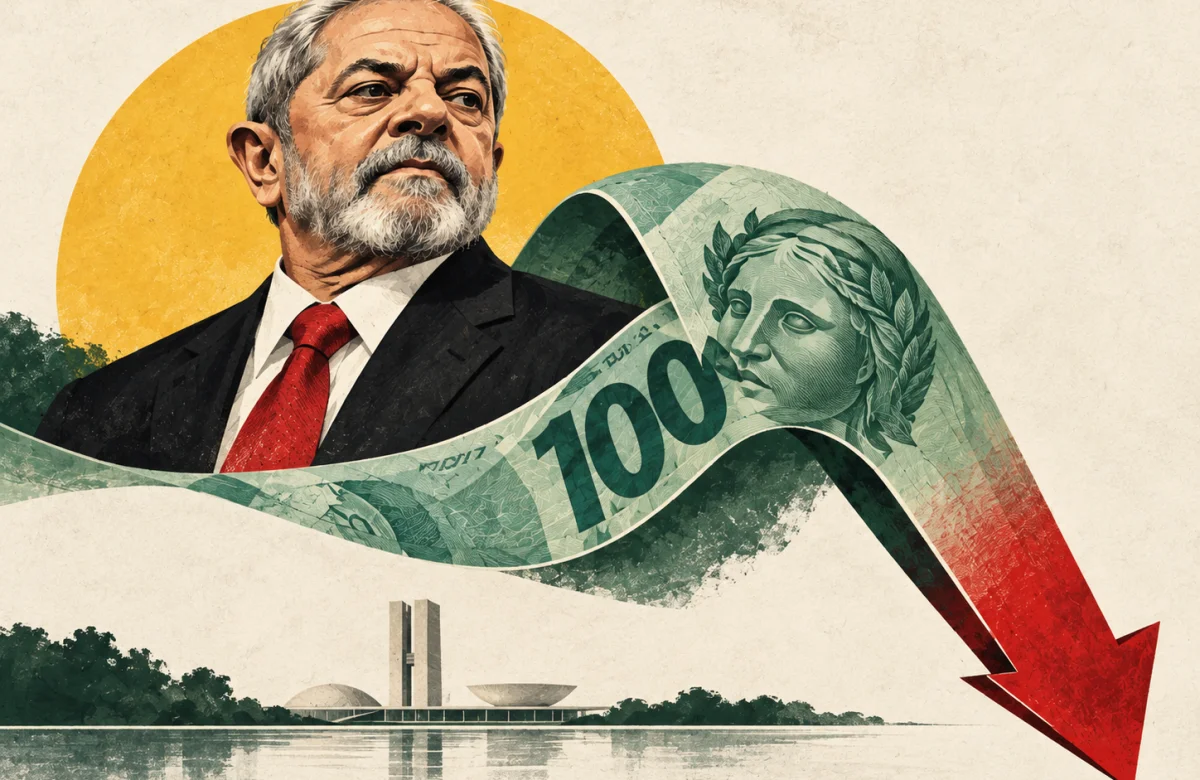
En Brasil, el índice Bovespa avanzó alrededor de 1%, mientras que el real se apreció cerca de 2% frente al dólar, hasta aproximadamente 5,31 reales. El movimiento llegó después de una de las jornadas más negativas para los activos brasileños en años, cuando la bolsa se desplomó 13,9% y la moneda perdió 8,1% frente al dólar, hasta 5,415 reales.
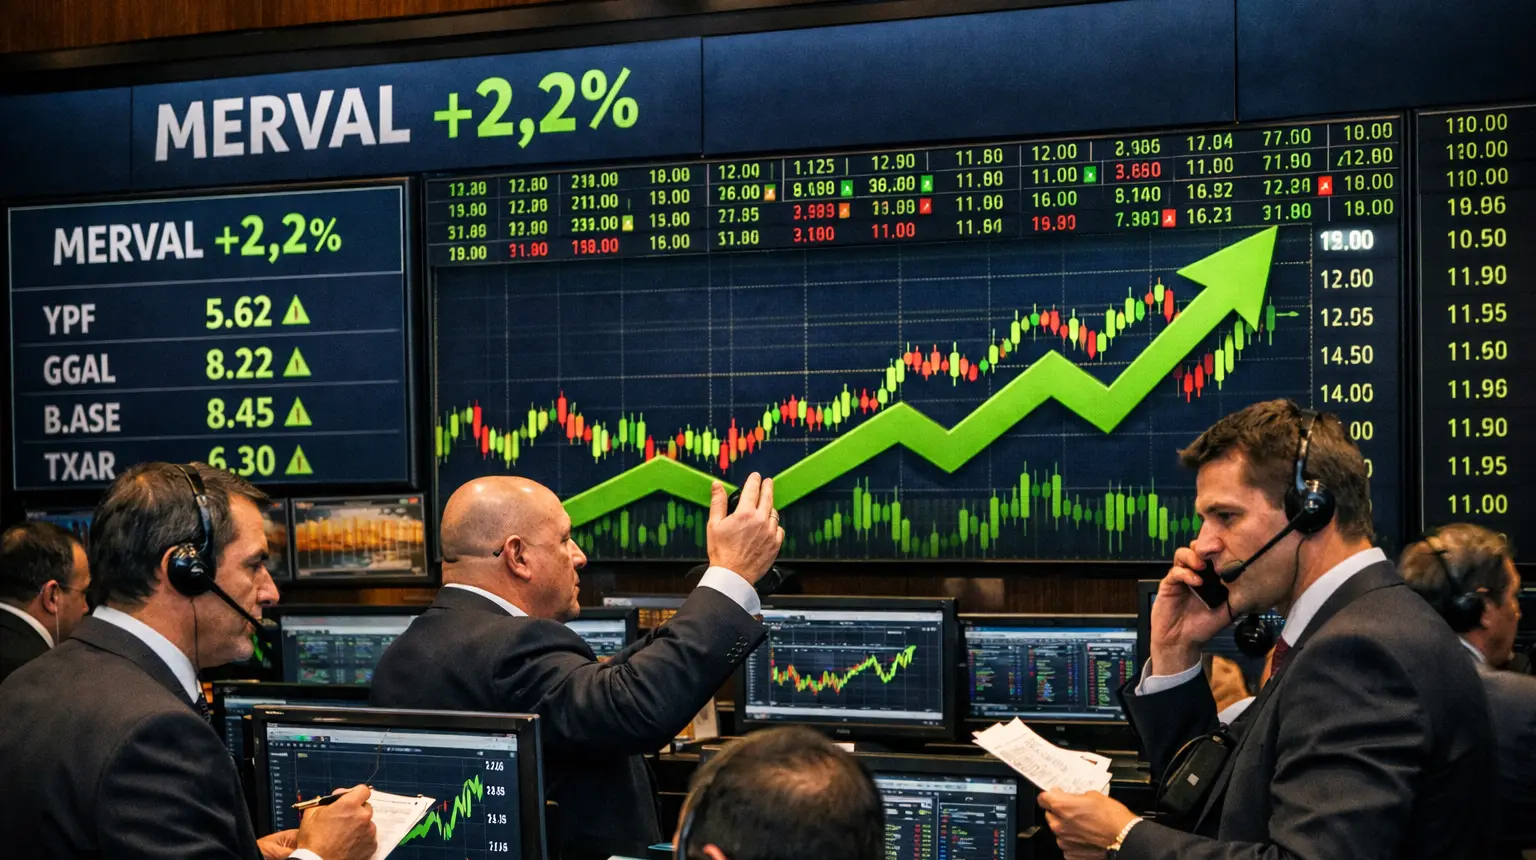
En la Argentina, los bonos soberanos en dólares registraron avances de hasta 1,36% en algunos tramos de la curva, mientras que el índice MSCI Merval mostró una recuperación moderada, con resultados dispares entre sus principales compañías. En Wall Street, los ADR argentinos también operaron de manera mixta, sin recuperar todavía todo el terreno perdido durante el derrumbe del lunes.
El riesgo país, que había escalado hasta los 765 puntos básicos, retrocedió hacia la zona de los 750 puntos, en una señal de alivio parcial después del salto registrado tras las elecciones brasileñas.
Brasil: el real y la bolsa recuperan parte de las pérdidas
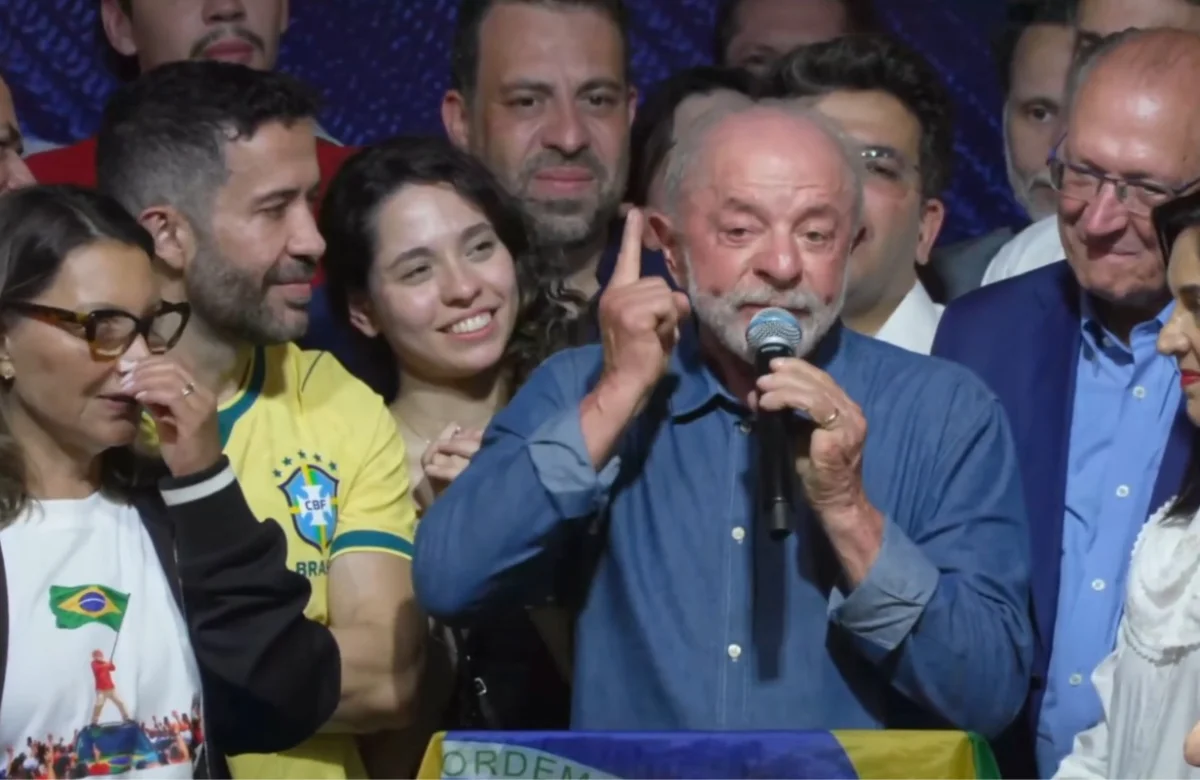
La reelección de Luiz Inácio Lula da Silva alteró las expectativas de los inversores, que habían apostado por una victoria del candidato opositor Flávio Bolsonaro y por un posible cambio hacia una política fiscal más restrictiva.
El resultado provocó una liquidación generalizada de activos. El lunes, el Bovespa llegó a caer cerca de 17% durante la rueda antes de cerrar con una pérdida de 13,9%. La magnitud del movimiento obligó a interrumpir temporalmente las operaciones y llevó al Tesoro brasileño a cancelar subastas de deuda pública.
El rebote del martes estuvo acompañado por un intento del Gobierno de transmitir tranquilidad a los mercados. El ministro de Hacienda, Dario Durigan, atribuyó la caída a un desarme de posiciones financieras y sostuvo que la reacción respondió más a las apuestas previas de los inversores que a un deterioro de los fundamentos económicos del país.
No obstante, las dudas persisten. Los operadores siguen pendientes de la estrategia fiscal del próximo mandato de Lula, de la evolución de la deuda pública y de la capacidad del Gobierno para avanzar con sus planes económicos en un Congreso fragmentado. Además, algunas entidades financieras internacionales revisaron a la baja sus perspectivas para los activos brasileños.
Argentina: suben los bonos, pero los ADR siguen bajo presión
El mercado argentino también mostró señales de estabilización después de la fuerte liquidación del lunes. Los bonos Globales recuperaron parte de las pérdidas y el riesgo país recortó algunos puntos, aunque la renta variable continuó mostrando dificultades para consolidar una recuperación.
La rueda anterior había dejado un saldo negativo para las acciones locales, con caídas de hasta 8,5% en los ADR y un retroceso de 4,9% del Merval medido en dólares. En paralelo, los bonos soberanos registraron bajas de hasta 2,94% en algunos títulos de mayor duración.
"El resultado electoral de Brasil actuó como catalizador de una corrección regional, pero el impacto sobre la Argentina se amplificó por la fragilidad previa de sus activos. La caída de los Globales, el aumento del riesgo país y la baja del Merval contrastaron con un tipo de cambio oficial que avanzó moderadamente", relataron desde Criteria.
El dólar mayorista, que había subido $11 hasta $1.540 el lunes, retrocedió levemente durante la jornada de este martes. El comportamiento del tipo de cambio y de los bonos sigue condicionado tanto por el contexto externo como por las necesidades de financiamiento y las perspectivas económicas locales.
El efecto Brasil y las dudas que enfrenta el mercado
La evolución de los activos brasileños tiene implicancias directas para la Argentina. Brasil representa aproximadamente 27,7% del índice de tipo de cambio real multilateral argentino, por lo que una depreciación del real puede reducir la competitividad de los productos locales si el peso no acompaña el movimiento.
Según estimaciones de PPI, una depreciación del real podría reducir 2,89% el tipo de cambio real multilateral argentino, si las monedas de los demás socios comerciales permanecen estables. El impacto potencial alcanza a las exportaciones industriales, el turismo y otros sectores expuestos a la competencia brasileña.
En este contexto, el rebote de ambas bolsas ofrece un alivio después de la venta masiva, pero todavía no alcanza para confirmar un cambio de tendencia.
La evolución de las próximas ruedas permitirá determinar si la recuperación responde solamente a una corrección de las caídas más abruptas o si aparece una mejora más duradera en las expectativas financieras de la región.