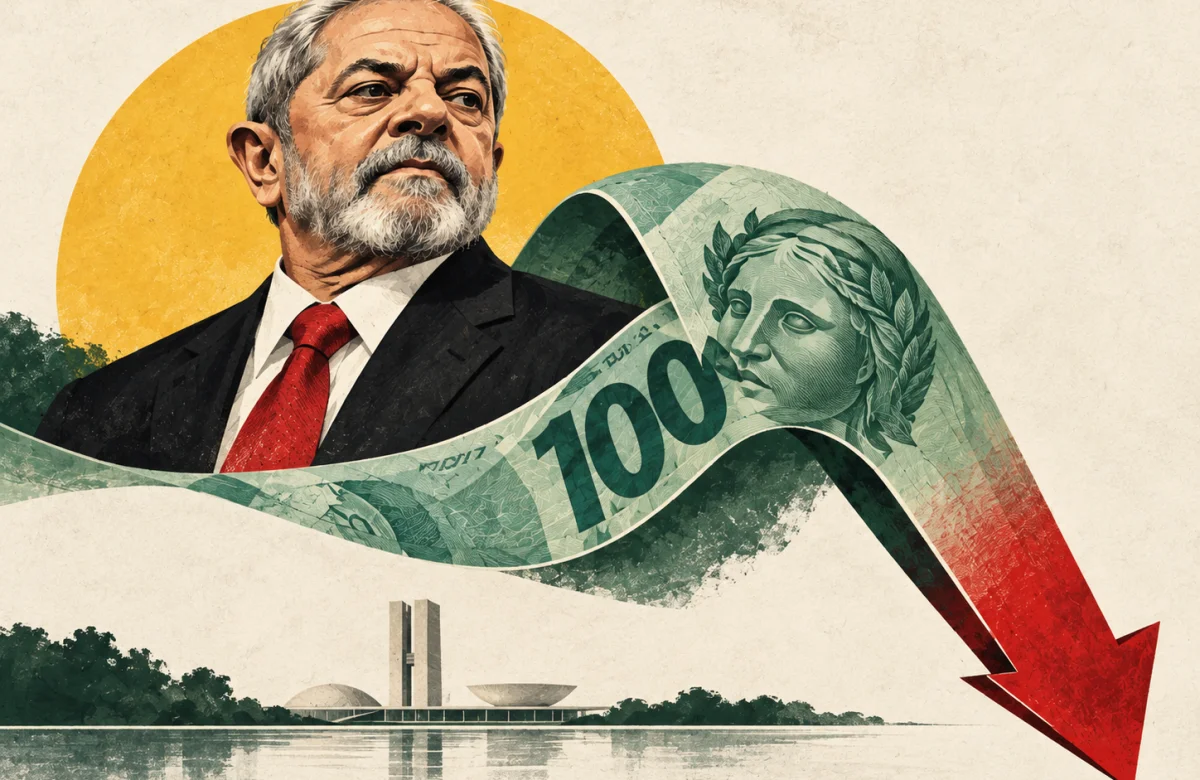
La reelección de Luiz Inácio Lula da Silva en Brasil abrió un nuevo frente de incertidumbre para la economía argentina. El resultado del balotaje, que dejó al mandatario con el 51,77% de los votos frente al 48,23% de Flávio Bolsonaro, alteró las expectativas de los inversores que apostaban por un cambio de orientación política y económica en el principal socio comercial del país.
La reacción se trasladó rápidamente a los mercados financieros: cayeron las acciones y los bonos soberanos, aumentó el riesgo país y el dólar mayorista alcanzó un nuevo máximo anual. Al mismo tiempo, la depreciación del real encendió alertas sobre la competitividad de las exportaciones argentinas.
Sin embargo, el escenario también podría abrir oportunidades para captar capitales que busquen otros destinos en la región, aunque esa posibilidad dependerá de la evolución de las políticas económicas y de la confianza de los inversores.
Caída de las acciones y presión sobre los bonos argentinos
El fondo cotizado EWZ, que replica el comportamiento de las principales empresas brasileñas que cotizan en Bolsa, llegó a caer cerca de un 27% en dólares. El real también se depreció frente al dólar, mientras los inversores revisaban sus posiciones después del resultado electoral.
El movimiento repercutió en los activos argentinos. Durante la rueda del lunes, el índice MSCI Merval llegó a retroceder alrededor de un 6,7%, mientras que los certificados de empresas locales que cotizan en Nueva York registraron pérdidas pronunciadas. Mercado Libre encabezó los descensos, con una caída superior al 12% en algunos momentos de la jornada, y también se observaron bajas significativas entre las acciones bancarias.
Los bonos soberanos en dólares tampoco escaparon a la tendencia. Los títulos argentinos perdieron cerca de US$ 1 en el tramo corto de la curva y hasta casi US$ 1,50 en el largo, con cotizaciones que marcaron nuevos mínimos del año. En paralelo, el riesgo país avanzó desde los 707 puntos básicos del cierre del viernes hasta ubicarse entre 738 y 745 unidades durante la rueda.
"El desenlace electoral en Brasil sumó presiones adicionales sobre los activos locales, profundizando la tendencia bajista que venían registrando en las últimas semanas", explicó Eric Ritondale, economista jefe en Puente. El ejecutivo atribuyó la reacción a un contexto regional de mayor aversión al riesgo, que llevó a los inversores a reducir su exposición a los mercados emergentes.
El deterioro también alcanzó al mercado cambiario. El dólar mayorista avanzó $11, hasta los $1.540, y marcó un máximo anual.
"Este movimiento responde tanto a la debilidad del real brasileño como a la decisión de la autoridad monetaria de acomodar gradualmente la volatilidad externa para evitar tensiones sobre el mercado spot, lo que en el corto plazo podría ir acompañado también de un ritmo más moderado en la compra de reservas", aclaró Ritondale.
La reacción revirtió totalmente el alivio que habían generado las elecciones brasileñas en su primera vuelta, a comienzos de octubre. En aquellas jornadas, los bonos soberanos argentinos habían registrado un rebote de dos días, pero la recuperación se diluyó durante la segunda semana del mes, cuando el deterioro del contexto internacional volvió a impulsar los diferenciales de riesgo soberano.
"El clima internacional pasó a ser el driver predominante, explicando cerca de dos tercios de la suba acumulada del riesgo país", sostuvo el economista de Puente. Desde esa perspectiva, el resultado prolonga las presiones externas que ya condicionaban a los activos locales, aunque no implica por sí solo un deterioro de los fundamentos económicos argentinos.
El riesgo político persiste, pero hay una oportunidad para la Argentina
Los estrategas de Grupo IEB pusieron el foco en la velocidad con la que un cambio en las expectativas políticas puede modificar el valor de los activos financieros.
Para dimensionar el movimiento en Brasil, los especialistas señalaron que una caída del 27% sobre una capitalización bursátil hipotética de US$ 1 billón equivaldría a una pérdida cercana a US$ 270.000 millones. Se trata de un cálculo ilustrativo, pero permite dimensionar la magnitud potencial de estos episodios.
Luego, recordaron el impacto que tuvo en la Argentina el resultado de las PASO de 2019 y remarcaron que los mercados financieros y la economía real están estrechamente relacionados. "El mercado es un termómetro de las expectativas económicas", plantearon en un informe, al advertir que las variaciones en los precios de los activos pueden anticipar cambios en las condiciones de financiamiento, la inversión y la confianza, con consecuencias posteriores sobre el empleo y el consumo.
En el caso argentino, se identificó la incertidumbre sobre la continuidad del programa económico como uno de los factores que influyen en la valuación de la deuda. La tasa forward calculada entre los bonos AO27 y AO28 se ubicaba cerca del 21%, un indicador de la rentabilidad que exige el mercado para posicionarse en títulos con vencimientos que atraviesan el cambio de mandato presidencial. Aunque en esa tasa también inciden otras variables financieras, el riesgo de una reversión de las políticas económicas constituye un componente relevante.
Sin embargo, la entidad consideró que la volatilidad regional podría convertirse en una oportunidad para el país. Si aumenta la percepción de incertidumbre en Brasil, algunos inversores podrían buscar alternativas dentro de la región. Para captar esos flujos, la Argentina necesitaría sostener la disciplina fiscal, consolidar la desinflación y ofrecer previsibilidad sobre las reglas de juego.
"Argentina podría adquirir una relevancia estratégica todavía mayor para Estados Unidos y los inversores internacionales. Un Brasil percibido como menos previsible podría favorecer un reposicionamiento de Argentina como destino regional de inversiones, particularmente en energía, minería, agroindustria, infraestructura y servicios financieros", señalaron desde IEB.
La entidad agregó que el Gobierno podría evaluar reducciones tributarias que impulsen el consumo y la inversión, siempre que sean compatibles con el equilibrio fiscal. El objetivo debería ser transformar la estabilidad macroeconómica en crecimiento, recuperación del poder adquisitivo y generación de empleo privado.
Un real más débil amenaza las exportaciones argentinas
Más allá de las cotizaciones financieras, el resultado electoral puede tener consecuencias sobre el intercambio comercial entre ambos países. Brasil es el principal socio comercial de la Argentina y un mercado decisivo para las manufacturas industriales, en particular para la industria automotriz.
Durante los primeros nueve meses de 2026, las exportaciones argentinas a Brasil alcanzaron los US$ 9.789 millones, con un crecimiento interanual del 4,5%. En el mismo período, las importaciones desde ese destino sumaron US$ 12.005 millones, un 17% menos que durante los primeros nueve meses de 2025. Así, el intercambio bilateral dejó un déficit comercial de US$ 2.216 millones para la Argentina.
La relevancia del mercado brasileño se observa en la composición de las ventas: según datos de la Bolsa de Comercio de Rosario, el 64% de las exportaciones argentinas a ese país corresponde a manufacturas industriales.
Una depreciación del real puede complicar ese flujo comercial porque vuelve relativamente más caros los productos argentinos para los compradores brasileños. Si los fabricantes del país vecino consiguen ofrecer bienes a precios más competitivos, las empresas argentinas podrían enfrentar mayores dificultades para sostener sus ventas externas.
No obstante, el tipo de cambio no será el único factor determinante. Gustavo Perego, director de la consultora Abeceb, señaló que alrededor del 50% del comercio del Mercosur está relacionado con el sector automotor. En ese segmento, la evolución de la actividad económica puede tener incluso más peso que las variaciones cambiarias.
Las perspectivas para 2027 agregan otro elemento de preocupación: se espera que el crecimiento brasileño pueda desacelerarse hasta alrededor del 1%. Una expansión más débil reduciría la demanda de bienes importados y podría afectar a los proveedores argentinos, independientemente de la evolución del real.