Las acciones podrían convertirse en una buena alternativa de inversión, ya que los datos económicos de Estados Unidos anticipan una posible suba de las tasas de interés en el corto plazo. Este tipo de acciones puede ofrecer cierta protección frente a los elevados costos de financiamiento y la caída del consumo. Además, sus bajas cotizaciones podrían darles un mayor margen para resistir nuevas caídas del mercado.
Llevo más de tres años escribiendo sobre acciones para Forbes. Más allá de las perspectivas del mercado bursátil, me interesa investigar y conocer empresas cuyas acciones podrían estar subvaluadas por circunstancias temporales. Esta búsqueda coincide con mi estilo personal de inversión, que es bastante conservador. Adopté esa postura después de perder dinero cuando estalló la burbuja de las puntocom.
8 acciones subvaluadas para comprar en noviembre de 2026
Para identificar acciones que cotizan por debajo de su valor real, es importante utilizar herramientas que consideren tanto la valoración de las empresas como sus perspectivas de crecimiento. Analizar ambos aspectos permite evitar las llamadas trampas de valor: acciones que parecen baratas, pero cuyo precio bajo responde a problemas internos de las compañías que limitan su capacidad para aumentar su valor.
Para identificar las acciones más subvaluadas de noviembre, utilicé los siguientes criterios:
- Crecimiento esperado de los ingresos superior al 5%. Este indicador permite identificar empresas cuyos productos o servicios mantienen un nivel de demanda que favorece el crecimiento de sus ventas.
- Crecimiento esperado de las ganancias por acción (EPS) superior al 10%. Las ganancias por acción indican cuánto beneficio genera una empresa por cada acción en circulación. Si este indicador crece más rápido que los ingresos, puede ser una señal de que la compañía está mejorando su eficiencia y controlando sus costos.
- Relación precio-beneficio (PER) inferior a 15. Este indicador compara el precio de una acción con las ganancias que genera la empresa. El promedio del S&P 500 se ubica en 26,4. Un PER de 15 o menos significa que los inversores pagan menos por cada dólar de ganancia de la compañía que el promedio de las empresas del índice.
- Relación precio-valor contable (PB) inferior a 2. Este indicador compara el precio de mercado de una empresa con su valor contable, que se calcula restando sus pasivos de sus activos. El promedio del S&P 500 es de 6,1. Una relación inferior a ese nivel indica que los inversores pagan menos por cada dólar de valor contable que en el promedio del índice.
- Ratio PEG igual o inferior a 1. Este indicador relaciona el precio de una acción con las ganancias de la empresa y sus perspectivas de crecimiento. Se calcula dividiendo la relación precio-beneficio (PER) por la tasa de crecimiento esperada de las ganancias. De esta manera, permite evaluar si una acción es cara o barata en función de su potencial de crecimiento. Un PEG de 1 o menos puede indicar que la acción está subvaluada.
- Relación deuda-capital inferior a 1. Este indicador muestra cuánto financiamiento obtiene una empresa mediante deuda en comparación con sus recursos propios. Los inversores que buscan acciones de valor suelen preferir compañías con niveles de endeudamiento más bajos, ya que presentan un riesgo financiero menor.
- Flujo de caja libre positivo. Significa que la empresa genera suficiente efectivo para cubrir sus gastos operativos, mantener sus operaciones y disponer de recursos adicionales.
La siguiente tabla presenta las ocho empresas de mayor tamaño que cumplen con todos estos criterios.
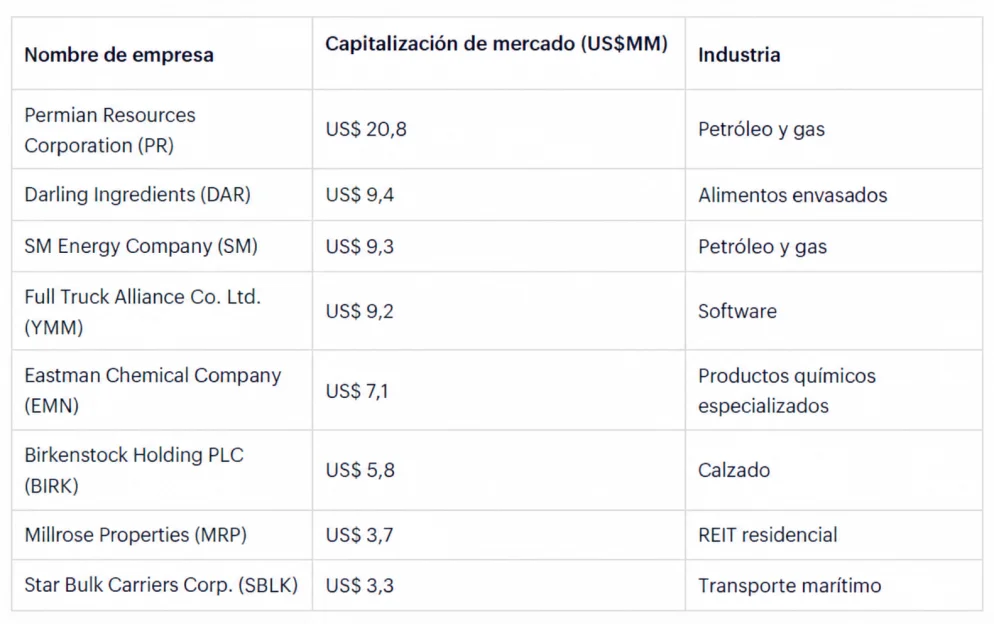
A continuación, se analiza cada una de las empresas seleccionadas. Los indicadores financieros incluidos en las listas se obtuvieron de los informes de las propias compañías y de stockanalysis.com, con datos actualizados al 19 de octubre.
1. Permian Resources Corporation (PR)
Descripción general de Permian Resources Corporation
- Precio de la acción: US$ 24,80
- Crecimiento esperado de los ingresos: 31,3%
- Crecimiento esperado de las ganancias por acción: 59,5%
- Relación precio-beneficio (PER): 15,7
- Relación precio-valor contable (PB): 1,7
- Ratio PEG: 1,0
- Relación deuda-capital: 0,3
- Flujo de caja libre por acción: US$ 1,29
- Rentabilidad por dividendo: 2,6%
Permian Resources es una empresa dedicada a la producción de petróleo y gas, con operaciones en el oeste de Texas y Nuevo México, Estados Unidos. Su actividad se concentra en la cuenca de Delaware, una región que forma parte de la cuenca Pérmica y que, según la compañía, tiene los costos de producción necesarios para alcanzar el punto de equilibrio más bajos de América del Norte.
Por qué las acciones de Permian Resources son una buena opción
Permian Resources se enfoca en proyectos que ofrecen una alta rentabilidad, como el reacondicionamiento de pozos existentes y la adquisición de activos que permiten aumentar la producción mediante el uso de infraestructura y equipos que ya están en funcionamiento. Durante este año, la compañía destinó más de US$ 1.000 millones a adquisiciones, con un importante inventario de proyectos por desarrollar, lo que le permitirá impulsar su crecimiento en los próximos años.
Los últimos resultados trimestrales muestran que la estrategia de adquisiciones de Permian Resources está dando resultados positivos. La compañía registró ingresos operativos por US$ 928 millones, frente a los US$ 297 millones del mismo período del año anterior. Además, las ganancias diluidas por acción aumentaron de US$ 0,28 a US$ 0,93.
2. Darling Ingredients (DAR)

Descripción general de Darling Ingredients
- Precio de la acción: US$ 59,69
- Crecimiento esperado de los ingresos: 13,4%
- Crecimiento esperado de las ganancias por acción: 1.425,0%
- Relación precio-beneficio (PER): 16,1
- Relación precio-valor contable (PB): 1,8
- Ratio PEG: 0,1
- Relación deuda-capital: 0,8
- Flujo de caja libre por acción: US$ 5,58
- Rentabilidad por dividendo: No disponible
Darling Ingredients es una empresa que recolecta residuos de la industria ganadera y alimentaria para transformarlos en ingredientes, combustibles renovables y productos especializados, como colágeno y gelatina.
Por qué las acciones de Darling Ingredients son una buena opción
Las acciones de Darling Ingredients acumulan una suba del 68,3% en lo que va del año, pero los analistas consideran que todavía tienen margen para seguir creciendo. La compañía presentó sólidos resultados en el segundo trimestre, con ganancias por acción de US$ 2,41, muy por encima de los US$ 1,40 que esperaba el consenso de los analistas y de los US$ 0,08 registrados un año antes. Además, el EBITDA ajustado combinado (un indicador que permite evaluar la rentabilidad operativa del negocio) alcanzó los US$ 741,7 millones, frente a los US$ 249,5 millones del mismo período del año anterior.
Darling Ingredients aprovechó el efectivo disponible para reducir su deuda, recomprar acciones y adquirir tres plantas de procesamiento, lo que le permitió ampliar su capacidad de transformar subproductos animales en ingredientes. En julio, también vendió su negocio secundario de servicios ambientales relacionados con la limpieza de trampas de grasa. Con estos cambios, la empresa concentra sus operaciones en sus actividades principales y fortalece su posición financiera. Además, el crecimiento de su negocio de colágeno le permite diversificar sus ingresos hacia productos con márgenes de rentabilidad más altos.
3. SM Energy Company (SM)
Descripción general de SM Energy Company
- Precio de la acción: US$ 38,89
- Crecimiento esperado de los ingresos: 145,9%
- Crecimiento esperado de las ganancias por acción: 41,4%
- Relación precio-beneficio (PER): 6,5
- Relación precio-valor contable (PB): 1,2
- Ratio PEG: 0,6
- Relación deuda-capital: 1,0
- Flujo de caja libre por acción: US$ 3,12
- Rentabilidad por dividendo: 2,3%
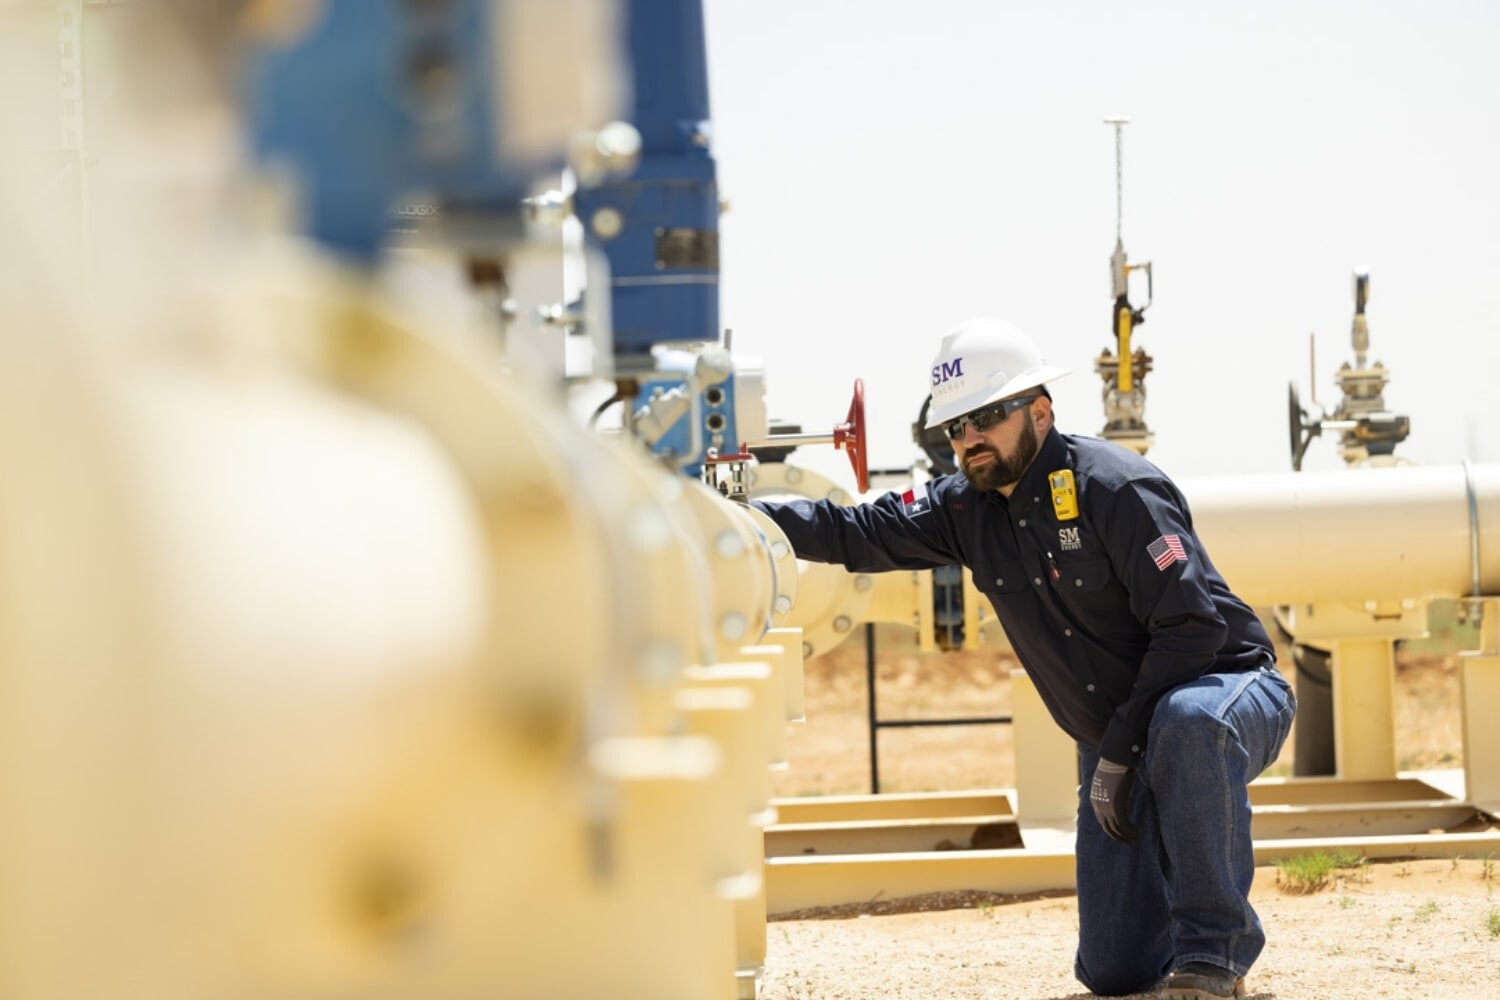
SM Energy es una empresa independiente dedicada a la exploración y producción de petróleo y gas, con operaciones en Texas, Nuevo México, Colorado y Utah, en Estados Unidos.
Por qué las acciones de SM Energy son una buena opción
SM Energy completó su fusión con Civitas Resources en enero y, desde entonces, avanzó en la integración de ambas compañías. Según su presentación de resultados del segundo trimestre de 2026, ya alcanzó el 95% de su objetivo de generar sinergias por US$ 375 millones, es decir, ahorros y beneficios derivados de la combinación de ambos negocios.
Además, redujo sus previsiones de gastos generales y administrativos y elevó sus estimaciones de producción para el segundo semestre de 2026. La compañía también logró reducir su deuda neta en US$ 1.100 millones y destinó el 30% de su flujo de caja libre ajustado (US$ 137 millones) a la recompra de acciones y al pago de dividendos.
De cara a los próximos meses, SM Energy prevé utilizar el efectivo adicional que genere el aumento de la producción para seguir reduciendo su deuda. Esta estrategia podría liberar más recursos financieros y permitirle destinar más dinero a la recompra de sus propias acciones.
4. Full Truck Alliance Co. Ltd. (YMM)
Descripción general de Full Truck Alliance
- Precio de la acción: US$ 8,83
- Crecimiento esperado de los ingresos: 5,2%
- Crecimiento esperado de las ganancias por acción: 53,9%
- Relación precio-beneficio (PER): 15,0
- Relación precio-valor contable (PB): 1,5
- Ratio PEG: 0,7
- Relación deuda-capital: 0,0
- Flujo de caja libre por acción: US$ 0,95
- Rentabilidad por dividendo: 3,8%
Full Truck Alliance es una empresa tecnológica que opera una plataforma digital en China, a través de la cual conecta a compañías que necesitan transportar mercadería con transportistas que ofrecen servicios de transporte de carga.
Por qué las acciones de Full Truck Alliance son una buena opción
Full Truck Alliance tiene un negocio con altos márgenes de rentabilidad y registra un crecimiento sostenido de sus ingresos y su flujo de caja libre desde 2023. Sin embargo, sus acciones comenzaron a perder valor hace casi un año, después de que la empresa presentara resultados y previsiones para el tercer trimestre de 2025 que estuvieron por debajo de las expectativas.
A esto se sumó una tendencia generalizada entre los inversores a reducir su exposición a las empresas tecnológicas chinas, lo que profundizó la caída. En los últimos 12 meses, las acciones de YMM retrocedieron más del 30% y sus indicadores de valoración se sitúan por debajo de sus promedios históricos.
Esta caída podría representar una oportunidad de compra para los inversores dispuestos a asumir los riesgos de invertir en una empresa tecnológica china. La estrategia de crecimiento de Full Truck Alliance se centra en mejorar la experiencia de los usuarios mediante herramientas de inteligencia artificial que conecten de manera más eficiente a las empresas que necesitan transportar mercadería con los camioneros. Además, la compañía cuenta con recursos suficientes para financiar su expansión, con aproximadamente US$ 3.500 millones de liquidez en su balance al 30 de junio.
5. Eastman Chemical Company (EMN)
Descripción general de Eastman Chemical
- Precio de la acción: US$ 62,48
- Crecimiento esperado de los ingresos: 9,1%
- Crecimiento esperado de las ganancias por acción: 69,3%
- Relación precio-beneficio (PER): 16,3
- Relación precio-valor contable (PB): 1,2
- Ratio PEG: 0,8
- Relación deuda-capital: 0,9
- Flujo de caja libre por acción: US$ 4,71
- Rentabilidad por dividendo: 5,4%
Eastman Chemical Company es una empresa estadounidense que fabrica productos químicos especializados para distintas industrias, entre ellas el transporte, el cuidado personal, la agricultura y la electrónica. Tiene su sede en Estados Unidos y opera en diferentes mercados internacionales.
Por qué las acciones de Eastman Chemical son una buena opción
Eastman Chemical está transformando su modelo de negocio para impulsar el crecimiento y mejorar su rentabilidad. Su estrategia se concentra en la innovación, el desarrollo de productos con mayores márgenes de ganancia y un programa de reciclaje de residuos plásticos. Al mismo tiempo, la compañía busca reducir su dependencia del negocio de fibras, que atraviesa una fase de declive, y diversificar su oferta de productos. Estas medidas, junto con un plan de reducción de costos en toda la empresa, contribuyeron a mejorar sus ganancias a pesar de las dificultades del contexto económico.
Sin embargo, Eastman Chemical enfrenta desafíos relacionados con la debilidad de la demanda y las condiciones desfavorables del mercado de materias primas, que afectan sus márgenes de rentabilidad. Estos factores llevaron a varios analistas a reducir sus precios objetivo para las acciones de la compañía. Como consecuencia, los inversores impulsaron una caída en su cotización, lo que podría representar una oportunidad de compra. Además, la empresa ofrece una rentabilidad por dividendo del 5,4%, un porcentaje atractivo para quienes buscan obtener ingresos a través de sus inversiones.
6. Birkenstock Holding PLC (BIRK)

Descripción general de Birkenstock Holding
- Precio de la acción: US$ 32,71
- Crecimiento esperado de los ingresos: 14,3%
- Crecimiento esperado de las ganancias por acción: 24,3%
- Relación precio-beneficio (PER): 15,6
- Relación precio-valor contable (PB): 1,8
- Ratio PEG: 1,0
- Relación deuda-capital: 0,7
- Flujo de caja libre por acción: US$ 1,85
- Rentabilidad por dividendo: No disponible
Birkenstock Holding es una empresa dedicada a la fabricación y comercialización de sandalias, zapatos y accesorios. Tiene su sede en Londres, produce principalmente en Alemania y vende sus productos en distintos mercados del mundo.
Por qué las acciones de Birkenstock son una buena opción
Birkenstock registra un crecimiento anual de sus ventas de dos dígitos desde 2022. Si bien la evolución de su flujo de caja y de sus ganancias por acción fue menos constante, la compañía alcanzó márgenes de beneficio neto y de flujo de caja libre superiores al 10% durante los ejercicios fiscales 2024 y 2025, así como en los 12 meses finalizados el 30 de junio.
A pesar de estos resultados, las acciones de Birkenstock no se alinearon con el crecimiento de su negocio. Una de las principales razones es la preocupación de los inversores por la debilidad de la demanda de bienes de consumo no esenciales, como el calzado. Además, en agosto, la compañía anunció una oferta pública secundaria de acciones a un precio reducido, lo que profundizó la caída de su cotización. Esta operación no implicó la emisión de nuevas acciones, sino la venta de títulos que ya estaban en manos de un inversor institucional con participación de control en la empresa.
A pesar de que varios analistas redujeron recientemente sus precios objetivo, el consenso del mercado todavía estima que las acciones de Birkenstock tienen un potencial de suba del 50%. En su último informe de resultados, la compañía elevó su previsión de crecimiento de los ingresos al 15% para el ejercicio fiscal 2026. Además, se espera que las ganancias por acción se sitúen entre € 1,90 y € 2,05, frente a los € 1,85 registrados el año anterior.
7. Millrose Properties (MRP)

Descripción general de Millrose Properties
- Precio de la acción: US$ 21,98
- Crecimiento esperado de los ingresos: 14,9%
- Crecimiento esperado de las ganancias por acción: 22,2%
- Relación precio-beneficio (PER): 7,7
- Relación precio-valor contable (PB): 0,6
- Ratio PEG: 0,5
- Relación deuda-capital: 0,6
- Flujo de caja libre por acción: US$ 2,92
- Rentabilidad por dividendo: 14,4%
Millrose Properties es un fideicomiso de inversión inmobiliaria (REIT) especializado en el sector residencial. Su negocio consiste en adquirir, financiar y desarrollar terrenos para luego venderlos a empresas constructoras, que pueden comenzar a edificar viviendas en poco tiempo.
Por qué las acciones de Millrose Properties son una buena opción
Millrose Properties obtiene ingresos mediante la venta anticipada de opciones de compra sobre sus terrenos. A través de este sistema, los clientes pagan una prima para asegurarse el derecho de adquirir las propiedades más adelante. La mayoría de los contratos incluyen varios terrenos, por lo que cancelar o incumplir la compra de uno de ellos puede afectar el acceso del constructor a los demás, incluso si están ubicados en diferentes zonas.
Este tipo de contrato reduce el riesgo de que los compradores cancelen sus operaciones, ya que podrían perder el derecho a adquirir otros terrenos incluidos en el mismo acuerdo. Según su último informe de resultados, Millrose tenía contratos por un valor de US$ 9.700 millones.
A pesar de estas garantías contractuales, la relación precio-beneficio (PER) de Millrose se ubica en 7,7, muy por debajo del promedio cercano a 26 de los REIT especializados. Esta diferencia responde, en parte, a dos cuestiones que generaron preocupación entre los inversores.
Por un lado, la compañía emitió recientemente bonos de deuda sénior por US$ 1.000 millones para financiar su crecimiento, lo que suscitó dudas sobre su nivel de endeudamiento. Por otro, modificó su acuerdo con Lennar, la empresa de la que se separó en 2025, para incorporar la compra de viviendas terminadas destinadas al alquiler. Esta nueva actividad, enfocada en el alquiler de casas unifamiliares, ofrece una rentabilidad menor que la de su negocio principal de inversión en terrenos.
Otro aspecto que llama la atención es su rentabilidad por dividendo del 14,4%, que ubica a Millrose entre las acciones que ofrecen los mayores rendimientos por dividendo del mercado. Sin embargo, los porcentajes de dos dígitos requieren un análisis cuidadoso, ya que existe el riesgo de que la compañía no pueda sostener esos pagos a lo largo del tiempo.
8. Star Bulk Carriers Corp. (SBLK)
Descripción general de Star Bulk Carriers
- Precio de la acción: US$ 28,08
- Crecimiento esperado de los ingresos: 21,5%
- Crecimiento esperado de las ganancias por acción: 339,3%
- Relación precio-beneficio (PER): 11,0
- Relación precio-valor contable (PB): 1,3
- Ratio PEG: 0,1
- Relación deuda-capital: 0,5
- Flujo de caja libre por acción: US$ 2,47
- Rentabilidad por dividendo: 5,0%
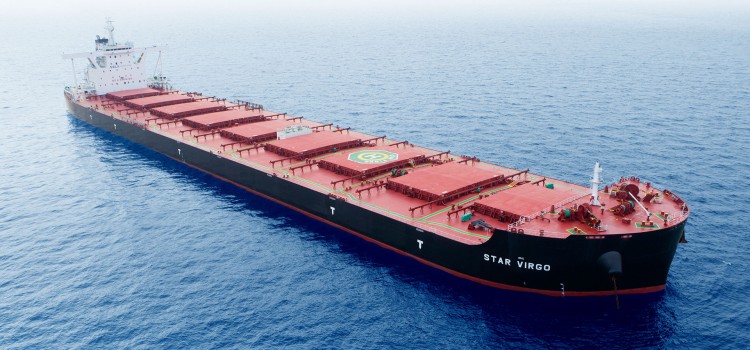
Star Bulk Carriers es una compañía naviera internacional dedicada al transporte marítimo de cargas secas a granel, como mineral de hierro, otros minerales y cereales. Cada año transporta más de 80 millones de toneladas de mercadería.
Por qué las acciones de Star Bulk Carriers son una buena opción
Star Bulk Carriers cuenta con una flota moderna y eficiente en el consumo de combustible, lo que le permite mantener bajos sus costos operativos. Otro aspecto atractivo para los inversores es su política de distribuir la totalidad del flujo de caja libre a los accionistas en forma de dividendos. Sin embargo, estos pagos pueden variar de un período a otro, ya que dependen de la demanda de transporte marítimo y de las tarifas cobradas por el transporte de carga.
Los inversores que compraron acciones de Star Bulk Carriers a principios de este año acumulan una ganancia del 46%, sin incluir los dividendos. Actualmente, las tarifas del transporte marítimo de cargas a granel se mantienen en niveles favorables gracias al elevado volumen del comercio internacional. La compañía aprovechó este escenario para obtener buenos resultados financieros. Además, según el consenso de los analistas, sus acciones todavía tienen un potencial de suba cercano al 22%, con un precio objetivo de US$ 34,44.
*Esta nota fue publicada originalmente en Forbes.com.