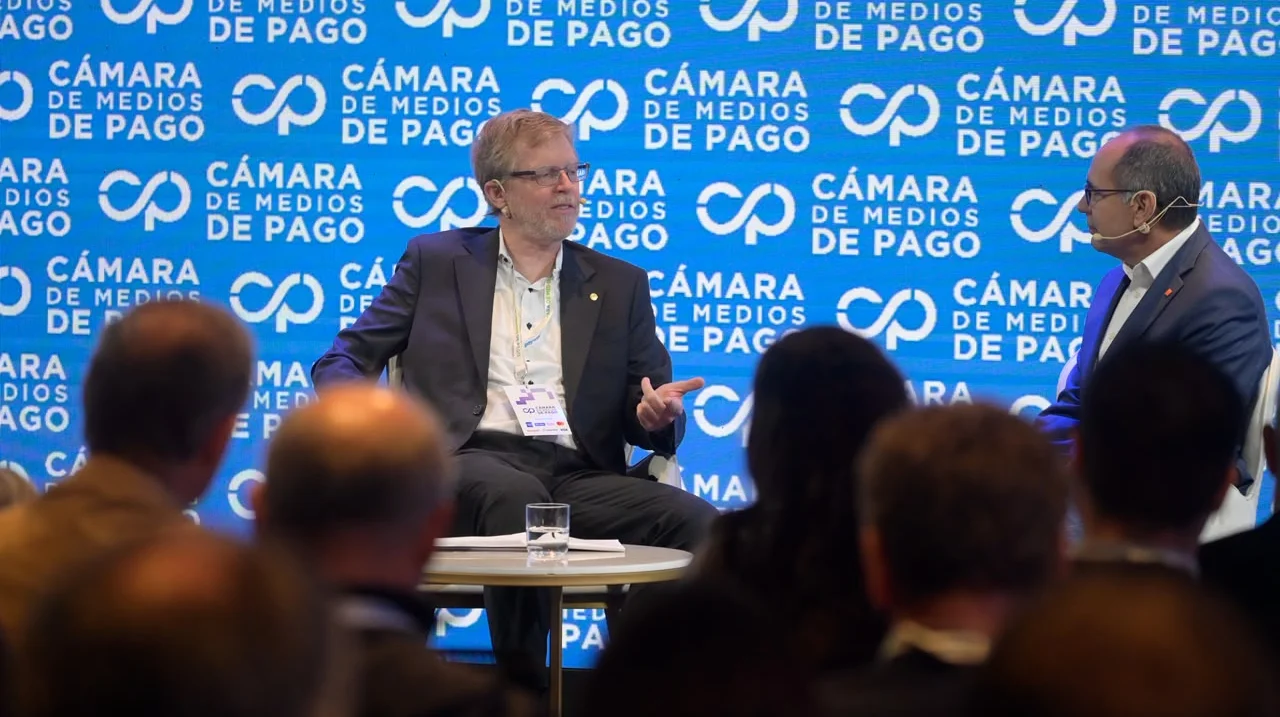
"No me preguntaste ni de dólares ni de cripto. Y está bien porque este año no va a pasar nada". Con esa frase, Juan Curuchet, Director del Banco Central, cerró una charla sobre el sistema de pagos y la supervisión del sector fintech argentino en el marco de Pulso 2026, evento de la Cámara de Medio de Pagos. Aunque dejó abierta una agenda para más adelante, vinculó cualquier avance con un escenario de menor vulnerabilidad y mayor libertad económica.
"Hoy sentimos que hay fragilidad que no nos permite avanzar tanto", sostuvo. En su intervención, señaló que esos temas podrían abordarse en un país donde la percepción de fragilidad hubiera disminuido de manera importante y existiera plena libertad económica. Además, no precisó qué medidas sobre dólares o criptomonedas podrían discutirse ni detalló un calendario. Sí dejó claro que considera que hay asuntos pendientes: "Creo que hay una agenda pendiente para más adelante".
Forbes consultó a Julián Colombo, director de Bitso para Sudamérica, sobre la intervención de Curuchet. "Probablemente en una eventual segunda presidencia de Milei lo habiliten. Pero que ya no sería algo novedoso sino una política que llega de tres a cinco años después de que se empezó a saldar la discusión en el resto del mundo", afirmó al respecto.
Más supervisión sin frenar la innovación
Curuchet comenzó su charla en el evento de la Cámara de Medios de Pagos por reconocer el desarrollo de los pagos digitales en la Argentina. Contrastó el tamaño reducido del sistema bancario con un sistema de pagos que, según su evaluación, puede competir internacionalmente y supera a buena parte de los de América Latina.
Esa expansión también amplió el desafío para el regulador. Según explicó, hace más de un año se modificó la estructura de la Superintendencia y se creó una gerencia dedicada principalmente a fiscalizar el universo de los proveedores de servicios de pago, los PSP.
El funcionario identificó diferencias entre las exigencias aplicables a distintas actividades. Entre los aspectos que mencionó aparecen los regímenes informativos y el conocimiento de los socios y directivos de las empresas, incluida la evaluación de su trayectoria e idoneidad.
Sin embargo, advirtió que trasladar a los nuevos emprendimientos todos los requisitos de los bancos podría impedir su desarrollo. Puso como ejemplo las exigencias de auditoría, gobierno corporativo y experiencia previa: si las condiciones de entrada resultan demasiado elevadas, una empresa que comienza con pocos recursos puede quedar fuera del mercado.
El equilibrio que planteó combina espacio para innovar con un piso de cumplimiento y seguridad. También sostuvo que la regulación debe concentrarse especialmente en las actividades que puedan generar un impacto sistémico.
Licencias, responsables y suspensiones
Uno de los puntos de preocupación es la posibilidad de que exista un mercado secundario de licencias de PSP. Curuchet lo presentó como una impresión sobre la que el organismo deberá trabajar y mencionó la existencia de registros inactivos y dificultades para concretar las bajas.
Su planteo es que, si obtener una licencia resulta relativamente sencillo, también deberían existir mecanismos ágiles para suspender o eliminar del registro a quienes incumplan. Reconoció, de todos modos, que las decisiones administrativas deben estar fundadas y respetar el derecho de defensa.
Otra discusión pasa por identificar a los responsables de cada participante. Al referirse a episodios de fraude, señaló dificultades para localizar a algunos actores y remarcó la necesidad de que los usuarios puedan dirigir un reclamo y que las autoridades tengan un interlocutor identificable.
En ese marco, anticipó mayores exigencias para quienes conectan a otras empresas al sistema, tanto bancos como proveedores de servicios de pago. Lo resumió con una frase: "El que te enchufa responda".
La responsabilidad de esos intermediarios aparece como una herramienta para elevar los estándares del conjunto. Curuchet planteó que los participantes que no cumplan condiciones mínimas podrían ser desconectados hasta corregir las fallas. No presentó, durante la charla, una norma nueva ni un procedimiento definitivo para instrumentarlo.
Fraudes: más reportes y mejores datos
La prevención del fraude ocupó buena parte de la intervención. Curuchet afirmó que los bancos estaban reportando menos episodios de los que correspondía y que, después de una norma que reforzó la obligación de informar, la base de denuncias aumentó un 150%.
Ese dato se refiere al crecimiento de los reportes recibidos, no necesariamente a un aumento equivalente de los fraudes. Su argumento fue que el regulador necesita conocer la dimensión del problema para definir cómo enfrentarlo.
También cuestionó que el esfuerzo destinado a aprovechar los datos con fines comerciales no tuviera un equivalente en la prevención de maniobras fraudulentas. Destacó el intercambio de información para detectar cuentas sospechosas y la necesidad de compartir rápidamente las nuevas modalidades que aparecen.
La cooperación, según planteó, debe incluir a empresas, cámaras, reguladores y autoridades judiciales. Advirtió sobre las demoras en los pedidos y las respuestas vinculadas con datos de cuentas, y reclamó mayor velocidad para investigar y bloquear operaciones.
La preocupación de fondo es la confianza. Un episodio de fraude masivo, sostuvo, podría provocar una ruptura difícil de revertir para todo el ecosistema.
La seguridad también tiene un costo
Curuchet planteó que la búsqueda de operaciones inmediatas y gratuitas debe contemplar controles adicionales ante movimientos inusuales. Mencionó la posibilidad de pedir una verificación extra cuando una transferencia se aparta del comportamiento habitual del usuario.
Además, abrió la discusión sobre el financiamiento de la supervisión. Consideró que podría ser razonable cobrar por ciertas tareas de control y señaló que existen países donde la industria contribuye a cubrir ese costo. Lo presentó como un tema para conversar, sin anunciar tarifas ni fechas.
La agenda que describió combina así dos tiempos: dólares y cripto permanecen como discusiones pendientes, mientras que el sistema de pagos enfrenta una supervisión que busca ser más exigente. El desafío será elevar la seguridad y el cumplimiento sin cerrar el acceso a nuevas empresas, uno de los motores de la expansión del sector.