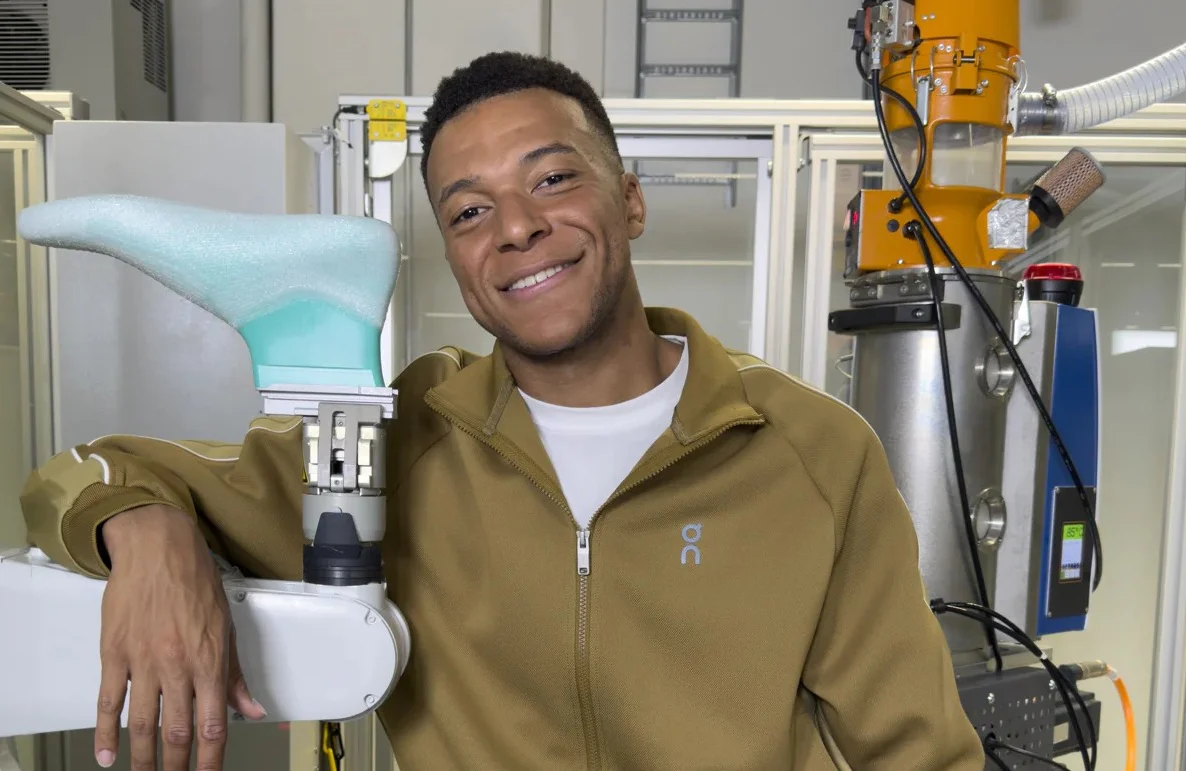
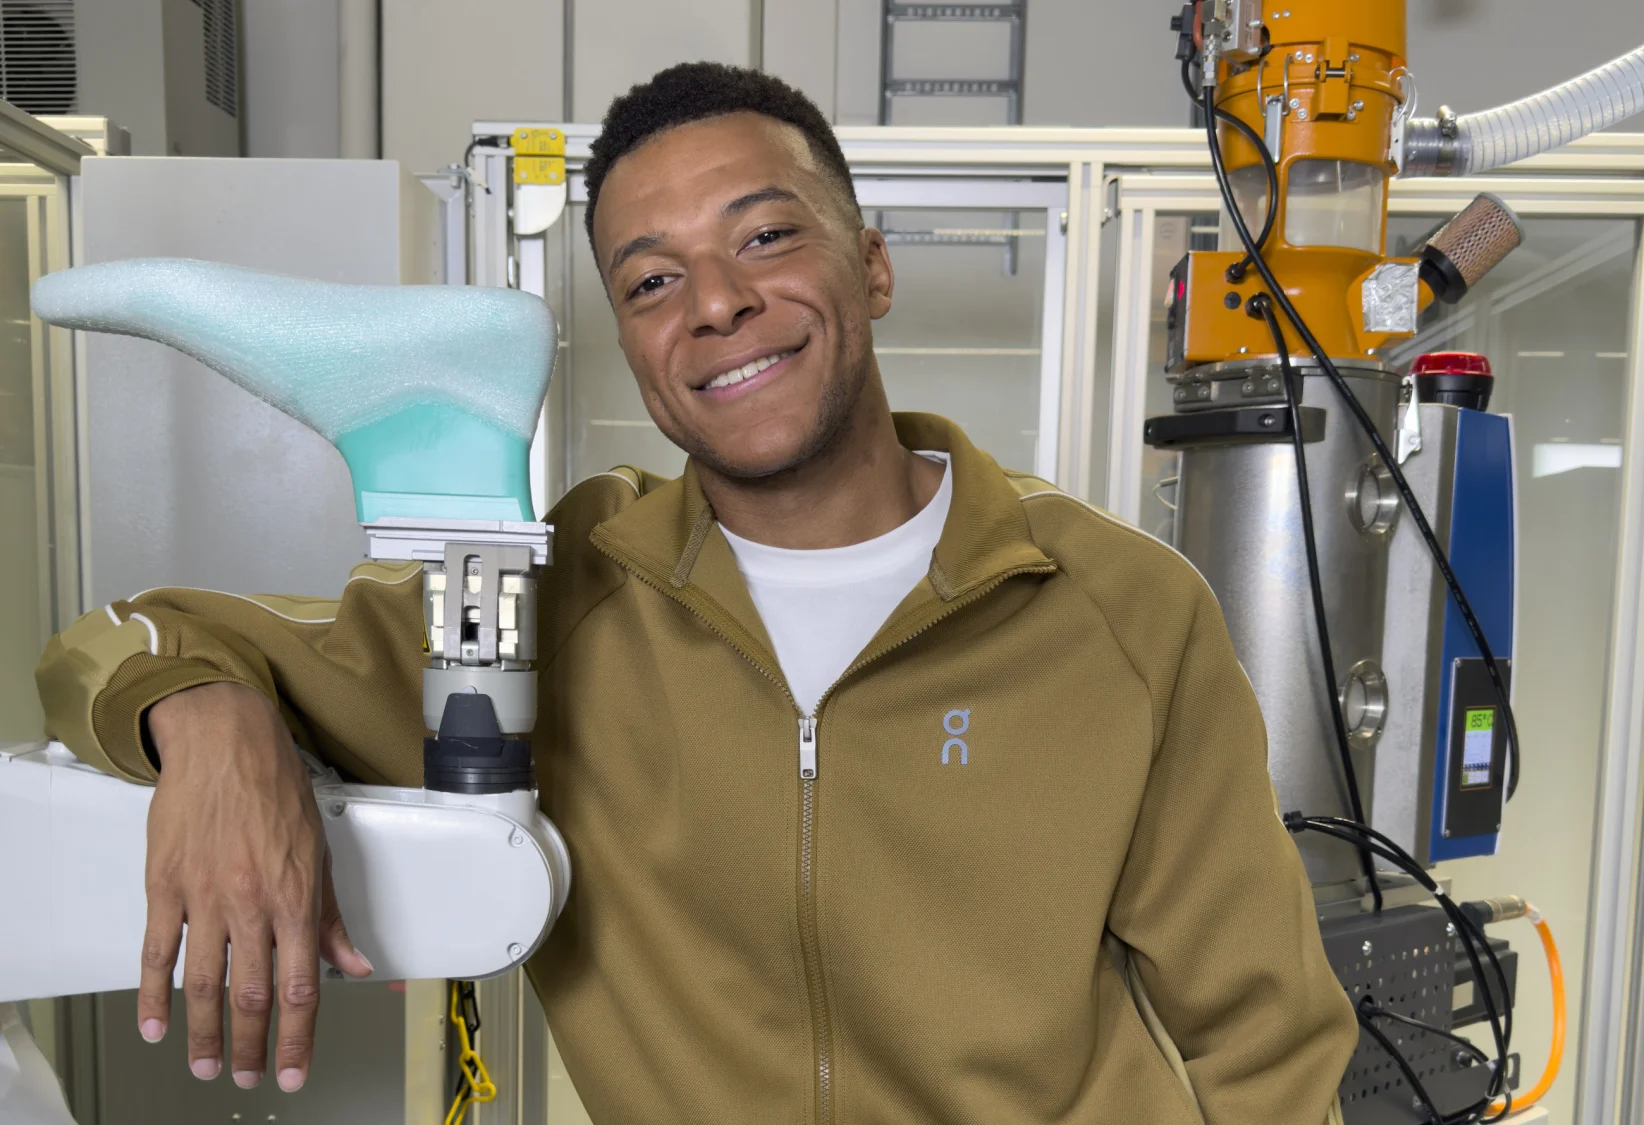
El mayor riesgo competitivo para Nike no pasa por si seguirá o no en el índice Dow Jones. Kylian Mbappé acaba de dejar la marca después de dos décadas para comprar acciones de On, una operación que le entrega a un competidor en expansión un activo cultural de enorme peso. Se trata de una figura capaz de influir en consumidores y deportistas que Nike difícilmente pueda reemplazar.
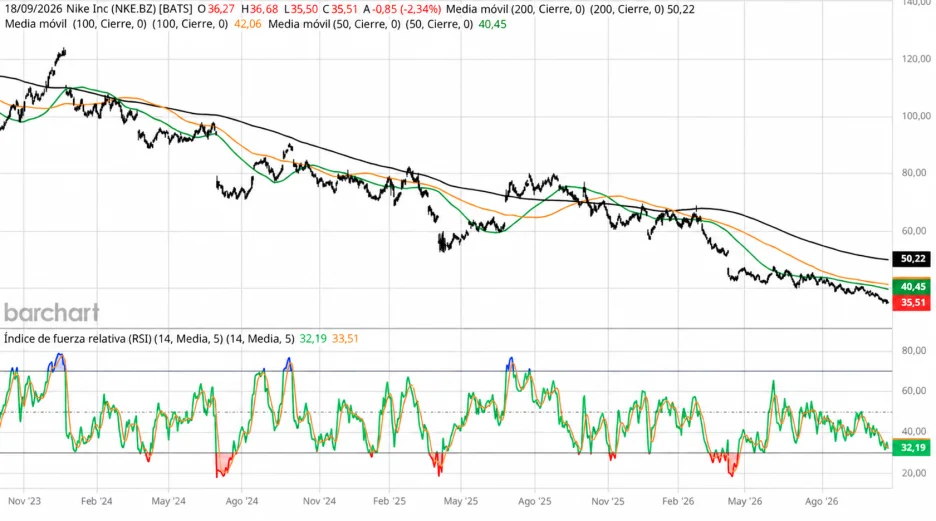
La situación en el Dow Jones también merece atención. Nike pasó a ser la empresa de menor peso dentro del índice después de que sus acciones cayeran casi un 80% desde su máximo. La compañía ya quedó afuera del S&P 100 después de casi 18 años. Sin embargo, esos índices reflejan, en buena medida, un deterioro que el mercado ya había descontado. La decisión de Mbappé, en cambio, muestra hacia dónde puede moverse la competencia.
Nike atraviesa dificultades en un mercado que ella misma ayudó a construir. Las marcas más nuevas ya no se conforman con conquistar a corredores o consumidores ocasionales del segmento lifestyle, asociado a productos deportivos que también se usan en la vida cotidiana. Ahora también buscan atletas que durante años estuvieron vinculados a Nike. Para los inversores, la cuestión central es si la recuperación de la compañía avanza a un ritmo suficiente para contener ese avance.
El Dow Jones llega tarde a la historia de Nike
Nike ingresó al Dow Jones en 2013, cuando su expansión global, su alta valuación y su peso cultural la convirtieron en una clara representante de las grandes compañías estadounidenses. Como el índice está ponderado por precio, las empresas con acciones más caras tienen mayor influencia sobre sus movimientos. La caída de Nike redujo así su peso dentro del índice, aunque la compañía todavía conserva un valor de mercado considerable.
Una eventual exclusión del índice sumaría otro golpe, pero las consecuencias financieras directas serían manejables. Nike seguiría dentro del S&P 500, un índice seguido por fondos con un volumen de inversión muy superior al del Dow Jones. Ni sus productos, ni sus márgenes ni su posición competitiva cambiarían por una decisión del comité.
Eso no le quita importancia al cambio que ya se produjo entre sus accionistas. Quienes tenían acciones de Nike a US$ 180 veían a la compañía como un negocio de crecimiento sostenido, con gran poder para fijar precios y una ventaja competitiva difícil de cuestionar. Muchos inversores de largo plazo redujeron sus posiciones, mientras que quienes compran cerca de los niveles actuales apuestan a una recuperación.
Ese recambio abre la posibilidad de una capitulación, término bursátil que describe el momento en el que muchos inversores venden tras sufrir fuertes pérdidas y abandonan sus posiciones. Las expectativas que refleja el precio actual son ahora mucho más bajas. Nike ya no necesita recuperar cada dólar de ganancias perdido para generar una rentabilidad razonable, aunque todavía debe darles a los nuevos accionistas un motivo para comprar que vaya más allá de que "los anteriores ya terminaron de vender".
El rumbo de la compañía dependerá mucho más de sus lanzamientos, los pedidos de los mayoristas y la respuesta de los consumidores que de una eventual decisión sobre su permanencia en el Dow Jones.
La salida de Mbappé señala un cambio competitivo más profundo
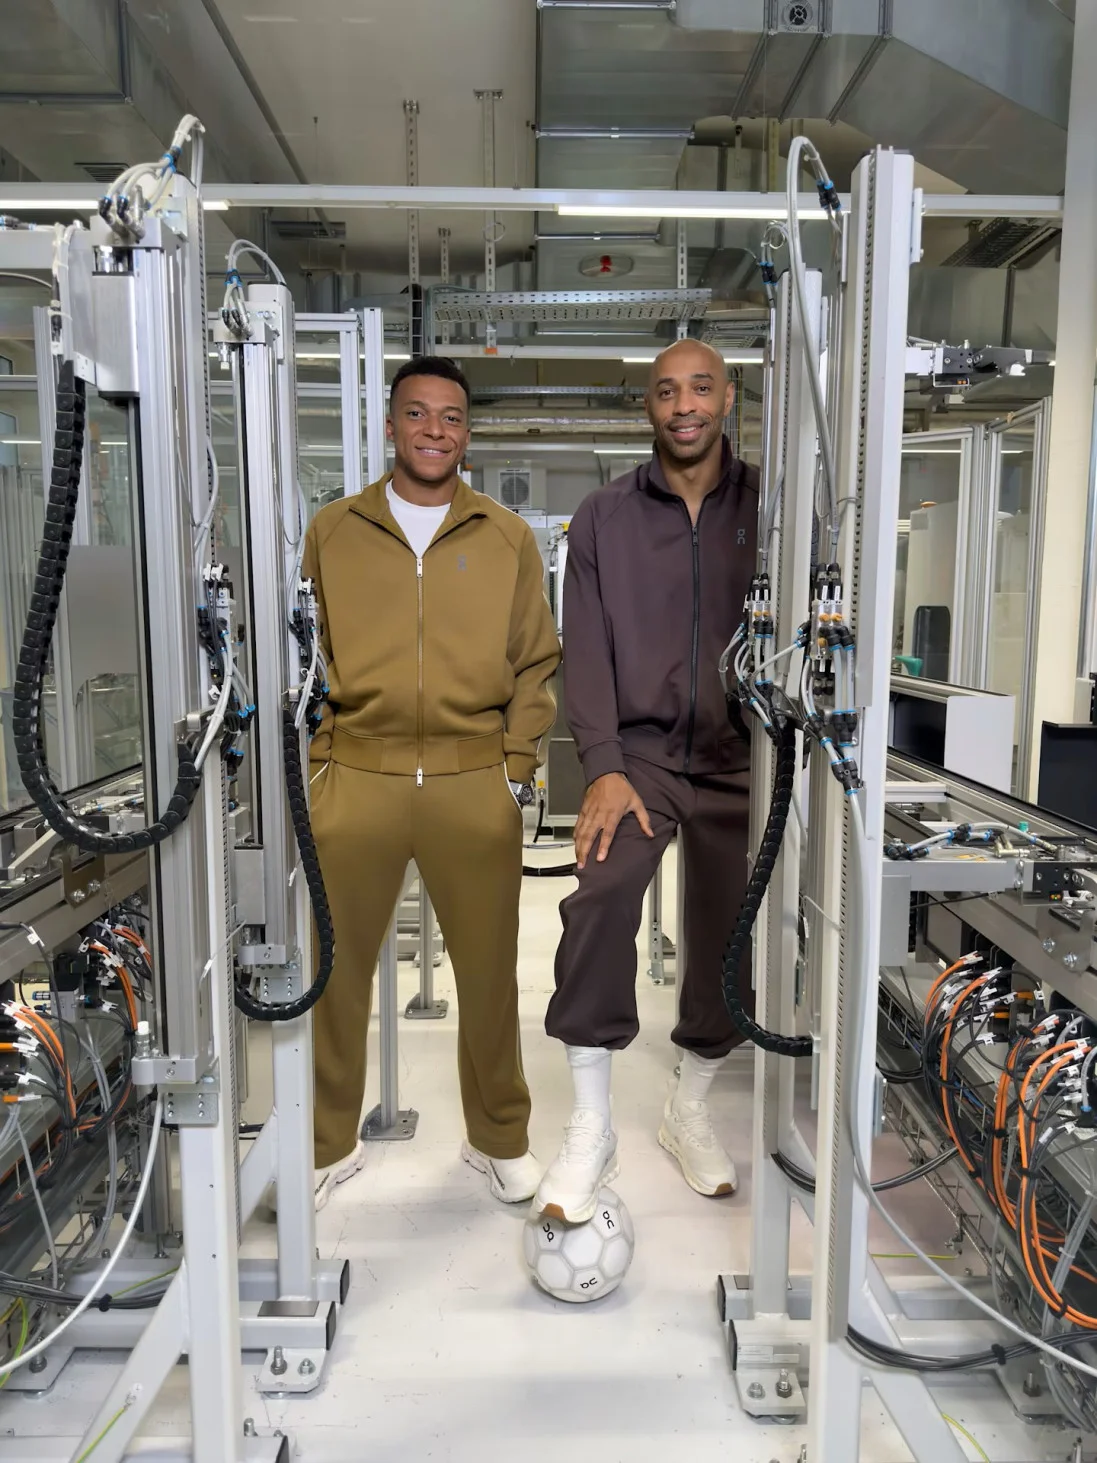
La salida de Mbappé merece mayor atención porque, según trascendió, On le pagará parte del acuerdo mediante acciones. El francés se convertirá en accionista mientras la compañía se prepara para ingresar al fútbol, con el lanzamiento de sus primeros botines previsto para 2027. La empresa también designó a Thierry Henry como director de fútbol.
El acuerdo modifica la manera en que los patrocinios de deportistas pueden generar valor. Nike construyó buena parte de su imperio al convertir a los atletas en activos de marketing de alcance global. Michael Jordan fue el máximo ejemplo. Nike aportaba los productos, la distribución y su capacidad de marketing, mientras que el deportista aportaba rendimiento y credibilidad cultural.
Hoy, los atletas de élite cuentan con audiencias propias de millones de personas y pueden llevar un mensaje a todo el mundo sin depender de una campaña televisiva o de la tapa de una revista. Eso les da mayor poder de negociación y vuelve más atractiva la posibilidad de recibir acciones como parte de un contrato. Mbappé podrá beneficiarse directamente si su llegada ayuda a On a desarrollar un negocio importante dentro del fútbol.
Para Nike, el problema es que un competidor convenció a un futbolista que pasó casi toda su carrera ligado a la marca de poner su nombre y parte de su capital en una plataforma rival. On no necesita superar a Nike en el fútbol para que la apuesta sea rentable. Le alcanza con ganar credibilidad, sumar participación de mercado y abrir una categoría de productos premium.
Nike todavía tiene mucho terreno por defender. Mantiene acuerdos con Erling Haaland y Vinicius Junior, patrocina a la selección francesa y asumirá el contrato de indumentaria de Alemania. Su negocio en el fútbol no se derrumbará por la salida de un atleta. Sin embargo, Mbappé se fue después de la incorporación de Lamine Yamal por Adidas y de la decisión de la Premier League de reemplazar a Nike por Puma como proveedor de pelotas. La competencia detectó una oportunidad.
On también tiene mucho por probar. Entrar al fútbol exige productos especializados, vínculos con clubes y federaciones, presencia en comercios y credibilidad entre los jugadores. Una estrella como Mbappé puede acelerar el reconocimiento de la marca, pero serán los consumidores quienes decidan si sus botines tienen el rendimiento necesario para competir.
La diferencia está en lo que cada compañía arriesga. On puede transformar su negocio con una participación relativamente pequeña en el mercado del fútbol. Nike, en cambio, puede decepcionar a los inversores si pierde esa misma porción.
Nike aún necesita un catalizador
Nike comenzó a aplicar cambios razonables. La conducción recompone los vínculos con los mayoristas, reduce su dependencia de las promociones y reorganiza la línea de productos con el deporte como eje central. Las Vomero 18 generaron más de US$ 100 millones en ventas durante sus primeros tres meses, una señal de que la compañía todavía puede despertar entusiasmo cuando un producto conecta con los consumidores.
En julio, Nike ya mostraba señales de estabilización. Los ingresos dejaron de deteriorarse al mismo ritmo, el inventario era más manejable y la conducción parecía tener prioridades más claras. Aun así, las cifras reflejaban una empresa en las primeras etapas de su recuperación, con presión sobre Nike Direct, su negocio de venta directa al consumidor, además de China y Converse.
Las mejoras ahora deben alcanzar a toda la compañía. Un solo modelo exitoso de zapatillas para running no puede sostener una empresa del tamaño de Nike. Hoka, On, New Balance y Adidas, entre otras, aprovecharon un período en el que la estrategia de innovación y distribución de su rival perdió dirección.
Otro posible catalizador sería la llegada de un inversor activista, un accionista que compra una participación importante para impulsar cambios en la gestión, la estrategia o el uso del capital. La caída de las acciones, el valor de la marca y los errores anteriores en la asignación de capital conforman un escenario atractivo para este tipo de inversores. Nike recompró cerca de US$ 12.100 millones en acciones a un precio promedio de US$ 97,57, una decisión que dejó en evidencia los riesgos de tratar las recompras como una práctica automática.
Sin embargo, la estructura de gobierno de doble clase dificulta la presión externa. Los accionistas públicos de Clase B eligen apenas a tres de los once integrantes del directorio, mientras que los de Clase A designan a los otros ocho. Los intereses vinculados a la familia Knight controlan casi todas esas acciones con derecho a voto. Un activista podría adquirir una participación importante y plantear cambios, aunque tendría pocas herramientas para imponerlos.
Por eso, la ejecución del plan sigue como el principal catalizador. La valuación, la base de accionistas y las expectativas del mercado ya cambiaron. Lo que todavía falta es un hecho concreto que demuestre que la recuperación puede cerrar esa brecha.
Lo que Nike debe demostrar a continuación
La próxima etapa dependerá de un grupo reducido de indicadores. Nike necesita que sus socios mayoristas vuelvan a hacer pedidos porque los productos tienen buena salida, y no porque antes hayan postergado la recepción de mercadería. Las ventas a precio de lista deben mejorar sin resignar volumen; China necesita estabilizarse y el aumento de la participación de mercado debe ir más allá del éxito aislado de un producto.
Los inversores también deberían prestar atención a cuánto gasta Nike para defender su peso cultural. Perder a Mbappé podría reducir los costos de patrocinio, pero la salida de más atletas de élite podría debilitar el vínculo de la marca con los consumidores jóvenes. Si la compañía responde con contratos más caros, la presión competitiva aparecerá primero en los gastos y recién después en los ingresos.
El mercado ya castigó las acciones de Nike por los errores de gestión, la pérdida de participación de mercado y años de confianza mal depositada. Una salida del Dow Jones apenas formalizaría parte de ese retroceso. El fichaje de Mbappé es más difícil de ignorar porque muestra que un competidor con peso puede quedarse con activos culturales que antes parecían pertenecer a Nike. Con la valuación actual, las acciones cotizan a niveles bajos. La pieza que falta es una prueba concreta de que la recuperación de la compañía avanza más rápido que sus competidores.
*Esta nota fue publicada originalmente en Forbes.com.