La crisis financiera que atraviesa Paraguay encendió algunas señales de alerta en los mercados de la región, pero, por ahora, los analistas descartan que pueda generar un impacto significativo sobre la bolsa argentina.
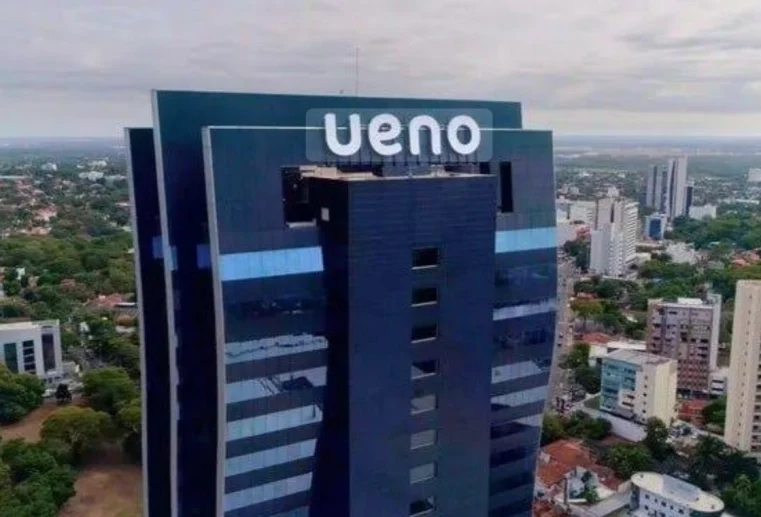
El foco de la preocupación está puesto en la situación de Ueno Bank, cuya intervención y las restricciones sobre una parte importante de los depósitos generaron inquietud entre los inversores.
El posible mecanismo de transmisión tiene antecedentes en la historia financiera latinoamericana. Uno de los casos más recordados fue la "crisis del tequila" de 1994-1995, cuando la devaluación del peso mexicano y la salida de capitales provocaron turbulencias en otros mercados emergentes, especialmente en Argentina.
También hubo otros episodios de contagio regional, como las turbulencias financieras posteriores a la crisis asiática de 1997 y la crisis rusa de 1998, que provocaron una fuerte salida de capitales de distintos mercados emergentes.
En América Latina, las dificultades brasileñas de 1999 y la devaluación del real también generaron presiones sobre Argentina, que en aquel momento mantenía una estrecha vinculación comercial y cambiaria con su principal socio del Mercosur.
Una diferencia clave
La diferencia con aquellos antecedentes es que, por ahora, la situación paraguaya no presenta una dimensión sistémica ni existen señales de que pueda desencadenar una crisis regional. No obstante, estos episodios explican por qué los fondos internacionales pueden reaccionar ante acontecimientos que, en principio, no tienen una conexión directa con sus inversiones.
"Creo que algo de impacto hay, aunque no por la vía bancaria. Los bancos argentinos no tienen exposición a Ueno, pero el inversor de afuera (sobre todo los fondos de cobertura) no mira país por país con tanto detalle", explicó Bruno Bonacina Rogliano, asesor financiero en Bull Market Brokers.
Según el ejecutivo, el problema aparece cuando los fondos internacionales incorporan los acontecimientos regionales a su evaluación general del riesgo. "El inversor de afuera ve un banco intervenido y un presidente destituido en la región, y eso se suma a un riesgo país que acá ya venía arriba de los 600 puntos. En un momento así cualquier ruido regional pesa más", señaló.
A este escenario se agrega la reciente victoria de Lula en Brasil, que también contribuye a modificar las expectativas de los inversores sobre América Latina.
Sin embargo, el impacto sobre las acciones argentinas sería limitado. "No esperamos que la crisis financiera en Paraguay tenga un impacto relevante sobre el mercado local, ni a nivel general ni en algún sector en particular, dado que se trata de un episodio bastante concentrado en Paraguay", sostuvo Pilar Tavella, directora de Research Macro & Estrategia en Balanz Capital.
"Creemos que el comportamiento del mercado argentino va a seguir respondiendo principalmente a factores domésticos y al contexto financiero internacional", agregó.
La diferencia entre el riesgo país de Paraguay y Argentina
Uno de los aspectos que más llamó la atención del mercado fue la diferencia entre las primas de riesgo soberano de ambos países, especialmente si se considera la gravedad de los acontecimientos que atraviesa Paraguay.
El riesgo país paraguayo se ubicaba apenas por encima de los 144 puntos básicos, incluso en medio de la destitución presidencial y las restricciones sobre una parte importante de los depósitos bancarios. En contraste, Argentina mantenía un indicador superior a los 850 puntos básicos, pese a encontrarse lejos de una situación financiera comparable.
"El riesgo país ya venía en ascenso desde hace meses y mostraba cierto desacople respecto del resto de los emergentes. Si bien esta dinámica puede responder a varios factores, uno resulta central: una actividad que no logra despegar y se mantiene estancada desde mediados de 2025. Esto alimenta las dudas sobre la sostenibilidad del programa económico en su forma actual y sobre las posibilidades de reelección de Milei", comentaron desde la consultora Invecq.