La tasa tan alta encarece el crédito para la actividad, frena el ritmo de recuperación y deteriora el resultado fiscal si no se compensa con mayor superávit primario, lo cual es aun más recesivo.
La tasa real llega hasta el 10% en algunos casos y, según el INDEC, la actividad económica está recuperándose, pero esa reactivación se da de forma desigual.
De acuerdo a los analistas encuestados por el Banco Central, los precios al consumidor crecerían entre un 20% y un 25% en el año. En contraste, las tasas de interés se mantienen oscilando en un rango nominal efectivo de entre 30% y 39% en algunos casos.
Si bien la incertidumbre sobre el panorama económico disminuyó, la entidad considera que los riesgos siguen siendo elevados y advirtió que el crecimiento del producto bruto interno será menor al previsto y a inflación será más alta.
Los últimos anuncios del Banco Central buscan presionar a la baja las tasas de interés, lo que afectaría el rendimiento de los instrumentos de ahorro más conservadores
Los funcionarios de la Reserva Federal se preparan para una reunión decisiva, en la que las señales del mercado laboral y la evolución de los precios influirán en sus próximos pasos.
El mercado espera que, de acá a fin de año, haya un recorte de tasas de interés que se alinee con el sendero bajista de la inflación. Pero difícilmente ocurra antes de las elecciones legislativas.
Aunque la tasa de desempleo subió levemente, el mercado laboral se mantiene sólido, con un alto número de vacantes y bajas solicitudes de subsidios. La posible reducción de tasas por parte de la Reserva Federal refuerza un panorama económico estable.
El dato fue relativamente negativo por factores estacionales como el aumento de los costos del combustible y la fuerte rigidez de la inflación de alimentos.
La diferencia entre la tasa de interés de política monetaria y el crawling peg es ahora de 15,2% anual, 230 puntos básicos más que cuando la tasa nominal anual rondaba el 40% y la suba del dólar oficial corría al 2%.
Las letras de capitalización emitidas por el Tesoro Nacional ganaron una fuerte popularidad en el segundo semestre del 2024 por sus altos rendimientos reales.
El mercado prevé sólo dos rebajas de tasas el próximo año, principalmente porque la economía estadounidense está creciendo aceleradamente y la inflación podría reactivarse.
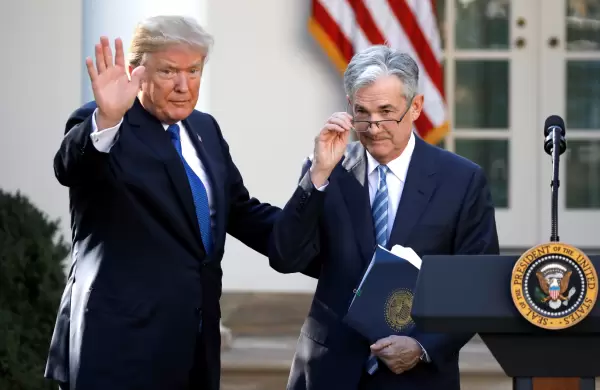
La victoria de Donald Trump y sus promesas de aplicar aranceles agresivos a las importaciones contribuyeron al repunte del dólar, que se acerca a su nivel más alto en dos años.