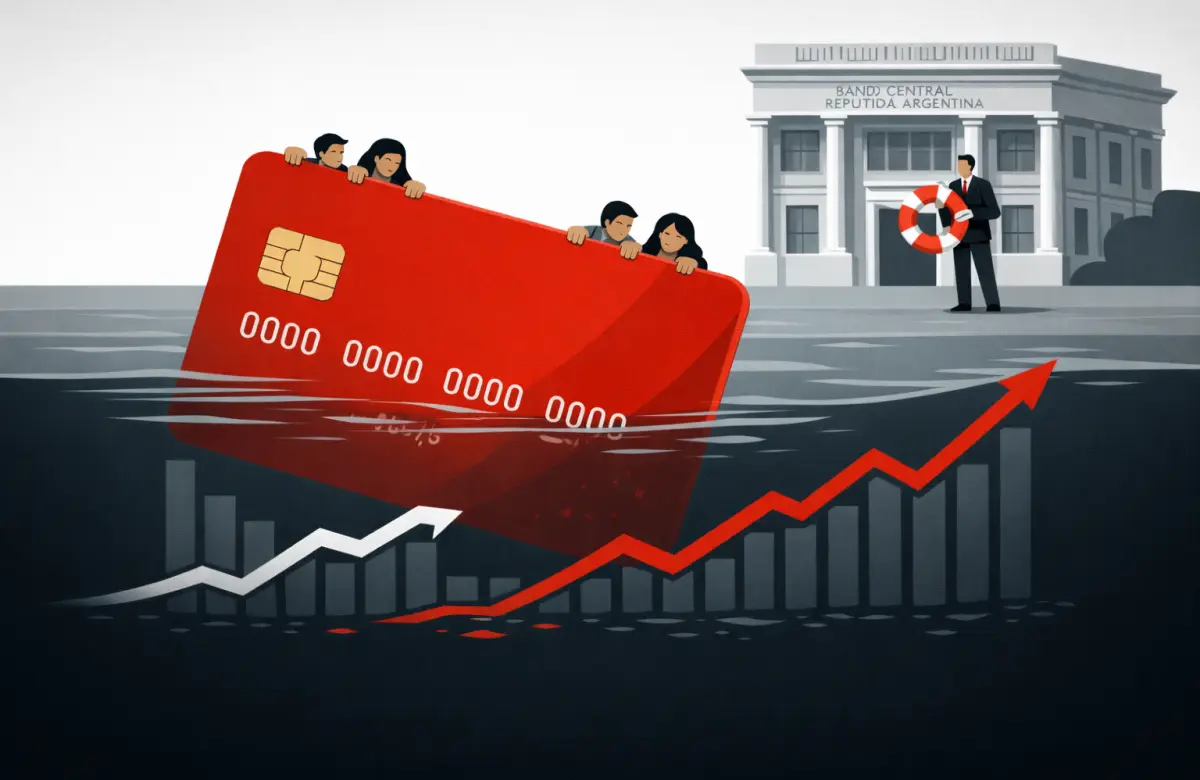
La mora bancaria empieza a bajar y el Banco Central ya habla del "fin del ciclo" de atrasos
El saldo de préstamos irregulares de los individuos empezó a disminuir a partir de agosto, en paralelo con el avance de las refinanciaciones bancarias.
El saldo de préstamos irregulares de los individuos empezó a disminuir a partir de agosto, en paralelo con el avance de las refinanciaciones bancarias.
El diario británico analizó el crecimiento de las deudas personales como uno de los desafíos que enfrenta el programa económico de Javier Milei. Según los datos citados por el medio, casi un tercio de los deudores registra atrasos y el 16,3% de los créditos a personas físicas acumula una mora de al menos tres meses.
Un informe del analista Matías Fernández, a partir de la base de deudores del BCRA, establece que la mora es del 15,5% del total adeudado y alcanza a 5,8 millones de personas. Descarta una crisis de impago masivo. Los jóvenes, entre 18 y 25 años, son los que registran la mayor tasa de incumplimiento.
Actualmente, los depósitos en dólares rondan los US$ 40.000 millones, mientras que los préstamos en esa moneda se ubican en torno de los US$ 22.000 millones.
Con un hub tecnológico en Buenos Aires, 10 millones de usuarios y el respaldo de Endeavor junto a fondos globales, la plataforma de crédito al consumo busca construir el nuevo tejido financiero de la región.
A través de la Comunicación A8446, la autoridad monetaria autorizó a los bancos a prestar dólares a compañías que no generan ingresos propios en moneda extranjera, siempre que cuenten con una garantía otorgada por una empresa exportadora.
Los informes de Bank of America, UBS, Goldman Sachs, Banco Safra y J.P. Morgan coinciden en que el sistema financiero argentino dejó atrás el peor momento, pero advierten que la recuperación será gradual.
La oferta de inmuebles en venta en la Ciudad ya acumula 11 meses de alza y alcanzó un máximo de avisos activos, aun con más consultas por financiamiento
Con valuaciones que ya reflejan buena parte del ajuste y un crédito aún débil pero con margen de recuperación, Citi apuesta por una recomposición paulatina del negocio bancario. BBVA y Macro lideran las preferencias del mercado, en un escenario donde la clave pasará por la respuesta de la macro y la estabilidad de los márgenes.
Las Sociedades de Garantía Recíproca son clave para facilitar el acceso al crédito en el segmento pyme, pero ahora verían comprometido su fondeo. Apuesta al veto de Javier Milei.
Los bancos ya no están obligados a prestar dólares únicamente a exportadores, sino que podrán ofrecerles fondos en moneda extranjera a otros agentes de la economía. El objetivo es estimular la reactivación sin sumar presión a los precios, pero no todos están tan de acuerdo.
Esos créditos bancarios permiten transferir la deuda por unidad vendida ampliando así las oportunidades tanto para desarrolladores como para consumidor.
Nuevos actores ganan terreno mediante innovación tecnológica y la atención a sectores no bancarizados.
Aunque los bancos lideran el mercado de créditos, estas aumentaron su participación y hoy atraen a quienes buscan opciones rápidas y tecnológicas.
El éxito del blanqueo generó un aumento de depósitos en dólares, que sumado a la relativa estabilidad de la economía está moviendo la demanda de créditos. Los bancos tienen interés en prestar pero una norma del BCRA impide otorgarlos a sectores que no exporten.
Tras la baja de tasas de referencia del BCRA y la inflación cediendo mes a mes, las preguntas que hoy se hacen empresarios PyME y sus gerentes financieros es si conviene tomar un crédito y a qué plazo hacerlo.
Aunque todavía queda un largo tramo en camino a la recuperación, los bancos comenzaron a ofrecer opciones en pesos y dólares para empresas, que se suman a los primeros hipotecarios.
Los clientes de la compañía de medios y tecnología con presencia en la Argentina podrán acceder a un crédito de la entidad financiera, por hasta $ 9,6 millones, hasta en 72 meses y de libre disponibilidad.
Quiénes pueden aplicar y por dónde se realiza el trámite para solicitar el crédito.