El nuevo mapa productivo de la Argentina: dónde están las oportunidades de negocio
Laura MafudEditora

Laura MafudEditora
La industria manufacturera argentina atraviesa una etapa de cambio estructural e intensa transformación. Según el informe "Panorama del sector manufacturero: desafíos competitivos y perspectivas", elaborado por la consultora Deloitte, la combinación de la normalización macroeconómica, la apertura comercial y la redefinición de las condiciones de competencia están reconfigurando de manera profunda la producción y la inversión en el país.
Aunque la economía general mostró signos de recuperación en los primeros siete meses de 2026 impulsada por sectores clave como la pesca, la minería, el petróleo y la agricultura, el sector manufacturero no acompañó esa dinámica y registró un retroceso acumulado del 2,4% en el Estimador Mensual de Actividad Económica. En agosto de 2026, el Índice de Producción Industrial manufacturero se situó un 7,4% por debajo de los niveles de noviembre de 2023, registrando un escenario donde solo cuatro de las 16 divisiones industriales presentan niveles de producción superiores a dicho período.
La flexibilización del comercio exterior, la desregulación aduanera y la rebaja de aranceles ampliaron sensiblemente la oferta disponible de productos. Este proceso contribuyó a una corrección de precios relativos y benefició a los consumidores con menores precios en términos reales, pero incrementó sustancialmente la presión competitiva sobre la fabricación nacional.
Esta modificación en la estructura del comercio exterior se refleja en una divergencia en las importaciones, donde las compras externas de bienes finales experimentaron un fuerte crecimiento encabezado por vehículos de pasajeros y alimentos, mientras que las importaciones de insumos industriales como metales comunes, productos químicos, plástico y caucho mostraron caídas significativas. En este marco, el sector industrial acumuló un déficit en la balanza comercial de US$ 14.500 millones durante los primeros ocho meses de 2026.
En el mapa sectorial se observa una marcada heterogeneidad. Por un lado, la mayor disponibilidad de financiamiento y el repunte de los préstamos prendarios impulsaron al mercado de motocicletas, que alcanzó niveles récord de patentamientos sustentados en un fuerte aumento del ingreso de unidades importadas. En la industria automotriz, la mayor competencia de vehículos importados redujo la producción local de automóviles de pasajeros, mientras que los vehículos comerciales livianos amortiguaron su nivel de actividad gracias al dinamismo de las exportaciones de pick-ups.
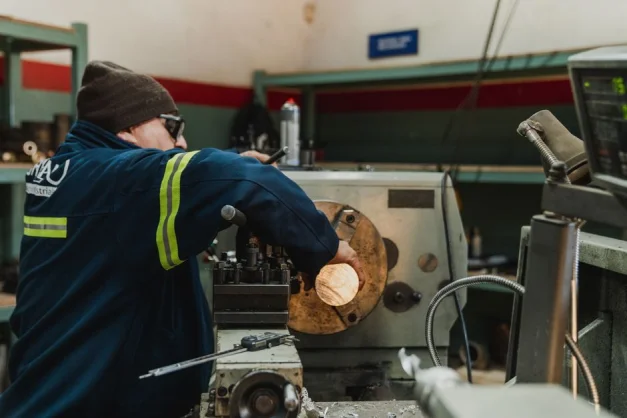
Por otro lado, sectores tradicionales registran contracciones pronunciadas. El rubro textil y de calzado evidencia la caída más drástica de la actividad productiva de la mano de una drástica reducción real en los precios de la indumentaria por el ingreso de bienes finales importados. En la maquinaria agrícola, las ventas del primer semestre mostraron una contracción en su facturación real y caídas de dos dígitos en las unidades vendidas de tractores y cosechadoras, donde los equipos importados ganaron mayor cuota de mercado. A su vez, la paralización de la obra pública y la desaceleración fabril repercutieron negativamente en la metalmecánica y la siderurgia, sectores que registran mermas productivas cercanas al 20% respecto a los niveles de 2023.
El menor nivel de actividad general repercutió directamente sobre el uso de las instalaciones industriales y el empleo. La utilización de la capacidad instalada promedió un 57,6% en los primeros siete meses del año, ubicándose muy por debajo de los registros de años anteriores.
Paralelamente, la industria manufacturera se posicionó como el segundo sector con mayor pérdida de puestos de trabajo registrados, sufriendo una contracción de más de 62.000 trabajadores privados formales entre fines de 2023 y fines de 2025. Esta pérdida representó casi un tercio de los empleos formales destruidos en el total de la economía, provocando que parte de los trabajadores desplazados se reubicaran en empleos independientes o servicios informalizados.
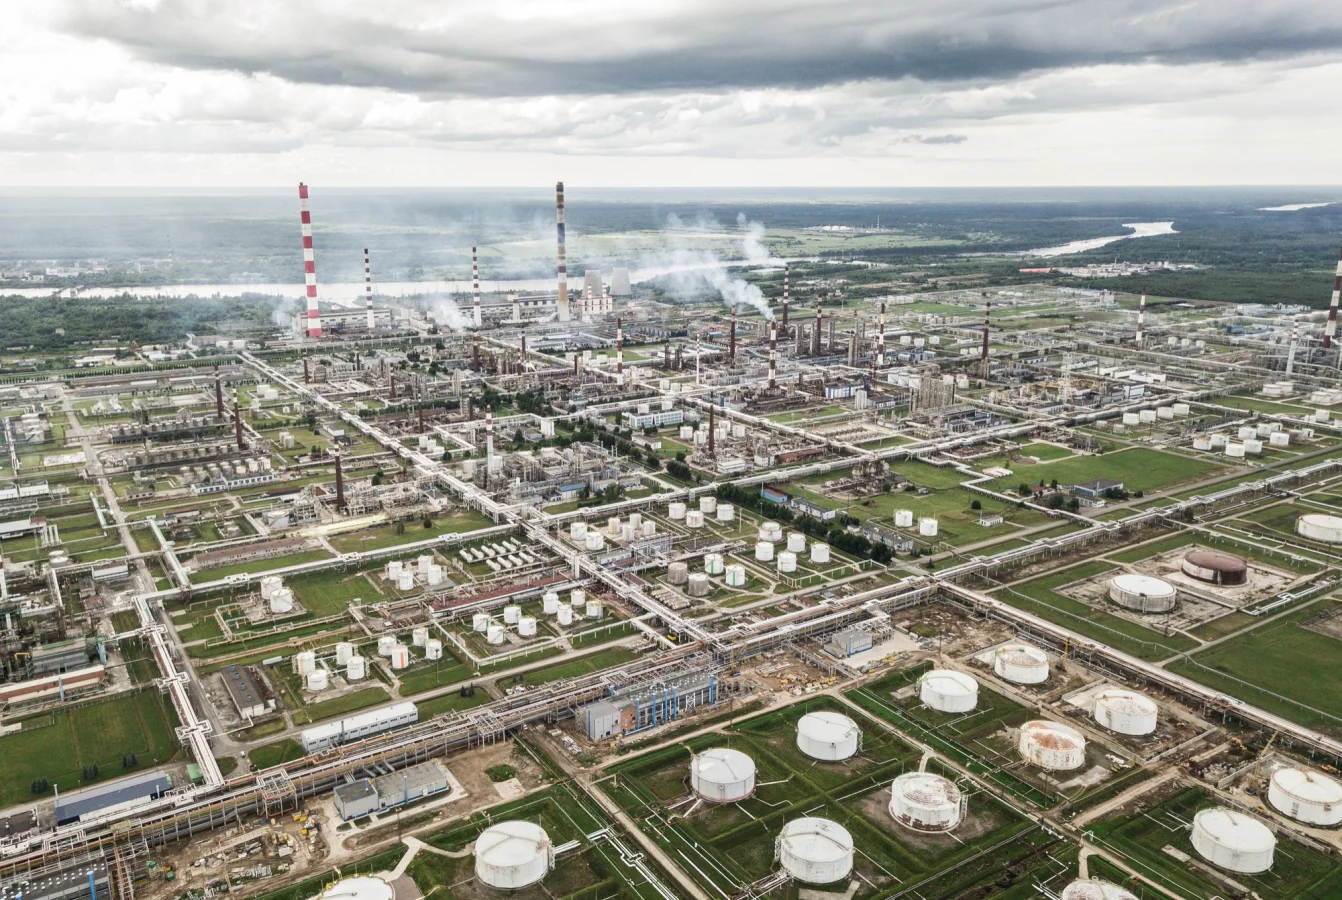
A nivel geográfico, la pérdida de puestos fabriles fue generalizada, con la sola excepción de las provincias impulsadas por el desarrollo hidrocarburífero de Vaca Muerta, tales como Neuquén y Río Negro, que mantuvieron números positivos en materia laboral.
Según el informe de Deloitte, la consolidación de la desinflación, la estabilidad cambiaria y la recuperación del poder adquisitivo son fundamentales para recomponer gradualmente la demanda fabril. No obstante, advierte que la sostenibilidad a largo plazo dependerá de mejoras de competitividad estructurales basadas en ganancias de productividad, menor carga impositiva, innovación tecnológica y la integración eficiente a las cadenas globales de valor.
En palabras de Jorge Prats Vuotto, Socio Líder de Manufactura de Deloitte Cono Sur, la industria argentina ingresa en una etapa de transformación que genera tantos desafíos como oportunidades. Si bien la apertura y la normalización demandan mayores niveles de eficiencia e innovación en la producción local, el desarrollo expansivo de sectores como la minería y la energía abre una importante ventana para el suministro de bienes industriales que logren integrarse exitosamente a las nuevas cadenas productivas.