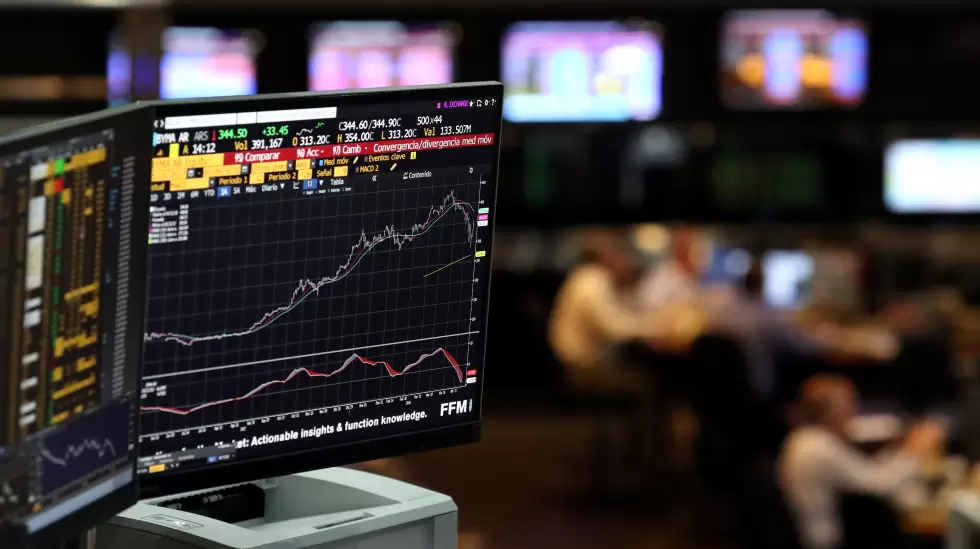
El mercado financiero argentino comenzó octubre con una nueva señal de cautela. El riesgo país elaborado por JP Morgan volvió a subir y alcanzó los 650 puntos básicos, luego de haber cerrado septiembre en niveles superiores a las 600 unidades. De esta forma, el indicador avanzó hasta el nivel más alto del 2026.
La presión sobre los activos locales estuvo vinculada principalmente con el escenario internacional. El rendimiento del bono del Tesoro estadounidense a diez años llegó a 5,34% durante la mañana, su nivel más elevado desde 2002, antes de moderarse hasta 5,24%. El incremento de las tasas de referencia estadounidenses encarece el financiamiento para los mercados emergentes y reduce el atractivo relativo de sus bonos.
"Desde el punto de vista financiero, las tasas americanas siguen siendo el principal riesgo externo para Argentina", explicó Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital. Según el especialista, una suba de los rendimientos de largo plazo en Estados Unidos "eleva el piso sobre el cual se mide el riesgo país" y dificulta que los bonos argentinos reduzcan sus rendimientos.
El movimiento se reflejó claramente en los títulos de deuda. Los bonos soberanos en dólares, tanto Bonares como Globales, registraron una caída promedio de 1%, mientras que las acciones argentinas negociadas en Nueva York tuvieron retrocesos de hasta 2%.
Para el economista Gustavo Baer, "muchos operadores consideran que un riesgo país superior a los 600 puntos básicos podría constituir un overshooting". No obstante, el ejecutivo indicó que "esto no impide reconocer el desafío que plantean las tasas internacionales más altas para el programa de financiamiento".
A la presión externa se sumaron algunos factores domésticos. Los ingresos del sector agroexportador mostraron una caída interanual significativa. Las exportaciones agrícolas sumaron US$ 3.228 millones en septiembre, un 54,6% menos que en el mismo mes de 2025. Asimismo, la actividad económica se contrajo un 2,9% en julio.
Además, sigue presente la volatilidad electoral. Una de las señales más claras aparece en la brecha de rendimientos entre el Bonar 2027 y el Bonar 2028: el diferencial llegó a 560 puntos básicos, con tasas de 3,7% y 9,3%, respectivamente. En tanto, la tasa forward implícita entre ambos títulos llegó al 20% esta semana.
"El mercado continuó exigiendo una prima de riesgo superior para los títulos con vencimiento posterior al horizonte electoral de 2027", mencionó Mauricio Villacorta, estratega de Inversión en IOL.
En este marco, la clave ahora estará en cómo se traducirá la suba de riesgo país en el mercado cambiario, que se mantiene relativamente estable.
"La principal señal a seguir hacia adelante será si la presión sobre las curvas soberanas se estabiliza o si comienza a trasladarse con mayor intensidad al mercado cambiario y, en particular, a la capacidad del Tesoro de extender los plazos de financiamiento", relataron desde Criteria.