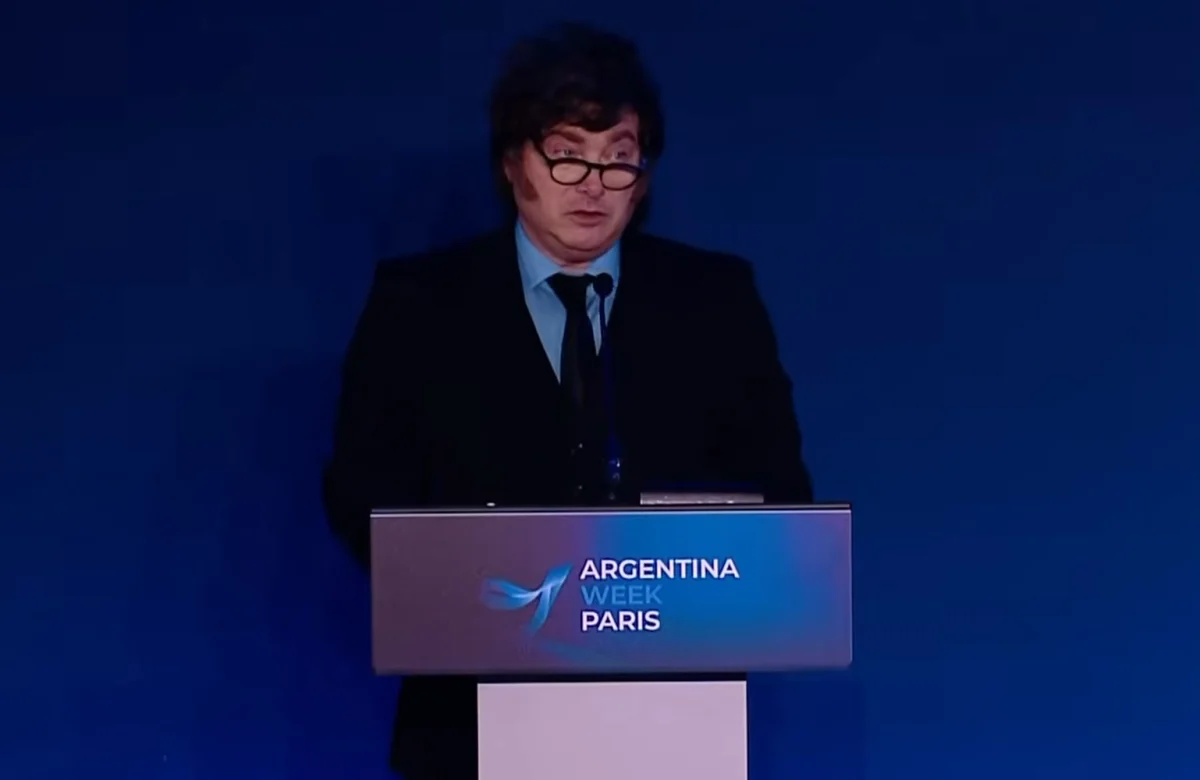
Milei prometió en Francia alcanzar el investment grade para el segundo mandato: las claves para lograrlo
El grado de inversión comienza en BBB-, por lo que Argentina debería recorrer seis escalones desde B- hasta alcanzar ese nivel.
El grado de inversión comienza en BBB-, por lo que Argentina debería recorrer seis escalones desde B- hasta alcanzar ese nivel.
El rendimiento de los bonos del Tesoro estadounidense, sumado al spread argentino, llevaría la tasa de financiamiento a niveles superiores al 10% anual.
El movimiento se produjo después de un período especialmente negativo para la deuda argentina. Desde el mínimo anual de 403 puntos alcanzado el 7 de julio, el riesgo país había acumulado una suba superior a 200 puntos básicos.
La Secretaría de Finanzas consiguió un rollover de 100,08% tras recibir ofertas por $9,77 billones. Los inversores se repartieron entre instrumentos vinculados a las tasas, la inflación y el dólar, además de una alternativa a tasa fija.
Desde el lunes, el índice Merval medido en dólar CCL retrocedió un 5,4%. La presión se hizo particularmente visible en las acciones bancarias y energéticas.
El funcionario explicó que el spread que Argentina debería pagar frente a los bonos del Tesoro estadounidense resulta demasiado elevado y planteó que el Gobierno solo evaluaría una emisión si los diferenciales bajaran de manera sustancial.
Cerró 493 puntos básicos, después de retroceder once unidades y perforar nuevamente el umbral de las 500 unidades. Fue su nivel más bajo en dos semanas.
Un informe de GMA Capital estimó en 53% las chances de reelección de Javier Milei, según un sondeo realizado entre participantes del mercado financiero. La estimación se conoce en un contexto de mayor presión sobre los activos argentinos: desde el 7 de julio, el riesgo país pasó de 403 a 505 puntos básicos.
La estructura de la curva soberana continúa mostrando una diferencia cada vez más marcada entre los títulos que vencen antes y después de las elecciones.
La suba de las tasas largas también genera un incremento de los rendimientos reales a nivel global y provoca una corrección generalizada en las curvas de deuda. Argentina, por su elevada sensibilidad a los movimientos internacionales, amplifica ese comportamiento.
Con datos de julio de 2026, el riesgo país argentino se ubicó en 434 puntos básicos, un nivel similar al de Ecuador y Bolivia. Sin embargo, fue más del doble que el de México y Colombia, casi cuatro veces superior al de Brasil y Perú, casi cinco veces el de Chile y más de seis veces el de Uruguay.
El movimiento se produjo por mayor aversión al riesgo en los mercados internacionales y "reacomodamiento" de carteras.
La reducción del riesgo soberano tiene efectos inmediatos sobre el sector privado ya que disminuye el costo de financiamiento de las empresas,
El Merval medido en dólares contado con liquidación acumula una suba de apenas 6,6% en lo que va del año, una recuperación moderada si se compara con el máximo alcanzado en enero de 2025, cuando llegó a 2.343 puntos.
El riesgo país sigue en baja y subieron las acciones argentinas. El ministro aseguró que el programa presentado "es conservador".
El último dato inflacionario, la mejora de la calificación soberana y el alivio externo tras el acuerdo entre Washington y Teherán reforzaron el apetito por activos argentinos. Para los grandes bancos de inversión, la compresión de spreads puede abrir una etapa de financiamiento más barato para el Tesoro, las provincias y las empresas.
El indicador de JP Morgan quedó cerca del menor nivel de la gestión Milei, en una rueda marcada por el avance de los bonos en dólares, la acumulación de reservas y nuevas señales de financiamiento externo.
Para el mercado, el umbral verdaderamente relevante se ubica por debajo de los 400 puntos básicos. En ese escenario, el Tesoro podría recuperar un acceso más fluido al financiamiento voluntario internacional y refinanciar vencimientos a tasas mucho más sostenibles.
La calificadora valoró el ajuste fiscal, la recuperación de reservas y el fortalecimiento del frente externo, aunque advirtió que la inflación, los vencimientos de deuda y la sensibilidad política siguen marcando un escenario de alta fragilidad.