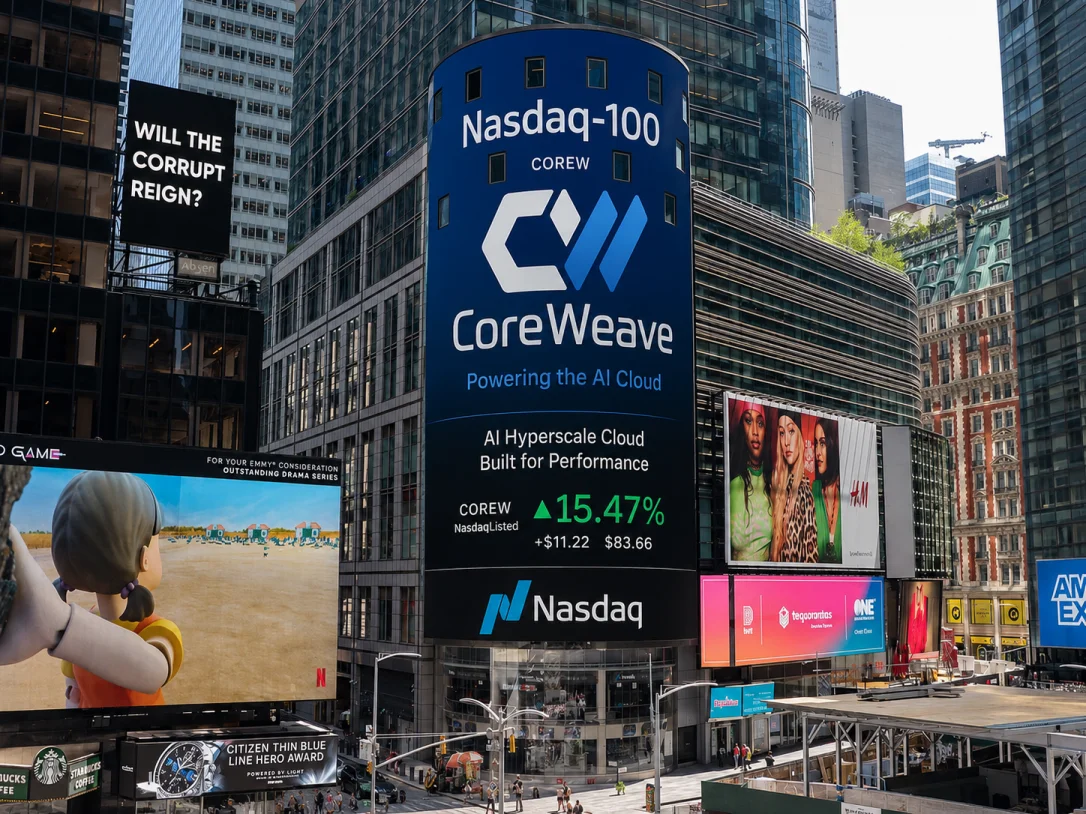
Las acciones de CoreWeave, compañía especializada en servicios de computación en la nube para inteligencia artificial que alquila capacidad de procesamiento mediante chips GPU de Nvidia a clientes como OpenAI, se desplomaron un 15% el miércoles, en medio de una ola de ventas que golpeó al sector tecnológico. Aunque los títulos repuntaron un 6% el jueves, después de que Jensen Huang, CEO de Nvidia, asegurara que la situación de CoreWeave estaba "mejorando día a día", las preocupaciones de los inversores persisten. El elevado nivel de endeudamiento y el encarecimiento del financiamiento continúan presionando a la compañía.
Las señales de tensión también se reflejan en el mercado de deuda. Cerca de US$ 4.000 millones en bonos corporativos de CoreWeave cotizan actualmente por debajo de los 80 centavos por dólar, un nivel asociado con un elevado riesgo crediticio. Al mismo tiempo, los bonos utilizados para financiar varios centros de datos que la compañía mantiene bajo contratos de alquiler sufrieron fuertes caídas de precio. Como consecuencia, su rendimiento promedio escaló hasta el 11% durante la última semana, muy por encima del 7% que exigen los inversores a los bonos con calificación BB+, la categoría más alta dentro de la deuda especulativa o bonos basura.
Ante la falta de balances financieros sólidos, muchas de las denominadas neoclouds, como CoreWeave, dependieron históricamente de garantías y compromisos comerciales de grandes compañías tecnológicas, como Nvidia, para conseguir que los prestamistas financiaran sus clústeres de GPU.
- Garantías financieras: son mecanismos que reducen el riesgo del prestamista. Por ejemplo, CoreWeave puede ofrecer sus GPU como garantía de un préstamo o contar con el respaldo de otra empresa que se comprometa a cubrir determinadas obligaciones si surgen problemas de pago.
- Compromisos comerciales: son acuerdos mediante los cuales grandes compañías tecnológicas se comprometen a contratar capacidad de procesamiento durante varios años, o a pagar por una cantidad mínima de servicios. Esto permite demostrar a los bancos que CoreWeave tendrá ingresos futuros para afrontar sus deudas.
En paralelo, los desarrolladores de centros de datos aprovecharon los contratos de alquiler a largo plazo firmados con gigantes tecnológicos de alta solvencia crediticia para acceder a financiamiento a tasas más bajas y construir sus instalaciones. Favorecidas por el optimismo de los mercados bursátiles y la creciente demanda de capacidad de procesamiento para inteligencia artificial, estas empresas emitieron US$ 36.000 millones en bonos destinados a financiar centros de datos durante 2025, según Barclays. De ese total, US$ 8.600 millones correspondieron a "bonos basura", mientras que el resto obtuvo calificaciones de grado de inversión.

Sin embargo, el panorama financiero está cambiando. Estas compañías recurren cada vez más a deuda de mayor riesgo y costo financiero, en un contexto de creciente necesidad de capital para sostener la expansión de la infraestructura de IA. De los US$ 80.000 millones en bonos para centros de datos emitidos en lo que va de 2026, unos US$ 37.000 millones —casi la mitad del total— corresponden a deuda de grado especulativo, una cifra que multiplica por más de cuatro la registrada durante todo 2025.
Según un análisis de Forbes basado en datos de FactSet, estos bonos de alto riesgo están financiando 16 proyectos de centros de datos alquilados a algunas de las principales compañías que protagonizan el auge de la inteligencia artificial, o respaldados por ellas. Entre las empresas involucradas figuran Amazon, Meta, Nvidia, Oracle y Jane Street, además de neoclouds en plena expansión como CoreWeave y Fluidstack, esta última respaldada por Google.
El apetito de los inversores por estos bonos también está disminuyendo, en medio de una creciente preocupación por los riesgos financieros asociados a la expansión de la infraestructura de inteligencia artificial. Durante la última semana, los precios de estos títulos retrocedieron y su rendimiento promedio escaló hasta rozar el 10%, una señal de que el mercado exige mayores retornos para compensar el riesgo. "Los inversores en bonos no se benefician de las subidas. Solo les preocupan las bajadas", explica Stijn van Nieuwerburgh, economista de la Columbia Business School.
"Los rendimientos están empezando a reflejar una mayor probabilidad de un escenario negativo", advierte. La incertidumbre también se extiende al mercado accionario. Durante el último mes, los desarrolladores de centros de datos Firmus, SB Energy y AirTrunk, respaldados por grandes inversores como Nvidia, SoftBank y Blackstone, pospusieron o cancelaron sus planes de salida a bolsa. Las tres compañías comparten, además, una característica que genera creciente inquietud entre los inversores: sus elevados niveles de endeudamiento.
Las cifras que están en juego son enormes, al igual que los riesgos financieros que enfrenta el sector. Las estimaciones sobre la inversión necesaria para desarrollar la inteligencia artificial y expandir la infraestructura de centros de datos en Estados Unidos oscilan entre US$ 2,8 billones hasta 2030 y más de US$ 10 billones para 2032. De ese gigantesco desembolso, al menos US$ 1,3 billones ya se financiaron mediante deuda, lo que alimenta las preocupaciones sobre la sostenibilidad de este crecimiento. En este contexto, algunos especialistas comienzan a advertir que la expansión acelerada de la industria podría terminar en una oleada de quiebras.
"En los próximos tres años veremos muchas quiebras", advirtió Jeffrey Moerdler, presidente del área de centros de datos e infraestructura digital del estudio jurídico Haynes Boone, durante un foro sobre infraestructura de inteligencia artificial celebrado en octubre en la Universidad de Nueva York. Según el especialista, buena parte de las inversiones actuales se sostiene sobre expectativas de ingresos futuros que todavía no están garantizados, lo que plantea serias dudas sobre la viabilidad financiera de algunas compañías. "Mucho de lo que está sucediendo ahora se basa en proyecciones de ingresos futuros. Existe una gran incógnita sobre el modelo de negocio de las neoclouds. Es como un WeWork 2.0", sostuvo.
La comparación con WeWork apunta a una vulnerabilidad central del negocio. La compañía inmobiliaria asumía compromisos de alquiler de oficinas a largo plazo para luego subarrendar esos espacios mediante contratos de menor duración, un modelo que terminó siendo insostenible cuando la demanda se debilitó. Para Stijn van Nieuwerburgh, economista de Columbia Business School, las neoclouds enfrentan un riesgo similar: asumen obligaciones financieras de largo plazo para ofrecer servicios cuya demanda puede fluctuar considerablemente en el corto plazo. "Ese es precisamente el modelo de negocio de las neoclouds", explica. "Se alquilan las GPU a largo plazo y luego se subarriendan por horas a quien necesite capacidad de procesamiento en ese momento. Los riesgos son idénticos".
A los temores por una posible desaceleración del crecimiento de la inteligencia artificial se suma otro factor de riesgo para las empresas del sector: el aumento de las tasas de interés, que amenaza con encarecer todavía más sus costos de financiamiento. "El mercado comenzó el año esperando reducciones de tasas por parte de la Reserva Federal, y esa expectativa se transformó rápidamente en aumentos", explica Cliff Corso, director ejecutivo y director de inversiones de Advisors Asset Management. Según el especialista, este cambio de escenario podría complicar especialmente a las compañías con una situación financiera más frágil. "Si sos una empresa débil, con flujo de caja poco rentable y perspectivas inciertas, esto representará un desafío para tu modelo de negocio", advierte.
Con los rendimientos de los bonos en sus niveles más altos en más de dos décadas, la deuda de alto riesgo emitida por las jóvenes compañías de inteligencia artificial comienza a perder atractivo frente a alternativas de inversión más seguras. La posibilidad de obtener retornos elevados sin asumir riesgos excesivos está llevando a los inversores a reconsiderar su exposición a estas empresas. "Cuando se obtiene un rendimiento equivalente al 9% después de impuestos en bonos con grado de inversión, ¿por qué aumentar aún más el riesgo y obtener un 15% en CoreWeave?", plantea Hailey Gordon, directora de inversiones de CV Advisors, una firma dedicada a la gestión de patrimonios familiares.
En última instancia, la sostenibilidad de esta expansión multimillonaria dependerá de que OpenAI, Anthropic y los grandes proveedores de servicios en la nube consigan generar los ingresos necesarios para sostener las inversiones y los compromisos financieros asumidos por las neoclouds y los operadores de centros de datos. Sin embargo, las dudas sobre la capacidad de estas compañías para alcanzar sus ambiciosas proyecciones comienzan a intensificarse, justo cuando OpenAI y Anthropic se preparan para salir a bolsa.
En octubre, el Financial Times reveló que los ingresos anualizados de OpenAI alcanzaron los US$ 50.000 millones, unos US$ 20.000 millones menos de lo que se estimaba previamente. Por su parte, las cifras que Anthropic presentó a sus inversores el miércoles fueron más favorables, aunque también evidenciaron una desaceleración del crecimiento de sus ingresos durante el tercer trimestre. Pese a sus avances comerciales y al entusiasmo que despiertan en el mercado, ninguna de las dos compañías está todavía cerca de alcanzar la rentabilidad.
Las dudas sobre la solidez financiera de las principales compañías de inteligencia artificial también comienzan a reflejarse en sus calificaciones crediticias. Según trascendió, los bancos de inversión que asesoran a OpenAI y Anthropic presionaron a las agencias calificadoras para que ambas empresas obtuvieran el grado de inversión después de sus respectivas salidas a bolsa. Sin embargo, las primeras evaluaciones independientes muestran un panorama menos favorable. La startup de análisis crediticio AIR Platforms calificó recientemente la deuda de OpenAI como bono basura, mientras que a Anthropic le asignó una nota apenas suficiente para alcanzar el grado de inversión. A su vez, la agencia KBRA habría otorgado a Anthropic una calificación BB+ en junio, apenas un escalón por debajo del nivel considerado apto para inversiones de menor riesgo.
Las proyecciones para el conjunto de la industria tampoco resultan alentadoras. Según un informe publicado el miércoles por la consultora Gartner, los centros de datos destinados a inteligencia artificial necesitarán generar US$ 8,5 billones en ingresos acumulados hasta 2030 para cubrir las inversiones en infraestructura, los costos de financiamiento y alcanzar una rentabilidad del 12% sobre el capital invertido, considerada por sus analistas como el rendimiento mínimo necesario para justificar estas inversiones.
Sin embargo, Gartner estima que los ingresos reales apenas llegarán a US$ 3,6 billones, muy por debajo de lo necesario para sostener el crecimiento del sector. Esta brecha podría provocar que más de US$ 3,5 billones invertidos en infraestructura de IA sufran pérdidas de valor hacia finales de 2030. En un escenario de semejante magnitud, la consultora advierte que más del 80% de las plataformas de computación en la nube de nueva generación podrían terminar en quiebra o ser adquiridas por otras compañías.
A este panorama se suma una preocupación cada vez mayor entre los inversores: el riesgo de que algunos de los megaproyectos de infraestructura de IA nunca lleguen a entrar en funcionamiento. Un ejemplo es el Proyecto Júpiter, el gigantesco complejo de centros de datos que Oracle desarrolla en Nuevo México. En septiembre, la compañía envió una notificación de fuerza mayor a Blue Owl Capital, alegando demoras en el suministro eléctrico y dificultades para obtener los permisos necesarios.
Esta medida podría permitirle liberarse de determinadas obligaciones financieras si las instalaciones no comienzan a operar en 2028, tal como estaba previsto originalmente. La incertidumbre en torno al proyecto intensificó las preocupaciones del mercado, en medio de fuertes caídas de las acciones de Oracle y un marcado deterioro del valor de la deuda vinculada al complejo.
El crecimiento del endeudamiento de la industria también alimenta los temores de que el auge de la inteligencia artificial esté dando lugar a una burbuja financiera cada vez más vulnerable. Entre quienes advierten sobre este riesgo se encuentra el inversor multimillonario Ray Dalio, quien considera que el sector podría estar acercándose a un punto crítico. "Estamos en la fase previa al punto de ruptura, pero nos acercamos a él", afirmó durante la Conferencia Global de Directores Ejecutivos de Forbes, celebrada en Singapur en octubre.
Otros especialistas temen que una desaceleración en la construcción de centros de datos pueda tener consecuencias para toda la economía estadounidense, especialmente si las presiones políticas posteriores a las elecciones de mitad de mandato derivan en restricciones o suspensiones de nuevos proyectos. "Gran parte de nuestra economía se basa en la inversión en este sector", advirtió Larry Fink, CEO de BlackRock, durante una entrevista con CNBC el miércoles. "Si se impone algún tipo de moratoria en este país, entraremos en recesión", aseguró.
Por ahora, los inversores no parecen dispuestos a cerrar el financiamiento que sostiene la expansión de los centros de datos de inteligencia artificial. Sin embargo, las condiciones están cambiando: ante el creciente endeudamiento, la incertidumbre sobre los ingresos futuros y las dudas sobre la rentabilidad de los proyectos, exigen rendimientos cada vez más elevados para compensar los riesgos que están asumiendo.
Nota publicada originalmente en Forbes.com.