Javier Milei, presidente de la Argentina, estableció una polémica esta semana al afirmar que la frase "la gente no llega a fin de mes" es errónea. "Si se quedan sin plata verdaderamente el 20, cómo viven 10 días sin comer ni beber?", planteó el mandatario en distintas oportunidades.
Llegar a fin de mes puede exigir mucho más que ordenar vencimientos. Para una parte de los consumidores implica trasladar gastos a la tarjeta, recortar consumos, buscar ingresos adicionales o pedir ayuda a familiares. El objetivo es sostener los pagos, aunque el presupuesto tenga poco espacio para absorber un imprevisto.
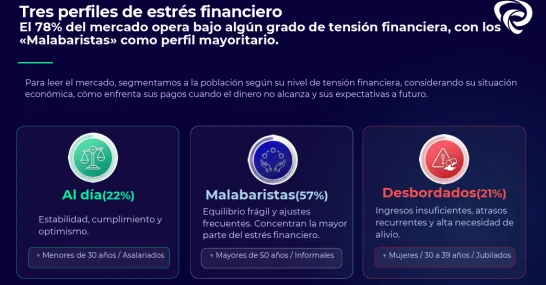
Esa es la situación que describe el informe "Comportamiento de pago y estrés financiero en los sectores C2, C3 y D1", de Brain Network. El trabajo, realizado sobre 450 casos en septiembre de 2026, identifica una franja amplia de personas que todavía consigue afrontar sus compromisos, pero necesita hacer ajustes frecuentes para lograrlo.
La consultora llama "Malabaristas" a ese grupo, que representa el 57% de la muestra. Otro 21% integra la categoría "Desbordados", caracterizada por ingresos insuficientes y atrasos recurrentes, mientras que el 22% queda dentro de "Al día", con mayor estabilidad, cumplimiento y optimismo.
La diferencia es relevante: tener tensión financiera no implica necesariamente estar en mora. Durante la presentación, los investigadores aclararon que el trabajo analiza comportamientos y percepciones de las personas, sin medir el incumplimiento con los criterios técnicos utilizados por las entidades financieras.
El estudio abarca los segmentos socioeconómicos C2, C3 y D1, con un 39% de los casos en CABA y un 61% en el interior. Sus resultados describen ese universo relevado y no deben extrapolarse automáticamente al conjunto de la población argentina.
La tarjeta como puente entre ingresos y gastos
El 45% de los encuestados afirma llegar justo a fin de mes y el 34% sostiene que sus ingresos no alcanzan para cubrir los gastos. En ese escenario, la tarjeta aparece como una herramienta para administrar el calendario de pagos.
Entre las 304 personas que tuvieron dificultades para realizar pagos en bancos o fintech, el 40% señala que utiliza la tarjeta para cubrir la diferencia cuando el dinero no alcanza. El 31% reduce gastos; el 23% pide ayuda a familiares o amigos; el 17% posterga pagos y el 16% toma préstamos. Son estrategias que pueden combinarse.
En la presentación, los expositores precisaron que recurrir a la tarjeta puede significar desplazar el desembolso hasta el próximo vencimiento o comprar en cuotas. No supone, en todos los casos, refinanciar el resumen o pagar solamente el mínimo.
Esa distinción ayuda a entender una de las tensiones del relevamiento. Para algunos usuarios, la tarjeta se percibe como una forma de organizar el dinero del mes. Sin embargo, cuando el faltante se repite, ese recurso puede dar paso a saldos financiados y compromisos que se acumulan sobre los ingresos futuros, según la interpretación de la consultora.
Recortar y buscar más ingresos
Las respuestas también muestran esfuerzos por modificar el presupuesto. En otra pregunta, sobre las medidas adoptadas durante los últimos tres meses, el 39% declaró haber reducido gastos y el 36% haber buscado ingresos adicionales. La base fue de 432 personas que consideran que afrontar sus pagos les resulta muy, bastante o poco difícil.
Durante la charla, los investigadores mencionaron que esa búsqueda puede incluir actividades complementarias, un segundo trabajo o mayores esfuerzos dentro de la ocupación habitual. El informe no desagrega cuántas personas recurrieron a cada alternativa.
Dentro de ese mismo grupo, el 29% pidió dinero a familiares o amigos; el 24% se atrasó deliberadamente en pagos; el 21% tomó un préstamo para cubrir otro y el 19% utilizó la tarjeta para pagar otro compromiso. Un 18% refinanció o pasó deuda a más cuotas y otro 18% pagó solamente el mínimo de la tarjeta.
"El mercado no está en mora, está haciendo malabares. La oportunidad para las entidades está en ofrecer extensiones de plazo a los ‘Malabaristas’ antes de que pasen a ser ‘Desbordados’, en lugar de intensificar una cobranza que ya muestra signos de agotamiento", señaló Lionel Holzman, CCO & Value Offer Head de Brain Network.
Cuando hay que elegir, el banco va primero
La presión sobre el presupuesto también se refleja en el orden de prioridades. Ante la pregunta de qué cuota pagarían primero si el dinero no alcanzara para cumplir con un banco y una fintech, el 72% eligió al banco y el 18%, a la fintech.
La consulta se realizó a 430 personas con compromisos en bancos y/o fintech. Es una elección declarada frente a un escenario hipotético, no un registro de pagos efectivamente realizados.
Para la consultora, la relación bancaria puede tener un peso mayor porque reúne cuenta sueldo, ahorros, préstamos y un vínculo construido durante años. Los expositores vincularon esa interpretación con otros trabajos cualitativos: la encuesta presentada no midió directamente los motivos de la preferencia.
El perfil de los usuarios también cambia según el origen de sus ingresos. Entre quienes cobran un sueldo bancarizado, el 87% tiene tarjeta y el 77% declara compromisos con bancos tradicionales. Entre los trabajadores por cuenta propia, los compromisos con fintech o billeteras alcanzan el 62%.
Una cuota menor, pero durante más tiempo
La posibilidad de aliviar el desembolso mensual genera interés. El 69% del total de encuestados se muestra interesado en una cuota más baja a cambio de extender el plazo. La proporción llega al 72% entre quienes tuvieron atrasos o dejaron de pagar.
Durante la presentación, los investigadores advirtieron que ingresar en una refinanciación no asegura cumplirla hasta el final. También reconocieron que no cuentan con datos formales para precisar cuántas personas refinanciaron y volvieron a atrasarse.
La respuesta de las entidades recibe una evaluación mixta. El 57% percibe buena o muy buena predisposición de los bancos para ofrecer soluciones de pago y el 53% opina lo mismo de las fintech. Cerca de un tercio, en cambio, identifica rigidez o falta de soluciones.
Para los investigadores, el desafío es acompañar a quienes todavía logran cumplir antes de que sus dificultades se vuelvan recurrentes. La refinanciación puede aliviar una cuota; que ese alivio alcance dependerá también de cómo evolucionen los ingresos y los gastos. Mientras tanto, el grupo más numeroso del estudio sigue sosteniendo sus pagos mediante una combinación de recortes, financiamiento y búsqueda de dinero adicional.