La deuda de OpenAI recibe una calificación de "bono basura", mientras que Anthropic alcanza la categoría BBB. Esa es, al menos, la conclusión de AIR Platforms, que el 1 de octubre publicó un informe de evaluación crediticia sobre ambas compañías. Se trata de una startup con sede en Nueva York que utiliza inteligencia artificial, cuenta con un equipo de diez personas y consiguió US$ 6,1 millones en financiamiento.
Entre sus cofundadores se encuentra Glenn Carvajal, actual CEO de la compañía, quien trabajó durante 12 años en Moody's. En su análisis, AIR asignó una calificación BBB a Anthropic y BB+ a OpenAI, lo que sitúa a las dos empresas a distintos lados del umbral que separa la deuda con grado de inversión de aquella considerada especulativa. La calificación BBB- marca el límite inferior para acceder a la categoría de grado de inversión.
El desarrollo de la inteligencia artificial demandará inversiones de billones de dólares durante los próximos años, y buena parte de esos desembolsos deberá realizarse antes de que las compañías generen los ingresos necesarios para justificarlos. La situación tiene antecedentes en otras industrias: las empresas ferroviarias construyeron sus vías antes de contar con pasajeros, mientras que las compañías de telecomunicaciones desplegaron redes de fibra óptica antes de que existiera el tráfico necesario para utilizarlas.
Ahora, las empresas de IA enfrentan un desafío similar, por lo que el acceso al financiamiento y su costo adquieren una importancia decisiva. Las calificaciones crediticias influyen directamente en las tasas de interés que deben pagar las compañías y en el tipo de inversores que pueden adquirir sus obligaciones negociables y otros instrumentos de deuda. De hecho, numerosos fondos de inversión y de pensiones están obligados a mantener la mayor parte de sus carteras de renta fija en activos con grado de inversión. Para sostener los proyectos que ya están en marcha, las empresas de inteligencia artificial necesitarán conseguir miles de millones de dólares adicionales.
Si el financiamiento se vuelve demasiado costoso o deja de estar disponible, podrían tener dificultades para alcanzar la escala necesaria y recuperar las enormes sumas invertidas. Las consecuencias, además, podrían extenderse mucho más allá de estas compañías, debido a la creciente dependencia de la inteligencia artificial en buena parte de la economía.
AIR no tuvo acceso a los estados financieros completos de ninguna de las dos compañías, por lo que sus conclusiones deben interpretarse con cautela. Para elaborar sus evaluaciones, la compañía utiliza información de acceso público, recurre a la inteligencia artificial para estimar los datos que faltan y procesa esas proyecciones mediante su propio modelo de análisis crediticio.
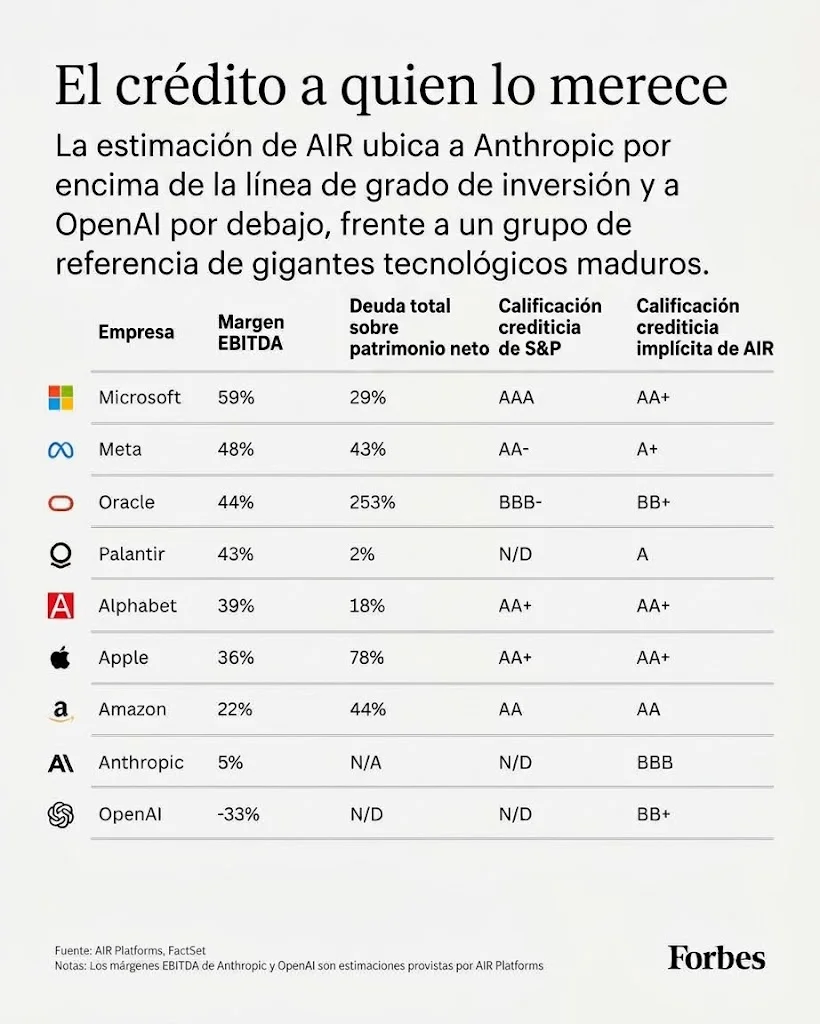
Según una parte de los cálculos compartidos con Forbes, Anthropic tendría un margen EBITDA del 5,4 %, mientras que el de OpenAI se situaría en un -33,3 %. La diferencia resulta aún más significativa al compararla con el índice de referencia tecnológico de AIR, integrado por siete grandes compañías: Microsoft, Meta, Oracle, Palantir, Alphabet, Apple y Amazon, cuya mediana de margen EBITDA alcanza el 43,3 %. De acuerdo con las evaluaciones crediticias elaboradas por AIR mediante inteligencia artificial, todas estas empresas, con excepción de Oracle, obtienen calificaciones correspondientes al grado de inversión.
Entre las compañías que cuentan con una calificación de Standard & Poor's (S&P), todas se encuentran dentro de la categoría de grado de inversión. Microsoft encabeza la clasificación con la máxima nota crediticia, AAA, seguida por Alphabet y Apple, ambas con AA+. En el extremo inferior aparece Oracle, con una calificación BBB-, el nivel más bajo dentro del grado de inversión. Palantir, por su parte, no cuenta con una evaluación de S&P. Estas diferencias tienen un impacto directo en el costo del financiamiento: las obligaciones negociables de Apple a diez años ofrecen actualmente un rendimiento al vencimiento del 5,4 %, mientras que los instrumentos de deuda comparables de Oracle alcanzan el 7,5 %.
Joe Burdis, cofundador y director de inteligencia artificial de AIR, reconoce que la principal limitación del análisis es la falta de información financiera completa y de acceso público sobre ambas compañías. Según explica, el resultado operativo ajustado de Anthropic fue el factor determinante para que obtuviera una mejor calificación que OpenAI. Sin embargo, advierte que, en empresas que atraviesan períodos de crecimiento tan acelerado, incluso pequeñas variaciones en sus indicadores financieros pueden modificar rápidamente su perfil crediticio.
Anthropic registró ingresos por US$ 4.600 millones en 2025, aunque sus pérdidas operativas superaron los US$ 8.000 millones, según consta en su documentación de salida a bolsa. Sin embargo, la calificación BBB otorgada por AIR se basa en resultados financieros más recientes, que apuntan a una reducción de la brecha entre ingresos y pérdidas.
Tanto OpenAI como Anthropic fueron consultadas para conocer su posición sobre estas evaluaciones, pero ninguna respondió a las solicitudes de comentarios.
De todas formas, las calificaciones de AIR podrían resultar demasiado favorables. Según los estados financieros a los que tuvo acceso The Information, OpenAI no registraba deuda en su balance al 31 de marzo, aunque disponía de más de US$ 5.000 millones a través de líneas de crédito rotativas. La situación de Anthropic es más difícil de evaluar, ya que no existe información pública precisa sobre el monto total de su deuda convencional.
Sin embargo, se sabe que en septiembre la compañía estaba ultimando una línea de crédito rotativa por US$ 15.000 millones. A esto se suma un acuerdo mediante el cual Broadcom se comprometió a prestarle hasta US$ 42.000 millones a través de deuda convertible para financiar el alquiler de chips.
Por su parte, Amazon adquirió pagarés convertibles de Anthropic por US$ 8.000 millones. Según los documentos presentados por Amazon, aproximadamente US$ 2.000 millones de ese monto ya se habrían convertido en acciones preferentes, mientras que el resto se transformaría en capital cuando Anthropic concrete su salida a bolsa. Este tipo de financiamiento tiene una particularidad importante: aunque inicialmente se contabiliza como deuda, puede convertirse posteriormente en acciones de la compañía. Por ese motivo, los analistas crediticios lo evalúan de manera diferente a un préstamo tradicional, cuyo capital debe devolverse en efectivo.
Gran parte del desarrollo de la infraestructura de inteligencia artificial se financia mediante leasing, acuerdos de contratación de capacidad de procesamiento a largo plazo, garantías y vehículos de propósito especial (SPV), en lugar de recurrir a préstamos tradicionales que se registran como deuda en los balances de las compañías. Esto significa que algunas de estas obligaciones pueden funcionar, en la práctica, como compromisos de deuda sin figurar formalmente como tales en los estados financieros. En el caso de los SPV, el endeudamiento puede quedar a nombre de una entidad independiente, creada específicamente para financiar la construcción de un centro de datos u otro proyecto de infraestructura.
La responsabilidad que finalmente asumen OpenAI o Anthropic depende de las condiciones establecidas en cada contrato. Por ejemplo, pueden haberse comprometido a alquilar determinada capacidad de procesamiento, adquirir un volumen mínimo de recursos informáticos o respaldar el financiamiento mediante otras garantías. Aunque estas diferencias tienen relevancia desde el punto de vista contable, para los prestamistas lo fundamental es determinar cuánto dinero tiene comprometido cada empresa y qué posibilidades reales existen de evitar esos pagos.
Estos mecanismos de financiamiento no son nuevos. Desde hace décadas, las industrias que requieren grandes inversiones de capital recurren al leasing, los contratos de compra obligatoria y las estructuras de financiamiento diseñadas específicamente para grandes proyectos.
Lo que distingue al sector de la inteligencia artificial es la magnitud de los compromisos asumidos por compañías cuyos ingresos y flujos de caja futuros todavía están sujetos a una elevada incertidumbre. Anthropic acumula compromisos de inversión en infraestructura por al menos US$ 518.000 millones, incluidos US$ 161.200 millones en obligaciones de leasing con Broadcom, que en su mayoría no pueden cancelarse.

Por su parte, OpenAI proyecta desembolsar US$ 856.000 millones en centros de datos y chips hacia finales de la década. Entre sus compromisos se destaca un acuerdo con Amazon para adquirir US$ 100.000 millones en capacidad de procesamiento durante un período de ocho años. Si bien estas obligaciones no constituyen bonos corporativos ni préstamos convencionales, representan compromisos financieros de enorme magnitud que condicionarán los recursos de ambas compañías durante los próximos años.
Las calificaciones elaboradas por AIR no contemplan directamente estas obligaciones financieras. Sin embargo, resulta difícil sostener que asumir compromisos de pago futuros por cientos de miles de millones de dólares pueda contribuir a mejorar la solvencia de cualquiera de las dos compañías.
La cuestión es cuánto peso deberían tener esos compromisos a la hora de evaluar su capacidad de pago, una decisión que depende del criterio de cada agencia calificadora. Esta incertidumbre ayuda a explicar por qué, mientras OpenAI y Anthropic avanzan con sus planes para salir a bolsa, Morgan Stanley y Goldman Sachs mantuvieron conversaciones con las principales agencias de calificación crediticia, S&P, Moody's y Fitch, en representación de ambas empresas. Según informó el Financial Times en septiembre, el objetivo de esas gestiones es conseguir que las compañías obtengan calificaciones de grado de inversión una vez que comiencen a cotizar en el mercado bursátil.
Las compañías pueden proporcionar información financiera confidencial a una agencia calificadora para obtener una evaluación privada antes de que se publique una nota crediticia. Si el resultado no cumple con sus expectativas, esa calificación puede quedar fuera del conocimiento público. Sin embargo, el caso de AIR es diferente: OpenAI y Anthropic no contrataron sus servicios, tampoco le facilitaron acceso a sus registros contables ni tuvieron la posibilidad de decidir si las evaluaciones crediticias podían hacerse públicas.
La situación encierra cierta ironía. Así como OpenAI y Anthropic utilizaron enormes cantidades de información disponible en internet para desarrollar sus modelos de inteligencia artificial, sin solicitar previamente autorización a sus propietarios, ahora una startup de apenas diez empleados recurrió a esa misma tecnología para analizar sus finanzas y asignarles calificaciones crediticias poco favorables. De esta manera, las dos compañías, cuyos negocios alcanzan valoraciones conjuntas cercanas al billón de dólares, quedaron expuestas a evaluaciones que nunca solicitaron y cuya publicación tampoco pudieron controlar.
*Este artículo fue publicado originalmente por Forbes.com.